16.10.2026 | 05:32
Zefiro Methane, LVMH und thyssenkrupp: Drei aussichtsreiche Aktien vor der Neubewertung
Erstellt und veröffentlicht im Auftrag der Zefiro Methane Corp.
Zefiro Methane schafft den operativen Turnaround, das Auftragsbuch füllt sich. LVMH zeigt erste Lichtblicke, kämpft aber weiter mit China. Bei Thyssenkrupp könnte die Aufspaltung des Konzerns verborgene Milliardenwerte sichtbar machen. Drei Aktien mit frischen Kurstreibern und vor wichtigen Weichenstellungen, aber unterschiedlichen Chancen und Risiken. Wir stellen die drei aussichtsreichen Titel im News-Check näher vor.
Lesezeit: ca. 6 Min. | Autor: Lars Winter
ISIN: Zefiro Methane Corp | CA98926D1069 , FR0000121014 , THYSSENKRUPP AG | DE0007500001
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Der Autor
Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Zefiro Methane: Potenzieller Kursverdreifacher
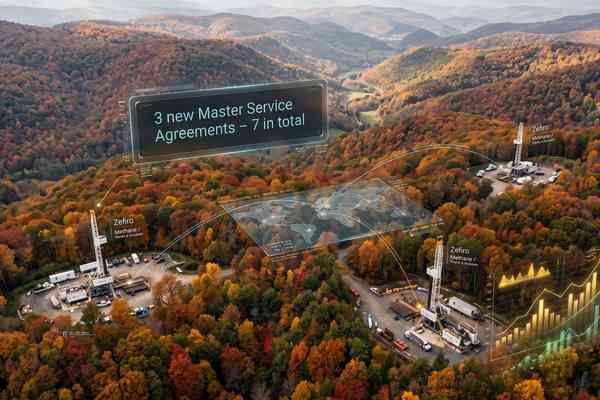
Millionen stillgelegte oder verwaiste Öl- und Gasbohrlöcher ziehen sich quer durch die USA. Viele setzen schädliches Methan frei, andere blockieren Grundstücke für neue Infrastrukturprojekte. Zefiro Methane misst die Emissionen, verschließt die Bohrlöcher und rekultiviert die Flächen. Über die Tochter Plants & Goodwin deckt das Unternehmen einen Großteil der Wertschöpfungskette ab.
Der staatliche Rückenwind dürfte noch Jahre anhalten. Von den 4,7 Mrd. USD, die der US-Kongress für die Sanierung verwaister Bohrlöcher bereitgestellt hat, sollen rund 4 Mrd. USD erst bis 2031 verteilt werden. Auf Zefiros Kernstaaten entfallen etwa 778 Mio. USD der bisher zugeteilten Formelmittel. Nach Unternehmensangaben gewann Zefiro in seinen Stammregionen bislang rund ein Viertel der aus dem Infrastrukturprogramm finanzierten Aufträge.
Das Geschäftsjahr 2025/26 brachte operativ den bislang wichtigsten Fortschritt. Der Umsatz stieg um 31,1 % auf den Rekordwert von 42,5 Mio. USD. Der Bruttogewinn legte um 66 % auf 12,4 Mio. USD zu, die Bruttomarge kletterte von 23 % auf über 29 %. Gleichzeitig gingen die operativen Kosten um 10,2 % zurück. Unter dem Strich verringerte sich der Verlust von 10,8 Mio. USD auf 3,5 Mio. USD. Das vom Unternehmen ausgewiesene bereinigte EBITDA drehte von 4 Mio. USD Verlust auf 3,8 Mio. USD in die Gewinnzone.
Im Schlussquartal wuchs der Umsatz um 16,7 % auf 9,3 Mio. USD, die Bruttomarge brach jedoch von 32,8 auf 18,6 % ein. Das bereinigte EBITDA lag mit 0,6 Mio. USD im Minus, der Nettoverlust betrug 2,8 Mio. USD. Belastet haben die Integration der im Mai übernommenen Viking-Flotte, Anlaufkosten für den großen Ohio-Auftrag und zusätzliche Mitarbeiter. Kernstück ist ein dreijähriger Auftrag des Ohio Department of Natural Resources über 19,6 Mio. USD zur Sanierung von rund 200 Bohrlöchern. Hinzu kam im September ein staatlich finanzierter Vertrag über 11,5 Mio. USD, der von November 2026 bis Juni 2029 läuft. Weitere drei Projekte in Ohio und Pennsylvania bringen zusammen rund 1,9 Mio. USD.
Entscheidend wird nun, ob Zefiro die neuen Kapazitäten zügig auslastet. Die Basis dafür ist vorhanden. Mit Viking übernahm Zefiro für 4,3 Mio. USD fünf zusätzliche Service-Rigs und weitete seine Präsenz um fünf US-Bundesstaaten aus. Nach Unternehmensangaben steigt die jährliche Umsatzkapazität dadurch um rund 10 Mio. USD. Gleichzeitig verfügt Zefiro über die größte vertraglich gesicherte Projektpipeline der Firmengeschichte. Inzwischen beschäftigt Zefiro über 147 Mitarbeiter im Außeneinsatz und betreibt 25 Bohranlagen, 14 Wireline-Einheiten und sechs Zementierungssysteme. Margenfantasie bietet neben einer höheren Auslastung auch das Methan-Monitoring. Dieses Geschäft erzielt laut Unternehmen ungefähr doppelt so hohe Margen wie die eigentliche Stilllegung und kann saisonunabhängiger betrieben werden.
Zusätzliche Nachfrage kommt von Energie- und Rechenzentrumsentwicklern: Bevor auf einem Gelände gebaut werden kann, müssen alte Bohrlöcher fachgerecht verschlossen werden. In Pennsylvania verschloss Zefiro neun Gasbohrungen auf dem Gelände eines ehemaligen Kohlekraftwerks. Dort ist ein mit Erdgas versorgter Standort für große Rechenzentren vorgesehen. In Louisiana wurde zudem ein Energieinfrastrukturprojekt über rund 5 Mio. USD drei Wochen vor dem Zeitplan abgeschlossen. Bevor neue Infrastruktur entsteht, müssen mitunter alte Risiken aus dem Boden verschwinden. Genau daran kann Zefiro verdienen.
Eine neue Studie des Augsburger Finanzdienstleisters GBC Research bestätigt den operativen Turnaround. Die Analysten erwarten im laufenden Geschäftsjahr 2026/27 einen Umsatzsprung um 36,3 % auf 57,9 Mio. USD. Das EBITDA soll auf 10 Mio. USD steigen, was einer Marge von 17,3 % entspricht. Auf Basis dieser Schätzung liegt das Verhältnis von Unternehmenswert zu EBITDA bei 5,7 und das KGV bei rund 10,6. Das ist attraktiv und lässt der Aktie noch viel Luft nach oben. Zumal sich das Wachstum weiter fortsetzen dürfte. Für 2028/29 rechnet GBC bereits mit einem Umsatz von 75 Mio. USD und einem operativen Gewinn von 15 Mio. USD.
Entsprechend optimistisch fällt das Kursziel von GBC aus und beträgt unverändert 1,50 USD beziehungsweise 2,15 CAD. Damit traut das Researchhaus dem Hotstock noch mehr als eine Verdreifachung zu. Das klingt spektakulär, wenn es dem Unternehmen allerdings gelingt, die jüngste Dynamik in nachhaltiges Wachstum und stabile Gewinne zu übersetzen, wären solche Kurssprünge nicht aus der Luft gegriffen. Der Markt dürfte die Aktie dann neu bewerten. Die Bilanz bleibt allerdings ein Risikofaktor. Ende Juni standen liquiden Mitteln von 1,1 Mio. USD Finanzverbindlichkeiten von 14,0 Mio. USD gegenüber. Der operative Cashflow war mit 0,2 Mio. USD leicht negativ. Zefiro stärkte das Eigenkapital jedoch erfolgreich durch mehrere erfolgreich am Markt platzierte Kapitalmaßnahmen.
Eine Zusatzchance bietet das Geschäft mit Emissionszertifikaten. Zefiro hat bereits den ersten Verkauf nach der Bohrloch-Methodik des American Carbon Registry abgeschlossen. Wegen der laufenden Überarbeitung dieser Methodik erwartet GBC in der ersten Hälfte des Geschäftsjahres dennoch keine wesentlichen Erlöse. Eine Wiederaufnahme Ende 2026 oder Anfang 2027 wäre damit ein zusätzlicher Ergebnistreiber, ist in den laufenden Erlösen aber noch nicht enthalten.
Für risikobereite Anleger bleibt die Aktie angesichts der niedrigen Bewertung und der hohen Kurschancen interessant und eine spannende Beimischung. Auch das Chance-Risiko-Profil verbessert sich weiter. Umsatz und Bruttogewinn steigen, das EBITDA ist positiv, die Verschuldung sinkt und die größere Flotte schafft die Grundlage für den nächsten Wachstumsschritt. Den nächsten Realitätscheck liefern spätestens die Zahlen zum ersten Quartal Mitte November.
LVMH: Hoffnung auf die operative Trendwende
Der Luxuskonzern LVMH hat jüngst Zahlen vorgelegt. Das Konglomerat für Luxuswaren steigerte seine Erlöse im dritten Quartal organisch um 1 %. Nach neun Monaten ergibt sich ein Plus von 2 % auf vergleichbarer Basis, während der ausgewiesene Umsatz wegen Währungs- und Konsolidierungseffekten um 2 % auf 57,1 Mrd. EUR sank.
Die Sparten liefen sehr unterschiedlich. Wein und Spirituosen sowie Uhren und Schmuck wuchsen im dritten Quartal organisch jeweils um 6 %, der von Sephora geprägte Einzelhandel sogar um 8 %. Ausgerechnet das wichtigste Segment Mode und Lederwaren schrumpfte jedoch um 5 %. Vor allem die schwächere Nachfrage in China belastet, während die USA, Europa und Japan zulegten.
Mit einem geschätzten KGV von 16 für 2027 und rund 3,4 % Dividendenrendite ist die Aktie nicht teuer. Auch Analysten trauen LVMH noch weitere Kursgewinne zu. 21 Kaufempfehlungen stehen 9 Halte-Voten gegenüber. Aktuell gibt es nur eine Verkaufsempfehlung. Im Mittel sehen die Experten den fairen Wert bei knapp 490 EUR – rund 25 % über dem aktuellen Kurs. Doch solange Louis Vuitton und Dior noch keine klare Trendwende liefern, bleibt der Abschlag durchaus gerechtfertigt. Wer langfristig und konservativ investieren will, kann sich das LVMH-Papier auf die Beobachtungsliste legen – ein Kaufsignal entsteht erst, wenn sich Kerngeschäft und Chart stabilisieren.
thyssenkrupp: Dreifacher Milliardenhebel
Bei thyssenkrupp rückt die Aufspaltung des Konzerns näher. Nach Informationen von Reuters soll die Werkstoffhandelstochter tk accelis bereits am 28. Oktober an die Börse gebracht werden. Offiziell bestätigt ist bislang lediglich ein Listing bis zum Jahresende. Dabei handelt es sich nicht um einen klassischen Börsengang: thyssenkrupp behält 51 %, die übrigen 49 % werden als Sachdividende an die Aktionäre verteilt. Für jeweils 20 thyssenkrupp-Aktien soll eine tk-accelis-Aktie ins Depot gebucht werden.
Tk accelis beschäftigt rund 15.500 Mitarbeiter in 30 Ländern und erwirtschaftete 2024/25 einen Umsatz von 11,4 Mrd. EUR. Jefferies taxiert den Unternehmenswert einschließlich Schulden auf rund 3,6 Mrd. EUR. Operativ besitzt der Werkstoffhändler noch Luft nach oben: Mittelfristig soll die bereinigte EBITDA-Marge von zuletzt 2 auf 4 bis 5 % steigen. Gelingt das, könnte sich tk accelis nach dem Listing zu einer interessanten eigenständigen Turnaround-Story entwickeln.
Ein zweiter Milliardenhebel liegt in der Beteiligung an TK Elevator. Der finnische Konkurrent Kone will den Aufzugbauer für 29,4 Mrd. EUR einschließlich Schulden übernehmen. thyssenkrupp hält noch 16,2 % an TK Elevator und würde entsprechend am Wertzuwachs partizipieren. Allerdings steht der Deal unter dem Vorbehalt der Kartellbehörden. Um deren Bedenken auszuräumen, könnte Kone das Europageschäft verkaufen. Berichten zufolge prüfen Mitsubishi Electric und Fujitec Angebote; im Raum steht eine Bewertung von mindestens 5 Mrd. EUR.
Zusätzliche Fantasie liefert das Stahlgeschäft. Die Krupp-Stiftung als größte Aktionärin sieht derzeit ein günstiges Zeitfenster für eine Abspaltung. Damit würde sich thyssenkrupp Schritt für Schritt in eine schlankere Beteiligungsholding verwandeln. Der bislang schwer durchschaubare Konglomeratsabschlag könnte dadurch sinken.
Noch ist der Umbau allerdings nicht abgeschlossen. Für das abgelaufene Geschäftsjahr rechnen Analysten erneut mit roten Zahlen, 2026/27 soll die Rückkehr in die Gewinnzone gelingen. Hinzu kommen politische, kartellrechtliche und operative Risiken. Für mutige Anleger ist die Aktie dennoch interessant: Das Listing von tk accelis könnte verborgene Werte sichtbar machen und kurzfristig für neue Kursimpulse sorgen.
Fazit
Zefiro bietet den mit Abstand größten prozentualen Hebel, aber auch das höchste Risiko. Die Aktie von LVMH ist günstiger geworden, muss die operative Trendwende im wichtigsten Geschäftsbereich aber erst beweisen. thyssenkrupp wiederum ist eine klassische Special Situation: Mit tk accelis, TK Elevator und der Stahlsparte könnten gleich mehrere Beteiligungswerte gehoben werden. Spekulative Anleger setzen bei Zefiro auf steigende Margen und hohe Kursgewinne, bei thyssenkrupp auf eine erfolgreiche Aufspaltung. Bei LVMH sollten interessierte Langfristinvestoren vorerst noch abwarten.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.