29.04.2026 | 05:00
Industrielle Energiewende: Air Liquide, Forgent und der Mittelstands-Favorit A.H.T. Syngas
Die Klimawende der Industrie erfordert heute mehr denn je einen technologischen Mix aus geeigneter Infrastruktur und hocheffizienten, dezentralen Vergasungslösungen. Dieses Erfordernis wird durch die aktuelle geopolitische Lage und die anhaltende Energiekrise infolge des Iran-Konflikts noch verstärkt. Da die Unterbrechung der Schifffahrt durch die Straße von Hormus zu einem spürbaren Verlust des weltweiten Angebots an verflüssigtem Erdgas geführt hat, suchen Unternehmen händeringend nach Alternativen zur Sicherung ihrer Energieversorgung. Laut Prognosen der Internationalen Energieagentur (IEA) bleiben die Beschaffungskosten für fossile Brennstoffe hoch, was die Dringlichkeit der industriellen Dekarbonisierung stark erhöht. In diesem Marktumfeld kristallisiert sich eine Zweiteilung heraus: Während Marktführer Air Liquide durch den Aufbau von Wasserstoff-Hubs und die CO2-Abscheidung die passenden Lösungen für die Schwerindustrie bietet, konkurrieren spezialisierte Anbieter um die enormen Chancen bei der energetischen Nutzung von Abfall und anderen Reststoffen. Wir stellen Chancen vor.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: A.H.T. SYNGAS TECH. EO 1 | NL0010872388 , AIR LIQUIDE INH. EO 5_50 | FR0000120073 , EQTEC EO-_001 | IE00BH3XCL94
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Gase für die Industrie: Dezentrale Lösungen nehmen Fahrt auf
Bei Lösungen für die Fläche setzt Forgent, das nach einer Neuausrichtung im Februar nicht mehr als EQTEC firmiert, auf komplexe Lösungen zur Umwandlung von Abfällen in Synthesegas für große Industrieanlagen. A.H.T. Syngas Technology legt hingegen durch ein modulares Design den Fokus voll auf die dezentrale Energieautarkie im Mittelstand. Vor allem die im März gestartete Expansion von AHT in Polen trifft aktuell einen Nerv, da dort lokale Biomassepotenziale genutzt werden, um mittelständische Unternehmen unabhängig von schwankenden Erdgaspreisen zu machen. Für Investoren ergibt sich daraus eine spannende Konstellation, bei der insbesondere AHT starke Argumente liefert. Wir beleuchten zunächst die Situation in der Schwerindustrie und gehen dann auf Lösungen für die Fläche ein.
Air Liquide als Rückgrat der Schwerindustrie
Air Liquide steht für den klassischen Infrastruktur-Ansatz der Energiewende. Das französische Unternehmen nutzt Größe und Kapitalstärke, um integrierte Lösungen anzubieten, die oft auf jahrzehntelange Lieferverträge ausgelegt sind. Im Zentrum der Strategie stehen riesige Wasserstoff-Hubs und Anlagen zur Kohlenstoffabscheidung, wie etwa das geplante Holcim-Zementwerk in Belgien, das jährlich über 1 Mio. t CO2 abscheiden soll. Finanziell präsentiert sich der Konzern äußerst robust und meldete für das erste Quartal 2026 einen Konzernumsatz von knapp 6,8 Mrd. EUR. Gleichzeitig profitiert der Gase-Spezialist vom globalen Ausbau der künstlichen Intelligenz. Wie die Analysten von Barclays betonen, ist Air Liquide ein struktureller Profiteur des Infrastrukturausbaus für Rechenzentren, da Industriegase für die Kühlung und die Halbleiterfertigung unverzichtbar sind.
Forgent: Komplexe Vergasung und neue Rohstoff-Assets
Im Bereich der industriellen Kreislaufwirtschaft nimmt Forgent große Industrieanlagen und Energie-aus-Abfall-Projekte ins Visier. Die patentierte Vergasungstechnologie des Unternehmens ermöglicht es Projektentwicklern, komplexe Abfallströme in hochwertiges Synthesegas zur Strom- und Wärmeerzeugung umzuwandeln. Da der Anlagenbau jedoch oft lange Vorlaufzeiten mit sich bringt, hat CEO James Parsons im Frühjahr eine strategische Erweiterung angekündigt: Neben der Vergasung investiert das Unternehmen nun gezielt in ressourcenbasierte Assets, wie das Green-Rock-Projekt in Westaustralien, um kritische Metalle wie Kupfer und Gold zu erschließen. Diese strategische Diversifizierung soll laut dem Management schneller Cashflows generieren und die finanzielle Stabilität sichern, während das eigentliche Kerngeschäft der Vergasung als langfristiger Werttreiber weiter reifen soll.
A.H.T. Syngas: Dezentrale Autarkie für den Mittelstand
Während Air Liquide die Großkonzerne versorgt und Forgent auf eher komplexe Großanlagen setzt, fokussiert sich A.H.T. Syngas Technology als Spezialist auf die dezentrale Energieautarkie für mittelständische Unternehmen. Die Anlagen von A.H.T. nutzen biogene Reststoffe, um über ein patentiertes Verfahren Prozesswärme oder Strom direkt am Ort des Verbrauchs zu generieren. Dieser modulare Ansatz befreit energieintensive Betriebe von der Abhängigkeit von zentralen Erdgasnetzen. Ein strategischer Meilenstein ist dabei die im März verkündete Partnerschaft mit dem Projektentwickler INNOTEC in Polen. Polen verfügt über große biogene Ressourcen aus der Landwirtschaft, steht aber unter großem Druck, fossile Importe zeitnah zu ersetzen. Laut CEO Gero Ferges ermöglicht die aktuelle Projekt-Pipeline dieser Kooperation ein sofortiges und sehr schnelles Wachstum. Bereits für das laufende Jahr erwartet das Management aus der polnischen Expansion erste Realisierungen mit einem Auftragsvolumen von über 10 Mio. EUR, was die technologische Reife und Marktfähigkeit des Konzepts eindrucksvoll unterstreicht.
Dezentrale Nische als Rendite-Hebel
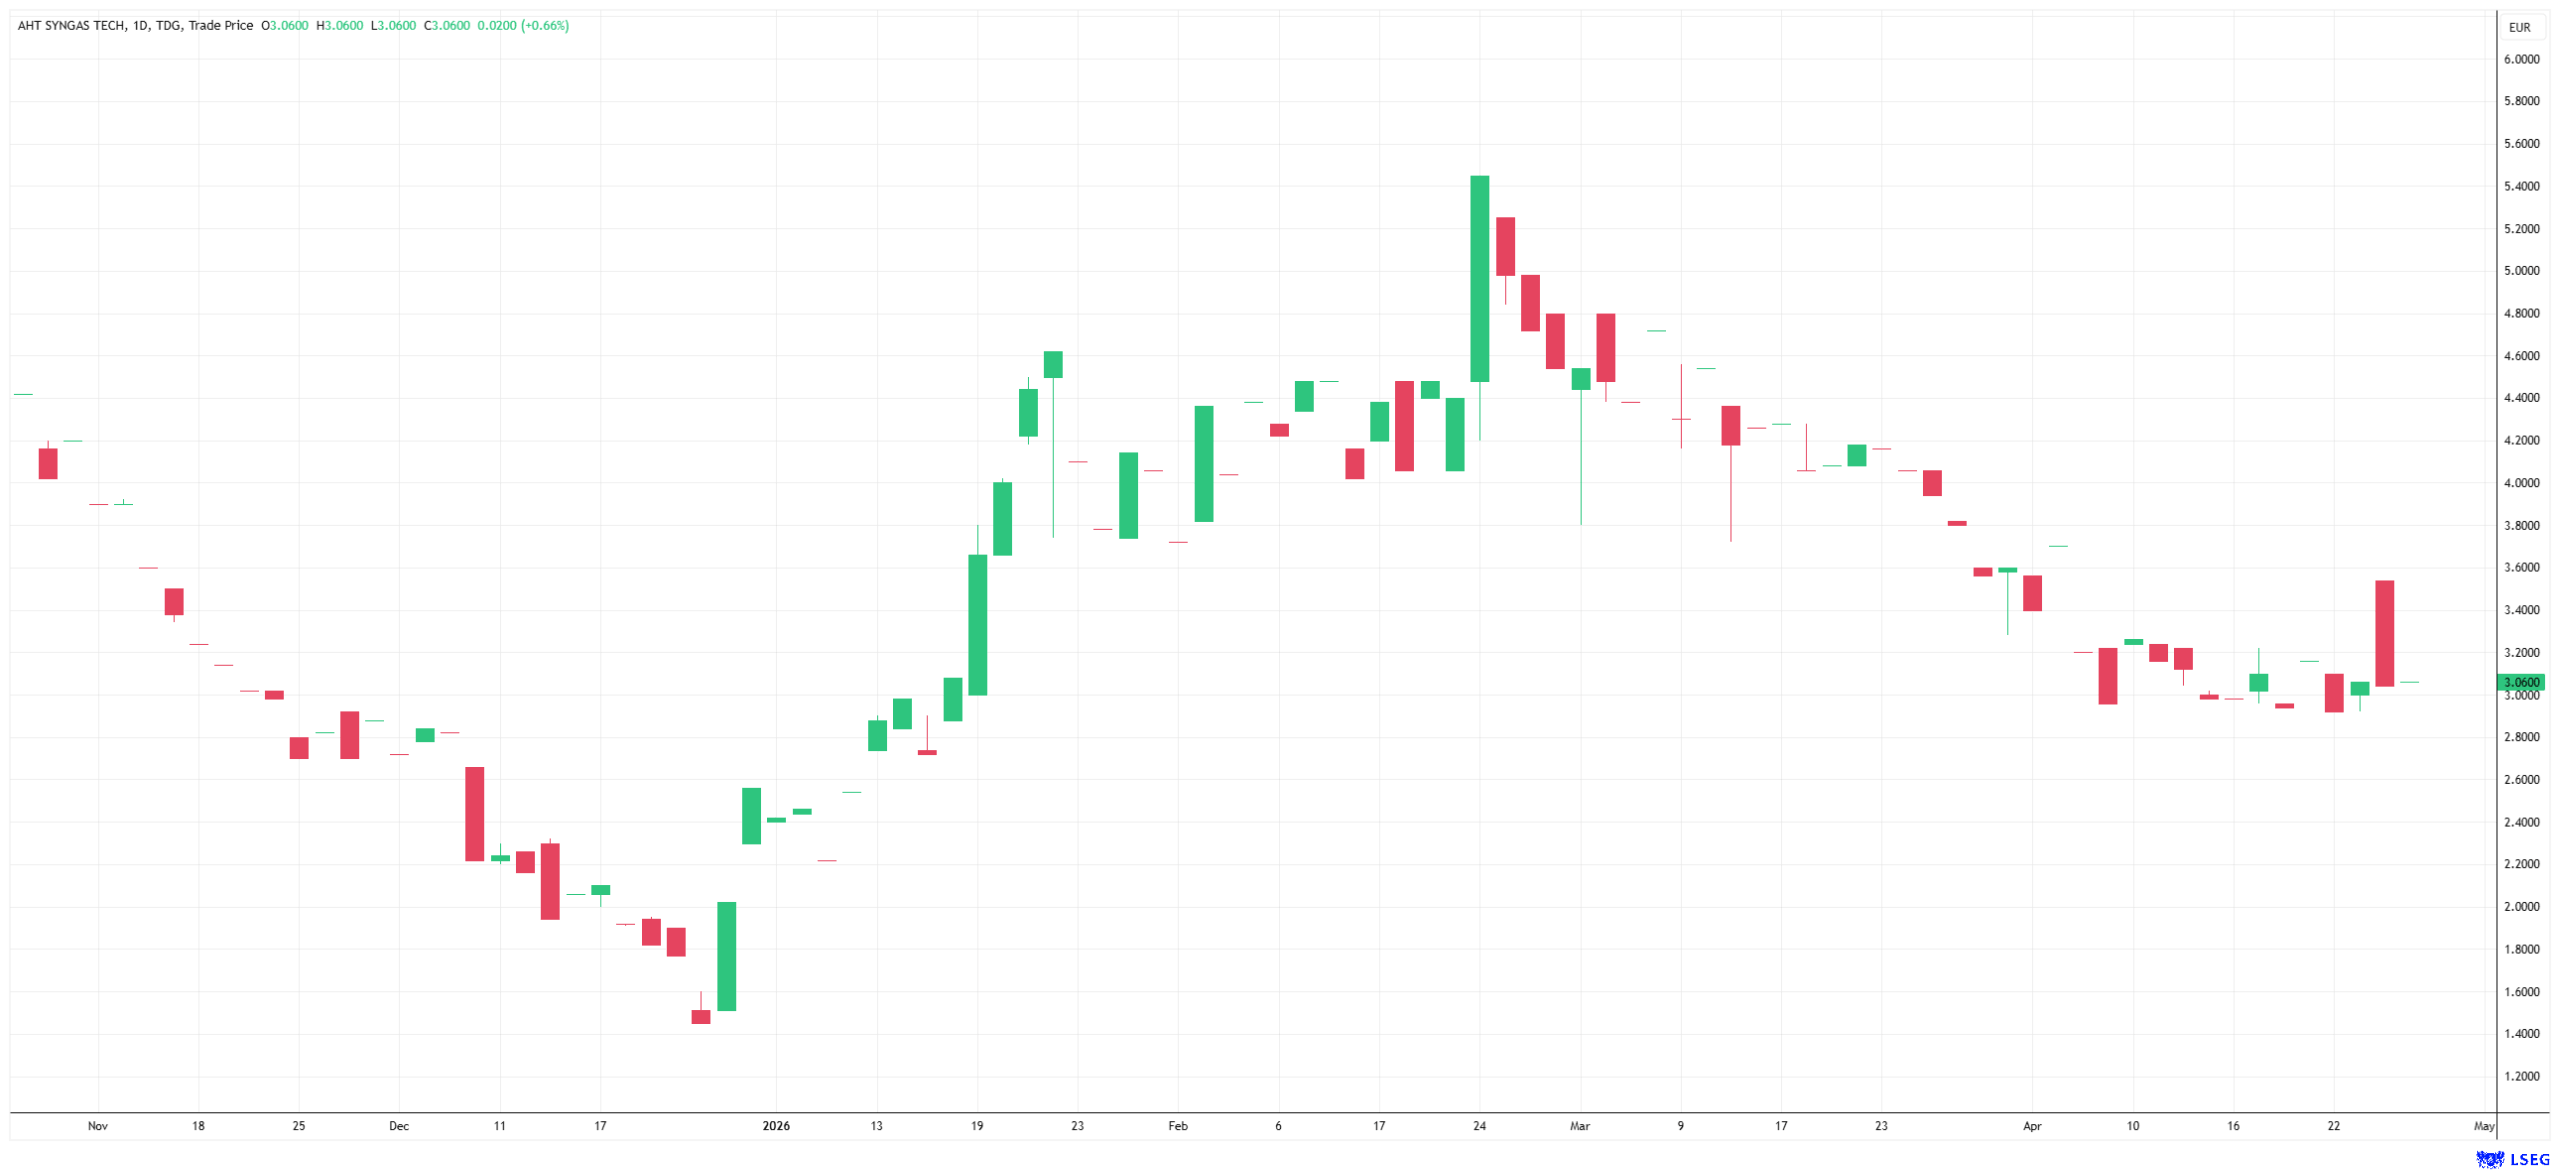
Die industrielle Energiewende ist kein reiner Wettbewerb zwischen einzelnen Technologien, sondern erfordert das Zusammenspiel komplementärer Lösungen. Air Liquide ist das defensiv aufgestellte Basis-Investment für die langfristigen Trends in der Schwerindustrie. Forgent bietet als Turnaround-Kandidat eine Kombination aus Abfallverwertung und der Erschließung neuer Rohstoff-Assets. Bislang ist das Geschäft aber noch nicht in Fahrt gekommen. Aus Anlegersicht liefert A.H.T. Syngas die überzeugendste Wachstums-Story in der Nische der Kreislaufwirtschaft: Mit einer Marktkapitalisierung von weniger als 10 Mio. EUR wird das Skalierungspotenzial des Unternehmens an der Börse noch kaum wahrgenommen. Experten von GBC Research honorieren die erwartete Rückkehr zur Profitabilität sowie die kluge Expansion in Osteuropa mit einem Kursziel von 8,50 EUR, das beim derzeitigen Niveau ein großes Aufwärtspotenzial bietet. Wer als Investor auf die wachsende Bedeutung lokaler Kreislaufwirtschaft und die zwingend notwendige Energieautarkie des europäischen Mittelstands setzen möchte, findet in A.H.T. Syngas einen spannenden Wert.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.