26.05.2026 | 05:00
Uranhunger bei Meta und Cameco - Lösungen aus dem Sandstein: Warum Amerikas KI-Infrastruktur auch an American Atomics hängt
Der Energiehunger durch KI ist riesig – und stößt in vielen Bereichen an Grenzen: Während der exponentielle Anstieg der Rechenleistung von KI-Modellen die Kapazitätsgrenzen der Stromtrassen sprengt, prognostiziert das U.S. Department of Energy, dass Rechenzentren bis zum Jahr 2030 bis zu 12 % der gesamten Netzlast in den USA beanspruchen könnten. Da die volatilen erneuerbaren Energien die Grundlast für Rechenzentren der Gigawatt-Klasse nicht gewährleisten können, rückt die Kernkraft ins Zentrum der Aufmerksamkeit. Wie Meta und Co. über Atomenergie nachdenken, welche Probleme die Hyperscaler bewältigen müssen und warum es gute Argumente für Uran aus den USA gibt.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: AMERICAN ATOMICS INC | CA0240301089 | CSE: NUKE , META PLATFORMS INC | US30303M1027 | NASDAQ: META , CAMECO CORP. | CA13321L1085
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Meta Platforms: Radikale Lösungen für Supercluster
Meta betreibt soziale Netzwerke und Kommunikationsplattformen und verdient mit Werbung. So weit, so bekannt. Um im KI-Bereich jedoch konkurrenzfähig zu bleiben, baut das Management unter Mark Zuckerberg den Prometheus-AI-Supercluster in New Albany, Ohio, der eine kontinuierliche elektrische Anschlussleistung von über 1 GW erfordert. Trotz der exzellenten operativen Performance im ersten Quartal setzte das Management im Rahmen eines KI-Umbaus Entlassungen von über 8.000 Mitarbeitern durch. Der Grund: finanzielle Mittel und Kapazitäten gezielt in KI-Infrastruktur umleiten – zu der auch die nukleare Stromversorgung der Rechenzentren gehört. Um diese Infrastruktur netzunabhängig zu betreiben, hat das Unternehmen Abnahmeverträge für Strom abgeschlossen. Hierzu zählt beispielsweise ein auf 20 Jahre ausgelegter Vertrag mit Vistra über den Bezug von 2.609 MW CO2-freier Energie aus bestehenden Kernkraftwerken inklusive Kapazitätsausweitungen. Zudem sichert sich der Technologiekonzern über eine Kooperation mit TerraPower die Option auf bis zu acht Reaktoren bis 2035 und unterstützt darüber hinaus Oklo bei seinen Reaktorplänen.
Cameco: Die bisherige Säule der Uran-Versorgung ist zu unflexibel
Cameco gilt als das unangefochtene Fundament der westlichen Uranversorgung und betreibt ein vertikal integriertes Geschäftsmodell von der Exploration bis zur Brennelementfertigung. Das Unternehmen hält Anteile an den produktivsten Uranminen im Athabasca-Becken, darunter Cigar Lake und McArthur River. Die Erlösstruktur von Cameco ist enorm defensiv und basiert auf langfristigen Lieferverträgen mit Energieversorgungsunternehmen. Das bietet zwar eine außerordentliche Preissicherheit, schränkt jedoch die kurzfristige Flexibilität, wie sie die Hyperscaler benötigen, ein. Zudem legte die jüngste Flutkatastrophe im Norden Saskatchewans, die Lieferwege zur Key-Lake-Mühle abschnitt, die Verwundbarkeit zentralisierter Großminen offen: Der Konzern warnte, dass die Jahresproduktionsprognose für die betroffenen Projekte beeinträchtigt werden könnte.
American Atomics: Geologische Volltreffer im Lisbon Valley
Das kanadische Explorationsunternehmen American Atomics bricht unter der Prämisse "From Rock to Reactor" die klassische Struktur des Brennstoffkreislaufs auf. Im Upstream-Bereich konzentriert sich das Unternehmen auf das Big-Indian-Project in Utah, welches 217 lode-mining claims auf der Ostflanke des Lisbon Valleys umfasst. Historische Öl- und Gasbohrungen stießen auf hochgradige Vorkommen, wobei in 28 von insgesamt 51 dokumentierten Bohrlöchern anomale Gammastrahlen in Tiefen zwischen 2.200 und 2.800 Fuß entdeckt wurden. Da anomale Gammastrahlen in der Geologie der wichtigste und direkteste Indikator für radioaktive Elemente wie Uran sind, sind diese alten Öl- und Gasbohrdaten für das Unternehmen wie eine Art „Schatzkarte“, die den Weg zu potenziell wirtschaftlichen Uranvorkommen zeigt. American Atomics kann sich über einen laufenden Optionsvertrag eine Beteiligung von bis zu 80 % am Projekt sichern.
Strategische Downstream-Infrastruktur und regionale Konsolidierung
Die Aktivitäten im Bergbau ergänzt American Atomics durch ein 50/50-Joint-Venture mit dem Metallurgiekonzern CVMR zur Weiterverarbeitung. Ziel ist der Bau der ersten vollständig modularisierten Uranmühle Nordamerikas, um mittels patentierter Gasphasen-Metallurgietechnologie High-Assay Low-Enriched Uranium (HALEU) direkt am Minenstandort zu produzieren. Diese Produkte sind als Brennstoff essenziell für SMR-Reaktoren, wie sie aktuell insbesondere in der Tech-Welt diskutiert werden.
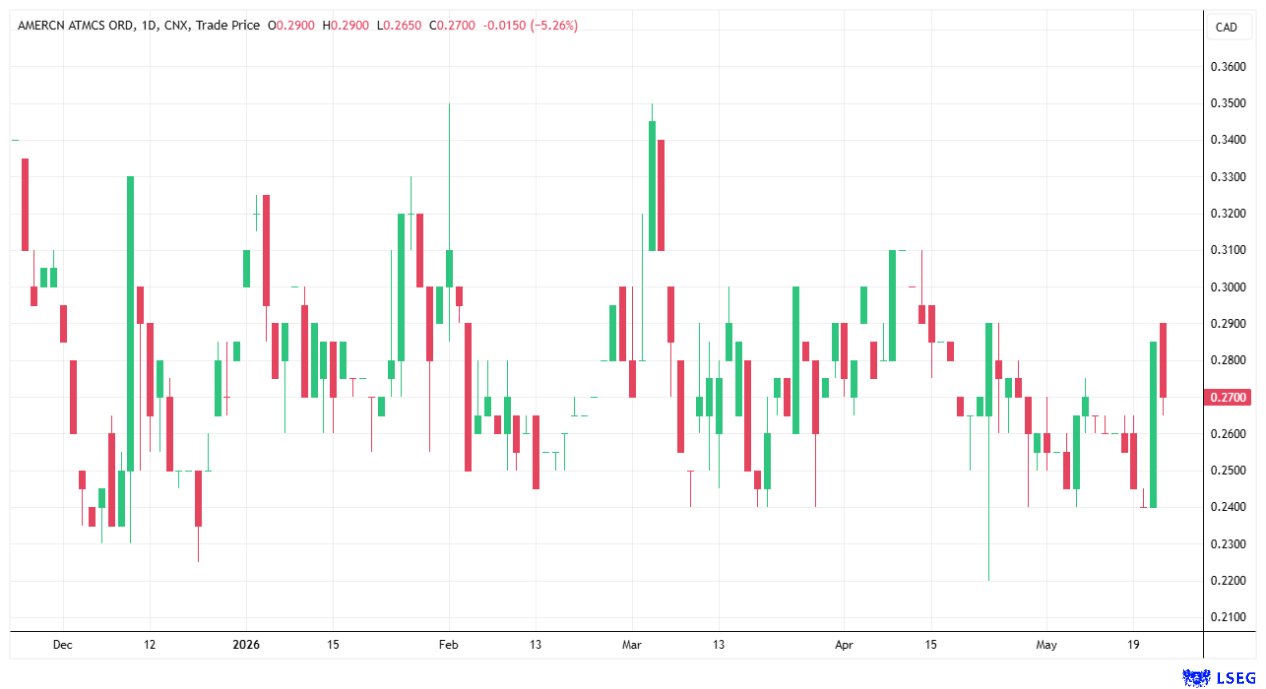
Neben dem Big-Indian-Project in Utah hält das Unternehmen das im Uravan-Mineral-Belt gelegene Blue-Streak-Projekt in Colorado, welches nach Aussagen des Managements ebenfalls eine gute Ausgangslage aufweist. Im Zuge der Konsolidierung in der Uran-Branche, die sich unter anderem durch den kürzlichen Verkauf des Red-Basin-Projekts durch Myriad Uranium an Subatomic zeigt, gilt American Atomics mit seinen schnell reaktivierbaren Sandstein-Assets als logisches Übernahmeziel für die ganz großen Rohstoff-Adressen. Das Management demonstriert zugleich erhebliches Vertrauen ins eigene Unternehmen: American-Atomics-CEO David Mitchell kaufte im Januar über den freien Markt 750.000 Aktien zu einem Kurs von 0,10 CAD.
American Atomics: Fazit und Investment-Perspektiven
Knappheit trifft auf den unbändigen Hunger der Tech-Giganten – auf diesen Satz lässt sich die Investmentstory rund um American Atomics verkürzen. Mit seiner Marktkapitalisierung von nur 13,6 Mio. CAD ist das Unternehmen ein geeignetes Instrument, um zu profitieren. Insbesondere die Knappheit von HALEU-Brennstoffen für die nächste Reaktorgeneration ist ein Treiber für American Atomics. Da man zudem in einer sicheren Jurisdiktion tätig ist, hat man ein weiteres Ass auf der Hand. Das Unternehmen hat viele ambitionierte Pläne und scheint diese Pläne Schritt für Schritt anzugehen. Die Aktie ist eine tiefere Analyse wert und ist angesichts der Mini-Bewertung immer für einen dynamischen Ausbruch gut.
YouTube-Video ansehenInteressenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.