04.05.2026 | 05:10
Almonty Industries: Rohstoff-Schock eskaliert – Wolfram wird zum Engpassfaktor
Geopolitische Spannungen, neue Handelsbarrieren und eine rasant steigende Nachfrage aus Schlüsselindustrien verändern aktuell die Dynamik am Rohstoffmarkt grundlegend. Besonders ein Metall rückt dabei immer stärker in den Fokus: Wolfram. Mit Preisen von inzwischen über 3.200 USD je MTU hat der Markt ein Niveau erreicht, das noch vor wenigen Jahren kaum vorstellbar war. Gleichzeitig wächst der Bedarf aus der Rüstungsindustrie, der Halbleiterfertigung sowie Zukunftstechnologien wie Künstlicher Intelligenz oder Kernfusion rasant. Während die Nachfrage dynamisch expandiert, bleibt das Angebot begrenzt, was ein klassisches Szenario für dauerhaft hohe Preise darstellt. Die entscheidende Frage lautet daher nicht mehr, ob Wolfram gebraucht wird, sondern wer es in ausreichender Menge liefern kann. Genau hier entstehen derzeit die größten Investmentchancen.
Lesezeit: ca. 3 Min. | Autor: Stefan Feulner
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Stefan Feulner
Stefan Feulner besitzt rund 30 Jahre Kapitalmarkterfahrung, war mehr als drei Jahre CEO eines börsennotierten VC-Unternehmens und lange im Beteiligungs- und Fondsmanagement tätig.
Tag-Cloud
Aktien-Cloud
China verliert Kontrolle – strukturelles Defizit treibt Preise
Über Jahrzehnte dominierte China den globalen Wolframmarkt mit einem Anteil von rund 80 % an Förderung und Verarbeitung. Diese einseitige Abhängigkeit entwickelt sich nun zunehmend zum Risiko für westliche Industrienationen. Exportrestriktionen, politische Spannungen und gezielte Eingriffe in die Lieferketten verschärfen die Situation spürbar. Parallel dazu treiben die USA und Europa den Aufbau eigener Rohstoffstrategien voran. Besonders brisant ist die Tatsache, dass ab 2027 der Einsatz chinesischen Wolframs in militärischen Anwendungen in den USA untersagt werden soll.
Die Folge ist ein strukturelles Angebotsdefizit. Die Nachfrage wächst auf breiter Front, von Hochleistungschips über KI-Infrastruktur bis hin zu modernsten Waffensystemen. Gleichzeitig fehlen neue Projekte außerhalb Chinas, die kurzfristig für Entlastung sorgen könnten. Der massive Preisanstieg auf zuletzt über 3.200 USD je MTU ist daher kein kurzfristiger Ausreißer, sondern Ausdruck eines fundamentalen Wandels. Viele Marktbeobachter gehen davon aus, dass sich dieses Preisniveau langfristig etablieren wird. Zusätzlich verstärken Engpässe bei Vorprodukten wie Wolframhexafluorid die Situation weiter, was insbesondere die Halbleiterindustrie unter Druck setzt.
Südkorea, USA und Europa – strategischer Dreiklang überzeugt
Almonty Industries hat sich in diesem Umfeld frühzeitig als zentraler westlicher Anbieter positioniert und profitiert von gleich mehreren strukturellen Trends. Im Zentrum steht die Sangdong-Mine in Südkorea, eines der bedeutendsten Wolframprojekte außerhalb Chinas. Der Produktionshochlauf verläuft planmäßig, erste Output-Daten bestätigen die Erwartungen. Bereits in der aktuellen Phase werden relevante Mengen verarbeitet, während die zweite Ausbaustufe ab 2027 eine deutliche Steigerung der Kapazitäten ermöglichen soll. Perspektivisch könnte das Projekt allein rund 40 % der globalen Wolframproduktion außerhalb Chinas abdecken.
Besonders bemerkenswert ist die Kombination aus hoher Erzqualität und niedrigen Produktionskosten. Selbst bei konservativen Preisannahmen bleibt das Projekt profitabel. Auf dem aktuellen Preisniveau eröffnen sich dagegen erhebliche Margenpotenziale. Analysten kalkulieren bereits bei deutlich niedrigeren Wolframpreisen mit Nettomargen von rund 60 %. Angesichts der tatsächlichen Marktpreise dürfte das Gewinnpotenzial noch deutlich darüber liegen. Damit entwickelt sich Sangdong zunehmend zu einer potenziellen Cashflow-Maschine, die den Unternehmenswert nachhaltig treiben kann.
Parallel dazu baut das Unternehmen seine strategische Präsenz in den USA konsequent aus. Mit Projekten in Montana, der Verlagerung des Firmensitzes und einer stärkeren institutionellen Verankerung entsteht ein direkter Zugang zum amerikanischen Markt. Dieser Schritt ist von hoher Bedeutung, da die USA gezielt versuchen, ihre Abhängigkeit von China zu reduzieren und gleichzeitig eigene Lieferketten aufzubauen. Die geplante Aufnahme der Produktion in den Vereinigten Staaten trifft somit auf eine politisch gewollte Nachfrage. Zudem erleichtert die US-Präsenz den Zugang zu Fördermitteln, Krediten und institutionellen Investoren, was die Finanzierung des weiteren Wachstums deutlich verbessert.
Ergänzt wird diese Strategie durch bestehende Aktivitäten in Europa. Die traditionsreiche Panasqueira-Mine in Portugal liefert stabile Cashflows und unterstützt die Finanzierung der Expansion. Gleichzeitig sorgen Projekte in Spanien für zusätzliche Wachstumsperspektiven. Diese geografische Diversifikation reduziert Risiken und stärkt die Rolle des Unternehmens als verlässlicher Lieferant für mehrere Industrienationen gleichzeitig. Hinzu kommt ein klarer strategischer Ansatz bei Akquisitionen. Statt risikoreicher Explorationsprojekte setzt das Management gezielt auf bestehende Liegenschaften mit vorhandener Infrastruktur. Dadurch lassen sich Entwicklungszeiten verkürzen und Investitionsrisiken deutlich reduzieren.
Ein weiterer wichtiger Faktor sind langfristige Abnahmeverträge, insbesondere mit US-nahen Abnehmern. Diese sichern nicht nur stabile Einnahmen über viele Jahre, sondern schaffen auch Planungssicherheit in einem traditionell zyklischen Rohstoffmarkt. Gleichzeitig wird die geopolitische Bedeutung des Unternehmens weiter gestärkt, da es sich als verlässlicher Partner für kritische Lieferketten etabliert. In Summe entsteht ein strategischer Dreiklang aus Asien, Europa und Nordamerika, der in dieser Form im Wolframsektor nahezu einzigartig ist.
Neubewertung durch Knappheit und geopolitische Macht
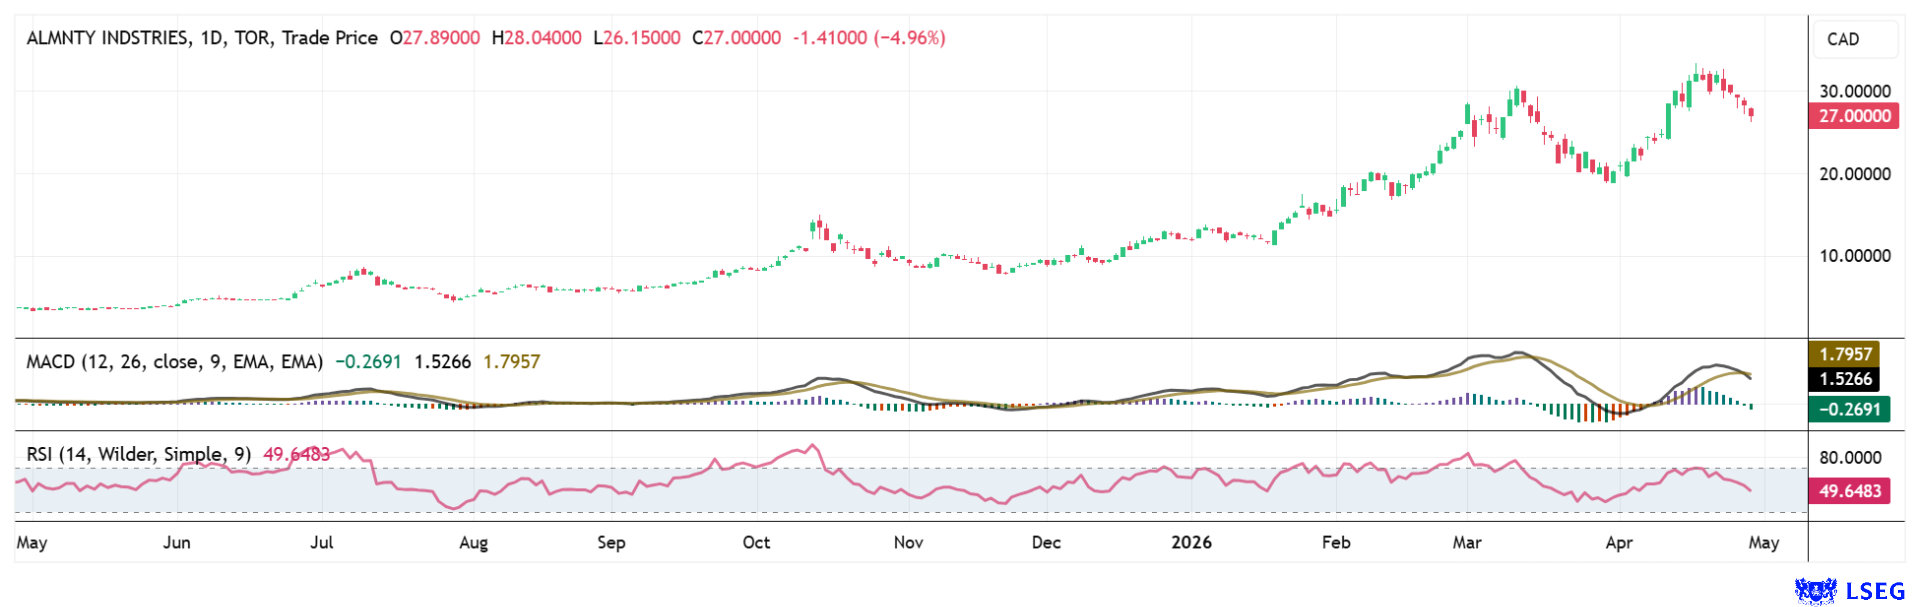
Die Wolframstory steht erst am Anfang. Ein strukturelles Angebotsdefizit, eine rasant steigende Nachfrage aus Hochtechnologie und Verteidigung sowie die geopolitische Neuordnung der Lieferketten bilden ein starkes Fundament für langfristig hohe Preise. Almonty Industries ist einer der wenigen Akteure, die diese Lücke überhaupt schließen können. Mit wachsender Produktionskapazität, strategischer Nähe zu den USA, langfristigen Abnahmeverträgen und außergewöhnlichen Margenperspektiven besitzt das Unternehmen erhebliches Neubewertungspotenzial. Vieles deutet darauf hin, dass die Aktie trotz der jüngsten Kursgewinne das Ende der Fahnenstange noch nicht erreicht hat.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.