22.10.2026 | 05:48
Die NATO legt nach - Rüstungs-Titel im Fokus! Dassault Aviation, OHB, HPQ Silicon und DroneShield im Fokus
Erstellt und veröffentlicht im Auftrag von HPQ Silicon
Der vereitelte Drohnen-Anschlag von Leipzig bewirkte ein erstes Wachrütteln der westlichen NATO-Partner zur Bedrohungslage in Europa. Auf den Plan rückt neben der innereuropäischen Zusammenarbeit auch der Schulterschluss mit Kanada im Bereich der Rüstungs- und Rohstoffindustrie. Aus den letzten Gesprächen lassen sich Beschlüsse mit strategischer, wirtschaftlicher und geopolitischer Reichweite ableiten, das sind wegweisende Rahmenbedingungen für die kommenden Jahre. Die verstärkte transatlantische Kooperation bündelt europäisches Knowhow mit Kanadas enormen Ressourcenreichtums, um die gemeinsame Verteidigungsfähigkeit nachhaltig zu stärken. Durch den direkten Zugriff auf relevante Vorkommen minimiert Europa gezielt seine riskante Rohstoffabhängigkeit von autokratischen Staaten wie China und Drittstaaten. Kanada verfügt über eine Vielzahl der 34 von der EU als kritisch eingestuften Rohstoffe, darunter essenzielles Lithium, Nickel, Kobalt und Kupfer. Diese Metalle bilden das unverzichtbare Fundament für moderne militärische Technologien wie Elektronikkomponenten, Triebwerke und hochsensible Kommunikations-Systeme. Um diese bilaterale Brücke zu unterfüttern, haben die beteiligten Regierungen und Institutionen für die nächsten Jahre gigantische Budgets und Rahmenvereinbarungen freigegeben. So beläuft sich das Volumen des europäischen SAFE-Programms für Rearmierung und Rüstungsbeschaffung auf eine Startsumme von 150 Mrd. EUR, spätere Ausdehnungen unterliegen einer neuen Beschlusslage. Für Anleger bedeutet dieses Setup eine gute Grundlage für Gewinne im Depot. Wir gehen etwas tiefer.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: HPQ Silicon Inc | CA40444L1031 , DRONESHIELD LTD | AU000000DRO2 , DE0005936124
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Dassault Aviation und OHB – Zusammenarbeit im Orbit
Die NATO schreitet voran und bringt die militärische Infrastruktur in Europa auf Vordermann. Führend sind die bekannten Player der Defense-Szene aus Deutschland und Frankreich. Wie man aus den aktuellen News entnehmen kann, werden die beiden Unternehmen Dassault Aviation und der Bremer Raumfahrtkonzern OHB in nächster Zeit eine Schlüsselrolle einnehmen. Denn die französische Regierung unter Präsident Emmanuel Macron hat im September 2026 offiziell ihre Unterstützung für die Entwicklung des innovativen, wiederverwendbaren Raumgleiters VORTEX bekannt gegeben. Bei diesem zivilen und militärischen Orbit-Projekt übernimmt Dassault Aviation die Gesamtarchitektur und Systemintegration, während OHB für das kritische Servicemodul verantwortlich zeichnet. Unterstützt wird das Kernteam von weiteren europäischen Partnern wie MT Aerospace und Sener, ein erster kleinerer Demonstrator namens VORTEX-D soll bereits 2028 seinen suborbitalen Erstflug absolvieren. Später steht der größere VORTEX-S mit bis zu zwei Tonnen Nutzlastkapazität auf dem Plan, das aber erst in fernerer Zukunft.
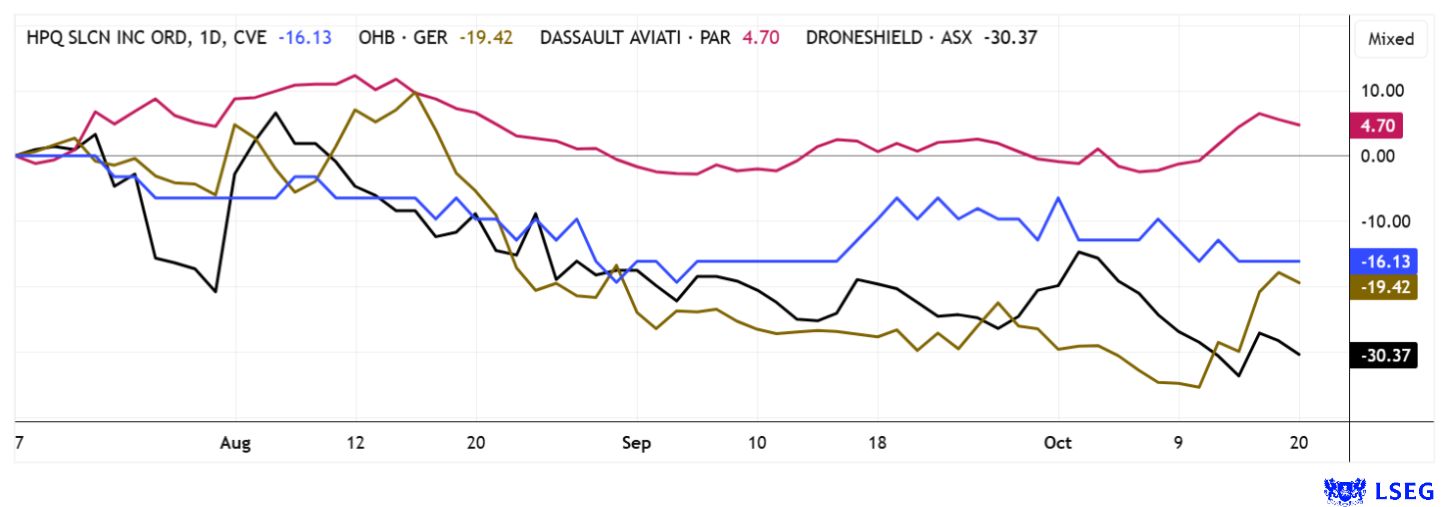
Neben diesen neuen Ambitionen im Weltraum treibt Dassault Aviation auch die europäische Souveränität im Luftraum massiv voran. Nach dem Ende des trilateralen FCAS-Jetprojekts fokussiert sich der französische Rüstungskonzern intensiv auf den neuen Rafale F5-Standard. Diese modernisierte Plattform bildet das technologische Herzstück für den zukünftigen Luftkampf im Verbund mit unbemannten Begleitsystemen namens „Loyal Wingman“. Dassault profitiert dabei auch direkt von europäischen Finanzhilfen, denn die Ukraine hat jüngst eine historische Bestellung über 16 Rafale-Kampfjets aufgegeben, welche über ein EU-Unterstützungsdarlehen mitfinanziert werden. Die Dassault-Aktie nützt diesen Schwung für einen erholten Aktienkurs von 299 EUR, nachdem erst vor Kurzem die 275 EUR-Linie getestet wurde. Auch bei OHB sind Kurse unter 160 EUR wohl Geschichte, gestern wurden zeitweise wieder Preise von mehr als 200 EUR aufgerufen. Das alte Hoch bei rund 676 EUR dürfte trotzdem erst mal außerhalb der Zielzone liegen. Analysten auf der Plattform LSEG Refinitiv setzen für Dassault einen Zielkurs von 375 EUR, bei OHB sind es immerhin 305 EUR oder rund 50 % Aufschlag. Nach der starken Korrektur sind technische Rückkäufe sehr wahrscheinlich, Investoren sollten aber bei OHB das KGV 2027e von rund 40 im Auge haben, bei Dassault stehen hier nur überschaubare 16 zu Buche. Spannend!
DroneShield – Berechtigte Zweifel der Investoren beflügeln den Abverkauf
Nun ist es passiert! Der Kurs des australischen Drohnen-Abwehrspezialisten DroneShield stürzt trotz guter operativer Auftragslage immer weiter ab. Gestern wurden Kurse von 0,90 EUR erreicht, das ist nur noch rund 12 % vom 52-Wochentief bei rund 0,80 EUR entfernt. Hauptgrund für den massiven Kursrückgang ist eine heftige Margenkompression, die das Unternehmen trotz des dynamischen Wachstums in die roten Zahlen geführt hat. Besonders der kräftige Anstieg der Betriebskosten belastet die Bilanz und mündete zuletzt in einem überraschend hohen Nettoverlust von 32,2 Mio. AUD. Gleichzeitig scheinen die jüngsten EU-Aufträge bei einer zwischenzeitlichen Marktkapitalisierung von mehr als 1,5 Mrd. AUD bereits hohe Erwartungen vorweggenommen zu haben, sodass spekulativ orientierte Anleger nun offenbar die Reißleine ziehen. Damit zeigt sich einmal mehr, dass ein prall gefülltes Auftragsbuch allein keine steigenden Aktienkurse garantiert, wenn Profitabilität und Kostenkontrolle hinter den Erwartungen zurückbleiben. Weiter untersucht werden die ungeregelten Aktienverkäufe von Insidern aus dem Jahr 2025. Die Vorgänge stellen nicht gerade eine Werbung für die Australier dar. Daher mahnen wir auch auf diesem Niveau noch zur Vorsicht, denn mit einer 7-fachen Umsatzbewertung 2026e ist der Titel trotz Korrektur alles andere als günstig!
HPQ Silicon – Mit Europa auf dem besten Weg zu Wachstum
Das enge Ineinandergreifen von Rohstoffversorgung und Rüstungsbeschaffung stabilisiert die industriellen Lieferketten der europäischen Partner im Krisenfall entscheidend. Der Beitritt Kanadas zur europäischen Rüstungsinitiative SAFE Anfang 2026 untermauert, wie stark die Sicherheitsarchitekturen der beiden Regionen mittlerweile miteinander verschmelzen. Kanadische Unternehmen erhalten dadurch direkten Zugang zu europäischen Ausschreibungen, was die Entwicklung und Produktion komplexer Verteidigungsgüter beschleunigt. Neben dem reinen Materialfluss profitiert die Allianz von einem tiefgreifenden Austausch in Forschung und Entwicklung für resiliente, geschlossene Wertschöpfungsketten. Schließlich setzt die Zusammenarbeit weltweit Maßstäbe, da beide Regionen strengste Umwelt- und Sozialstandards im Bergbau sowie in der industriellen Weiterverarbeitung forcieren.
Ein gutes Beispiel für transatlantische Kooperationen liefert der Spezialist für Silizium-Technologien HPQ Silicon. Gemeinsam mit dem französischen Entwicklungspartner Novacium verfolgen die Kanadier das Ziel, leistungsfähigere Lithium-Ionen-Zellen zu entwickeln und diese schrittweise in industrielle Anwendungen zu überführen. Das Portfolio umfasst darüber hinaus ein neuartiges Verfahren zur Herstellung von pyrogenem Siliziumdioxid sowie Technologien für die Wasserstoffgewinnung und die energetische Verwertung von Abfällen. Einen bemerkenswerten Fortschritt auf dem Weg zur Kommerzialisierung meldete HPQ Mitte Oktober mit einer Vereinbarung zur technischen Prüfung seiner Endura+-Batteriezellen durch Aptera Motors, einem börsennotierten US-Entwickler von Solar-Elektrofahrzeugen. Im Rahmen der Kooperation wird Aptera leistungsstarke Lithium-Ionen-Zellen im zylindrischen 21700-Format untersuchen, deren Technologie auf siliziumbasierten Anodenmaterialien von Novacium beruht. Die geplanten Labortests sollen zeigen, ob die Zellen den Anforderungen eines Fahrzeugs gerecht werden können, dessen Konzept auf geringem Energieverbrauch, aerodynamischer Optimierung und integrierter Solarstromerzeugung basiert.
Für HPQ ist diese Vereinbarung deshalb interessant, weil sie den Zugang zu einem weiteren Anwendungsfeld jenseits der bislang besonders intensiv adressierten Drohnen- und Verteidigungsmärkte eröffnet. Gerade bei Elektrofahrzeugen können eine höhere Energiedichte und eine effizientere Nutzung des verfügbaren Bauraums entscheidende Vorteile bieten, auch wenn die tatsächliche Eignung der Endura+-Zellen erst durch die laufenden Tests belegt werden muss. Aptera hat mit seiner auf Effizienz ausgelegten Fahrzeugarchitektur einen passenden technischen Prüfpartner gewonnen, während HPQ die Chance erhält, seine Zelltechnologie unter konkreten automobilen Anforderungen bewerten zu lassen. Damit gewinnt die Investmentstory der Kanadier weiter an Substanz, denn nach den Fortschritten bei der Zertifizierung der Gen4-Zellen und ersten Batterieaufträgen für FPV-Drohnen erweitert HPQ nun den Kreis potenzieller industrieller Anwender.
HPQ hält 36,8 % an Novacium und besitzt die exklusiven Vermarktungsrechte für die relevanten Technologien in Nordamerika, wodurch das Unternehmen sowohl an der technologischen Entwicklung als auch an möglichen künftigen kommerziellen Erlösen partizipieren kann. Neben der Batterieplattform bleiben das plasmabasierte Fumed-Silica-Verfahren und die Wasserstofftechnologie HyDRAS als weitere potenzielle Werttreiber, welche langfristig zusätzliche Märkte erschließen könnten. Der Aptera-Test ist noch kein Durchbruch auf kommerzieller Ebene, aber ein weiterer Schritt aus dem Entwicklungsstadium heraus. Bei aller technologischer Breite ist das Unternehmen immer noch zu rund 60 Mio. CAD bewertet. Lange sollte diese sichtbare Unterbewertung nicht mehr Bestand haben!
Fazit
Das strategische Zusammenrücken Europas und Kanadas im Rüstungs- und Rohstoffsektor bildet ein entscheidendes Fundament, um die transatlantische Sicherheitsarchitektur langfristig zu festigen. Durch die Koppelung kanadischer Metallvorkommen mit europäischer High-Tech-Affinität gelingt es dem Bündnis, kritische Lieferketten zu stabilisieren und die riskante Abhängigkeit von autokratischen Märkten drastisch zu reduzieren. Die Aktien im Defense-Sektor haben gerade eine Korrektur hinter sich gebracht. Anlass für Anleger, ihre Portfolio-Gewichtungen neu zu überdenken. Eine gesunde Streuung schützt vor überbordender Volatilität.
Interessenskonflikt
Dieser Artikel ist eine Werbeanzeige und wurde erstellt und veröffentlicht von Apaton Finance GmbH („Apaton“) im Auftrag der HPQ Silicon Inc. („Emittent“). Hierfür erhält Apaton eine Vergütung vom Emittenten.
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.