09.10.2026 | 04:00
BioTech-Rally 2027: Patente, Blockbuster und Biosimilars! Im Fokus stehen Bayer, Formycon, Evotec und Novo Nordisk
Der Sturm im Pharma-Sektor nimmt weiter Fahrt auf! Auslaufende Patente und laborierende Gesundheits-Systeme bringen alte Margen-Blockbuster ins Wanken, denn gesellschaftliche Veränderungen und die Sparzwänge der Regierungen rütteln am Grundgerüst kostspieliger Pharma-Entwicklungen. Laufen dann auch noch Patente aus, beginnt für viele Nachahmer ein Wettlauf mit der Zeit. Denn die Marktanteile sortieren sich neu und läuten eine neue Ära des Wachstums ein. Mitten in dieser dynamischen Rallye positionieren sich vier bekannte Branchenvertreter an unterschiedlichen Fronten, um von den Marktverschiebungen zu profitieren. Der Leverkusener Pharmariese Bayer kämpft sich nach schwierigen Jahren mit einer runderneuerten Pipeline zurück. Auf der Beschleunigungsspur findet man auch die deutsche Biosimilar-Hoffnung aus München, erste Produkte sind bereits auf dem Markt. Beim Hamburger Wirkstoffforscher Evotec wird immer noch restrukturiert, hier liegen die Trigger in der hochmodernen, KI-gestützten Multivalenz-Plattform. Der dänische Gigant Novo Nordisk reitet derweil unaufhaltsam weiter auf der weltweiten Adipositas- und Diabetes-Welle und treibt die nächste Generation seiner Megaseller voran. Analysten haben es nicht leicht, aber für Investoren bieten sich viele Chancen.
Lesezeit: ca. 5 Min.
|
Autor:
André Will-Laudien
ISIN:
FORMYCON AG | DE000A1EWVY8 , BAYER AG NA O.N. | DE000BAY0017 , NOVO NORDISK A/S | DK0062498333 , EVOTEC SE INH O.N. | DE0005664809
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Evotec – Schon wieder auf der Suche nach Führungspersonal
Der Hamburger Wirkstoffforscher Evotec SE kommt auf der Führungsebene einfach nicht zur Ruhe und muss mitten in einer sensiblen Restrukturierungsphase den nächsten prominenten Abgang verkraften. Überraschend gab das im SDAX notierte Unternehmen bekannt, dass der langjährige Forschungschef Dr. Cord Dohrmann (CSO) sein Amt im gegenseitigen Einvernehmen niedergelegt hat. Dohrmann war über 16 Jahre lang eine prägende Figur für die wissenschaftliche Exzellenz des Konzerns und trieb Schlüsseltechnologien wie die iPSC-Stammzellforschung maßgeblich voran. Für den erst seit Sommer amtierenden Vorstandschef Dr. Christian Wojczewski bedeutet diese Personalie, dass er nun parallel zum laufenden harten Sparkurs eine der wichtigsten Schlüsselpositionen neu besetzen muss. Die Suche nach einer geeigneten Nachfolge wurde laut Unternehmensangaben zwar umgehend eingeleitet, hinterlässt jedoch vorerst eine strategische Lücke in der wissenschaftlichen Leitung. Nach einer Kürzung der Umsatzprognose um ca. 20 % kam es auch zu massiven Gewinnwarnungen, denn statt der Nulllinie soll das EBITDA nun bei minus 70 bis 105 Mio. EUR liegen. Mit 57 % Verlust auf unter 3 EUR in den letzten 12 Monaten liegt Evotec aktuell in der Verliererliste weit vorne. Die Analysten auf der Plattform LSEG sind aber immer noch positiv gestimmt und setzen im Schnitt ein 12-Monats-Kursziel von 4,50 EUR. Für Trader hoch interessant!
Bayer – Portfolio-Umbau bringt Bayer zurück auf Wachstumskurs
Kaum jemand hatte die Entspannung im Glyphosat-Konflikt auf dem Radar, doch Bayer hat sich innerhalb von nur 10 Monaten im Kurs bereits wieder verdoppelt. Und jetzt könnte der nächste Kursschub folgen: Mit deutlich mehr finanzieller Luft treibt der Pharma- und Chemiekonzern seine Entschuldung konsequent voran und setzt dabei auf einen offensiven Mix aus Kapitalmaßnahmen und Portfolio-Umbau. Für einen kräftigen Liquiditätsschub sorgte zuletzt die Platzierung neuer Hybridanleihen über 2 Mrd. EUR. Der Clou: Führende Ratingagenturen rechnen die Papiere zu 50 % dem Eigenkapital zu, wodurch sich wichtige Bilanz- und Bonitätskennzahlen spürbar verbessern. Weiteres Kapital bringt der Verkauf ausgewählter Vermögenswerte, darunter die weltweiten Rechte am Krebsmedikament Stivarga an den Aachener Pharmakonzern Grünenthal. Bis zu 375 Mio. EUR fließen dadurch zusätzlich nach Leverkusen. Zusammen mit der bereits zuvor vereinbarten milliardenschweren Finanzierung durch Apollo gewinnt Bayer damit erheblichen finanziellen Bewegungsspielraum und kann nun wieder offensiv nach vorne blicken.
Nun kommen gute News von der FDA. Die US-Arzneimittelbehörde hat Bayers Antrag auf eine Zulassungserweiterung für Kerendia zur Behandlung chronischer Nierenerkrankungen bei Erwachsenen ohne Diabetes angenommen. Grundlage ist die Phase-III-Studie FIND-CKD, in der Kerendia den primären Endpunkt erreichte und den Verlust der Nierenfunktion signifikant verlangsamte. Zudem sank das Risiko für einen kombinierten Nieren-Kreislauf-Endpunkt gegenüber Placebo signifikant (Hazard Ratio 0,77). Die FDA-Entscheidung könnte das Einsatzgebiet des bereits bei Nierenerkrankungen mit Diabetes und bestimmten Formen von Herzinsuffizienz zugelassenen Medikaments deutlich erweitern. Mit einem von LSEG-Analysten erwarteten KGV von lediglich 9,2 für 2027e erscheint die Aktie derzeit mit 43 EUR nicht zu teuer, zumal der 12-Monats-Konsens bei 58,60 EUR liegt.
Formycon – Das kommende Jahr 2027 bietet viel Überraschungspotenzial
Mit der Aktie des Münchener Biosimilar-Spezialisten Formycon haben die Anleger einen harten Kursritt hinter sich bringen müssen. Denn das Papier erreichte im wichtigen Transformationsjahr 2022 bis Anfang 2023 Kurse von über 90 EUR, fiel im Jahr 2026 aber im Tief auf 16,30 EUR zurück. Das Positive daran: Die Kerninvestoren sind immer bei der Stange geblieben! Die über Hexal Pharma und BioNTech bekannt gewordene Investoren-Familie Strüngmann ist heute noch mit rund 24 % beteiligt. Daneben ist auch Großinvestor und Back-Ikone Peter Wendeln mit über 13 % an Bord. Trotz bislang schlechter Kursperformance in 2026 lesen sich die aktuellen Aussichten der Münchener gut, denn für das Geschäftsjahr 2027 schaltet das Unternehmen laut Analysten operativ und finanziell in den Turbomodus. Nach dem für 2026 avisierten Erreichen der operativen Gewinnschwelle prognostizieren die Experten auf der Plattform LSEG Refinitiv für das kommende Jahr einen gewaltigen Ergebnissprung bei einem taxierten Umsatz von über 107 Mio. EUR nach nur 44,5 Mio. EUR in 2025. Nach dieser Rechnung begeistern würde das verbleibende EBITDA, welches laut Marktexperten dank massiver Skalierungseffekte des Produktportfolios von nahezu Null auf über 46 Mio. EUR nach oben schießen soll. Angetrieben wird diese Rally von der fortschreitenden Marktdurchdringung bereits etablierter Nachahmerprodukte wie dem Stelara-Biosimilar FYB202 und dem frisch in Europa gestarteten Augenmittel FYB203. Der absolute Kurstreiber für das Jahr 2027 bleibt jedoch der Hoffnungsträger FYB206, ein Keytruda-Biosimilar aus dem Bereich Krebs-Immuntherapie, dessen anstehende Zulassungsverfahren und potenziell lukrativen Lizenzpartnerschaften die Kassen zum Klingeln bringen dürften. Der aktuelle Kurs von ca. 19 EUR reflektiert noch eine recht moderate Marktkapitalisierung von 335 Mio. EUR. Wäre schön, wenn die lange Bodenbildung seit März tatsächlich zum Abschluss kommen würde. Sehr spannend!
Novo Nordisk – Technologischer Quantensprung kontert juristische Störfeuer
Auch beim dänischen Pharma-Riesen Novo Nordisk tut sich einiges. Das Index-Schwergewicht steuert nach über 34 % Jahresverlust immer noch durch unruhige Fahrwasser, doch neben einigen zähen Rechtsstreitigkeiten gibt es auch zukunftsweisende Großtransaktionen. Für Aufsehen sorgte zuletzt die finanzstarke Allianz mit den schwedischen Spezialisten von Nanexa: Diese Kooperation sichert den Skandinaviern die Exklusivrechte an einer neuartigen Technologie zur Wirkstofffreisetzung, wodurch die Verabreichungsintervalle der gefragten Adipositas-Präparate drastisch gestreckt werden könnten – weg von der wöchentlichen Injektion, hin zu monatlichen oder gar vierteljährlichen Zyklen. Ein solcher Quantensprung besitzt das Potenzial, den Vorsprung im lukrativen Markt für Gewichtsreduktion dauerhaft abzusichern.
Demgegenüber steht eine juristische Auseinandersetzung auf dem US-amerikanischen Markt, wo der Nachahmer-Produzent Mylan versucht, den Patentschutz der Wegovy-Injektionssysteme gerichtlich zu Fall zu bringen. Solche Attacken von Generikaherstellern lasten kurzfristig auf der Stimmung, dennoch ändern sie nur wenig an den bestehenden Marktanteilen des Branchenprimus. Selbst angesichts scharfer Konkurrenz und gesundheitspolitischer Debatten über Preisobergrenzen bleibt die Entwicklungspipeline bei den Dänen prall gefüllt und verspricht eine ganze Reihe künftiger Kassenschlager. Auch wenn derzeit lediglich 7 von 31 Analysten auf der Plattform LSEG Refinitiv eine explizite Kaufempfehlung aussprechen, signalisiert das mittlere Kursziel von 315 DKK ein attraktives Aufwärtspotenzial von rund einem Viertel gegenüber dem jüngsten Schlusskurs. Und: Wenn die Überzahl der Experten bereits schlechte Laune hat, kann es perspektivisch nur besser werden!
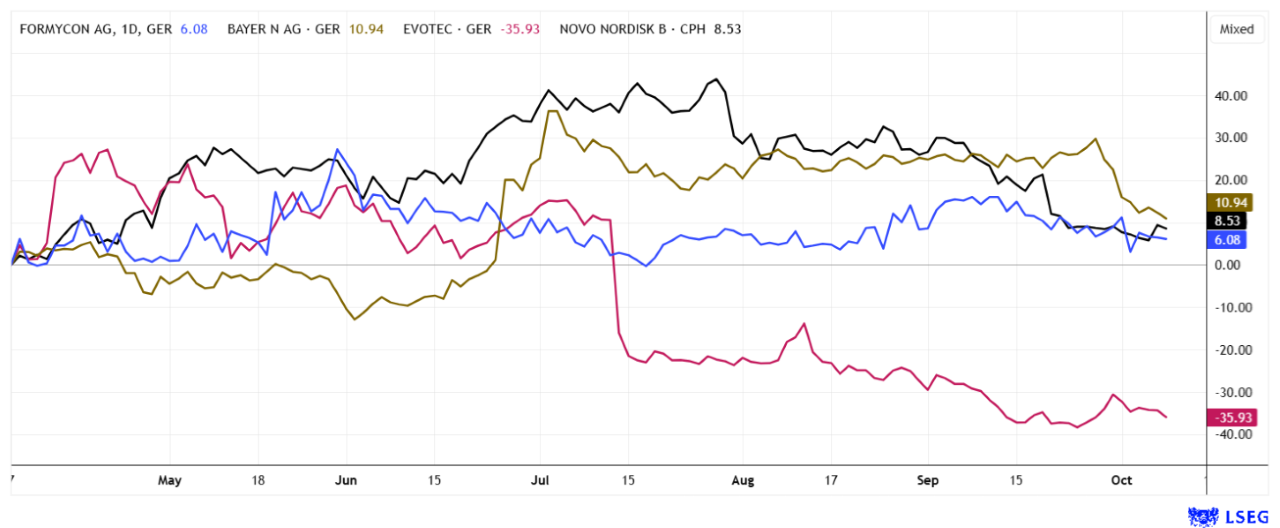
Die Scheinwerfer an den Finanzmärkten richten sich wieder verstärkt auf das Segment der Life Sciences. Neben hochinnovativen, neuartigen Therapien rücken dabei zunehmend strategisch platzierte Nachahmer-Präparate in den Mittelpunkt des Interesses. Auch dank einer branchenweit spürbaren Erholung der Liquiditätssituation verzeichnen viele Akteure am Kapitalmarkt wieder echte, fundamentale Befreiungsschläge. Mit einer guten Diversifikation lassen sich Portfolioschwankungen effektiv eingrenzen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.