01.10.2026 | 05:00
Dezentral statt Dunkelflaute: Siemens Energy, 2G Energy und AHT Syngas im Vergleich
Wenn das Stromnetz an seine Grenzen gerät und die Dunkelflaute droht, helfen auch Windräder und Solarparks nicht weiter. Gefragt ist dann steuerbare Erzeugung, und die Kraft-Wärme-Kopplung gilt dabei als wichtige Brückentechnologie. Der wachsende Energiehunger von Industrie und KI-Infrastruktur verlangt nach Anlagen, die die schwankende Einspeisung aus erneuerbaren Energien ausgleichen. Die Lösungen reichen vom Gigawatt-Kraftwerk bis zur dezentralen Kompaktanlage. Wir stellen drei Unternehmen vor und beleuchten den Trend.
Lesezeit: ca. 4 Min.
|
Autor:
Nico Popp
ISIN:
A.H.T. SYNGAS TECH. EO 1 | NL0010872388 , 2G ENERGY AG | DE000A0HL8N9 , SIEMENS ENERGY AG NA O.N. | DE000ENER6Y0
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Siemens Energy: Gigawatt-Projekte in Asien
Siemens Energy steht für große Kraftwerksarchitekturen, die erhebliche Skaleneffekte bieten. Derartige Lösungen sind weltweit gefragt. Mitte September unterzeichneten die malaysischen Energieversorger YTL Power und Ganda Power mit Siemens Energy Reservierungsvereinbarungen über vier weitere Großgasturbinen der Leistungsklasse SGT-9000HL. Zusammen mit drei bereits gesicherten Einheiten kommen die beiden Versorger damit auf sieben Turbinen mit einer kombinierten Leistung von über 5.250 MW, vorgesehen für Projekte in Malaysia und der Region. Gas- und Dampf-Großkraftwerke dieser Art sind vor allem in stark wachsenden Schwellenländern das Rückgrat stabiler Netze. Sie erfordern jedoch viel Kapital, lange Genehmigungszyklen und gut ausgebaute Übertragungsnetze. In dicht besiedelten westeuropäischen Energiemärkten stoßen solche Gigawatt-Strukturen zunehmend an Akzeptanz- und Machbarkeitsgrenzen.
2G Energy: Container-Kraftwerke für KI-Rechenzentren
Einen agilen, dezentralen Ansatz verfolgt 2G Energy. Der Kraftwerksbauer aus dem münsterländischen Heek zeigt, wie schnell sich mit modularen Lösungen Aufträge gewinnen lassen. Der Strombedarf von Rechenzentren überfordert die Netzinfrastruktur vielerorts, sodass Betreiber zunehmend auf eigene Erzeugung vor Ort setzen. Am 23. September erhielt 2G Energy von der US-amerikanischen Energy Vault einen Auftrag über containerisierte Kraftwerksmodule mit einer Gesamtleistung von 275 MW. Die Anlagen sind für KI- und Rechenzentrumskunden in den USA bestimmt und sollen zwischen Ende 2027 und Herbst 2028 ausgeliefert werden. Dort arbeiten sie mit Batteriespeichern und Steuerungstechnik von Energy Vault zusammen. Statt auf den schleppenden Ausbau von Stromtrassen zu warten, setzen die Auftraggeber auf vormontierte Module. Dieses Plug-and-Play-Design verkürzt die Installationszeiten und hält mit den Produktzyklen der Tech-Industrie Schritt. Der Trend vom individuellen Anlagenbau zur modularen Serienfertigung verändert die Branche spürbar.
AHT Syngas: Holzvergasung trifft auf KWKG-Rückenwind
Auf dezentrale Lösungen setzt auch AHT Syngas Technology. Die thermochemische Holzvergasung galt lange als heikle Technologie, weil sich bei der Vergasung aggressive Teere bilden. AHT begegnet diesem Problem mit dem Doppelfeuer-Verfahren (Twin-Fire). Der Reaktor kombiniert Gleich- und Gegenstromvergasung in zwei getrennten Zonen und spaltet langkettige Kohlenwasserstoffe bereits im Prozess auf. Eine nachgeschaltete, mehrstufige Gasreinigung senkt den Teergehalt so weit, dass das Synthesegas in Gasmotoren eingesetzt werden kann, ohne diese zu schädigen. So lassen sich günstige Reststoffe wie Straßenbegleitgrün oder Altholz statt teurer Holzpellets verwerten, was die Brennstoffkosten senkt.
Rückenwind kommt aus Berlin. Das Bundeswirtschaftsministerium hat Eckpunkte für eine Novelle des Kraft-Wärme-Kopplungsgesetzes (KWKG) vorgelegt; einen Kabinettsbeschluss strebt es für den Herbst an. Geplant ist, die Förderung bis 2035 zu verlängern, das Jahresbudget für Wärmenetze und Speicher von 150 auf 400 Mio. EUR anzuheben und die Fördergrenze je Wärmenetzprojekt auf 100 Mio. EUR zu verdoppeln. Zugleich verschärft die europäische RED-III-Richtlinie die Nachhaltigkeitsanforderungen an Holzenergie. Die Zertifizierungspflicht greift künftig bereits ab 7,5 MW Feuerungswärmeleistung statt wie bisher ab 20 MW. Kleinere Anlagen können unterhalb dieser Schwelle bleiben. AHT deckt mit Kompaktanlagen ab 200 kW elektrischer Leistung genau dieses Segment ab und bietet Kommunen damit eine Option für die Wärmewende vor Ort.
AHT Syngas: Neues Führungsteam und Polen als Wachstumshebel
Im September übernahm Dr. Diego Freydl, der AHT seit mehr als acht Jahren als Investor und Berater begleitet, den Vorstandsvorsitz. Er will das Produktportfolio verbreitern, die Abhängigkeit vom kapitalintensiven Projektgeschäft verringern und wiederkehrende Umsätze stärken. Den Umbau zum Betreiber eigener Anlagen hatte AHT bereits Anfang des Jahres eingeleitet und dafür im Januar eine Wandelanleihe über 2,0 Mio. EUR platziert (5 % Kupon, Wandlungspreis 1,25 EUR). Der bisherige Chef Gero Ferges konzentriert sich als Technikvorstand auf die Anlagenentwicklung. Neu im Vorstand ist Peter Biewald als Finanzchef. Den größten Wachstumshebel sieht das Management in Polen. Zusammen mit dem Partner und Aktionär INNOTEC ENERGY arbeitet AHT an 17 Anlagenprojekten, und für 2026 stellt das Management aus den laufenden Aktivitäten ein Auftragsvolumen von mindestens 10 Mio. EUR in Aussicht.
AHT Syngas: Schwaches Halbjahr, GBC sieht aber Potenzial
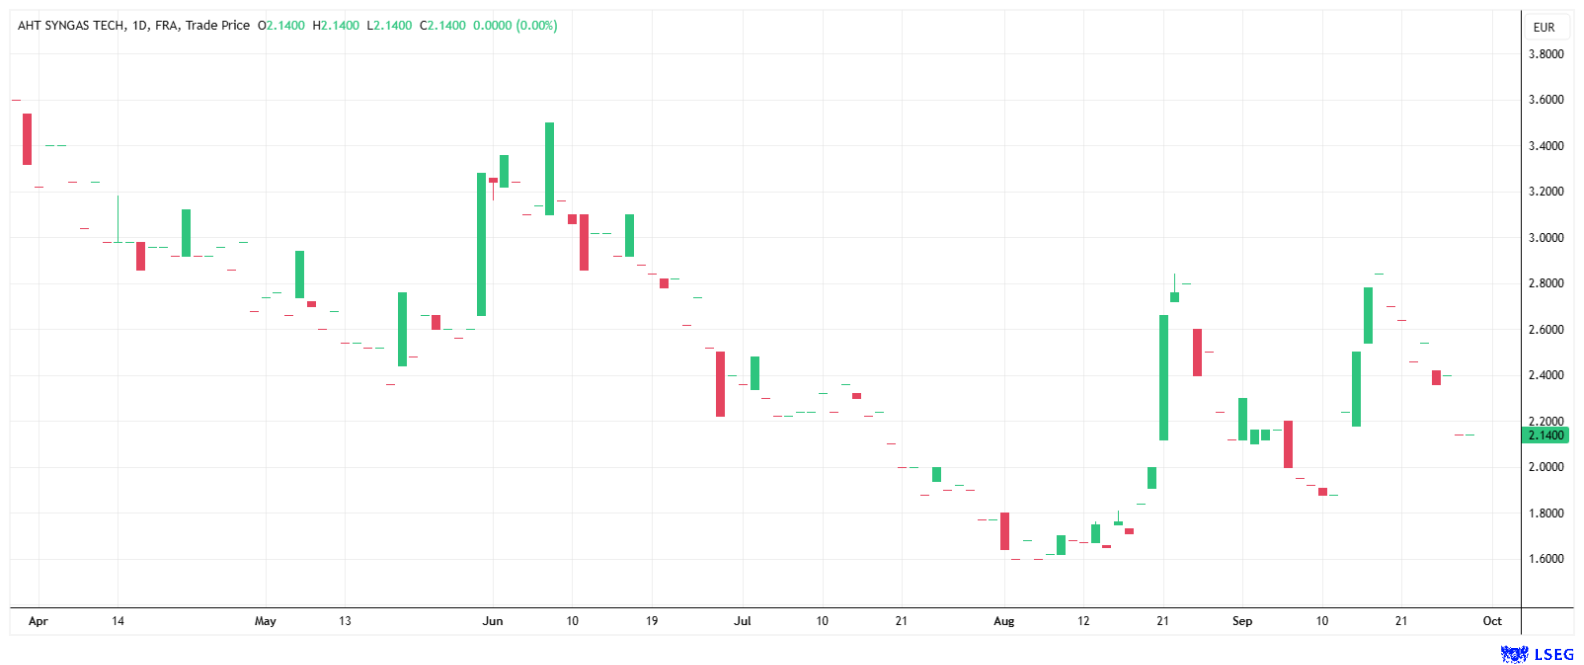
Wie groß der Handlungsdruck ist, zeigen die Ende September vorgelegten Halbjahreszahlen. Der Umsatz fiel im ersten Halbjahr 2026 auf unter 0,1 Mio. EUR (Vorjahr: 1,9 Mio. EUR). Unter dem Strich stand ein Verlust von 1,3 Mio. EUR. Das Eigenkapital schrumpfte auf 0,53 Mio. EUR. Das Management führt die Entwicklung auf Verzögerungen bei Projektabschlüssen zurück und zeigt sich zuversichtlich, mehrere Projekte zügig in Aufträge umzuwandeln. Die Aktie notiert bei rund 2,10 EUR, die Marktkapitalisierung liegt damit lediglich bei rund 5 Mio. EUR. Die Analysten der GBC AG hatten ihr Kursziel im Dezember 2025 von 20,20 EUR auf 8,50 EUR gesenkt und das Rating „Kaufen“ beibehalten. Ihre Prognosen gingen allerdings von deutlich höheren Umsätzen für 2026 aus; eine Aktualisierung nach den Halbjahreszahlen steht noch aus. Gelingt es dem neuen Führungsteam, die in Aussicht gestellten Auftragsvolumina in verbindliche Verträge umzuwandeln, eröffnet das Chancen. Bleiben die Aufträge aus, könnte die Aktie weiter unter Druck geraten. Der Titel ist ein Fall für erfahrene, risikobewusste Turnaround-Spekulanten.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.