08.04.2026 | 05:20
Panzer, Chips, Raketen: Ohne Almonty Industries läuft im Westen bald nichts mehr, denn China dreht den Hahn zu
Die Rohstoffwelt hat ein neues Blindgänger-Thema. Während alle über Helium diskutieren, bahnt sich bei einem weitaus kritischeren Metall ein perfekter Sturm an: Wolfram. Es steckt in panzerbrechender Munition, in Raketendüsen und in jedem modernen Speicherchip. Gerade die Rüstungsbranche braucht aufgrund der laufenden Kriege dringend Nachschub. China dreht den Exporthahn zu, die Preise explodieren, und die strategischen Reserven des Westens schmelzen. Genau in dieses Vakuum stößt Almonty Industries, das jahrelang unbeachtet im Untergrund arbeitete. Jetzt läuft seine größte Mine an, mitten in einem Markt, der verzweifelt nach Alternativen sucht.
Lesezeit: ca. 4 Min. | Autor: Armin Schulz
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Das Problem, das niemand kommen sah
Die Nachricht verhallte Anfang April weitgehend ungehört. Japanische Lieferanten eines entscheidenden Halbleitergases, Wolframhexafluorid, warnten ihre südkoreanischen Abnehmer, dass sie die Belieferung ab Sommer nicht mehr aufrechterhalten könnten. Der Grund sitzt in Peking. China hat den Export von Wolfram nach Japan massiv eingeschränkt. Wer das Gas braucht, steht plötzlich im Regen.
Vergleicht man das mit der bekannten Helium-Knappheit, wird die Dimension klar. Helium lässt sich aus den USA oder Russland besorgen. Bei Wolfram gibt es diese Alternativen nicht. China kontrolliert gut 80 % der weltweiten Produktion. Wer das Metall will, kam bisher kaum am Reich der Mitte vorbei.
557 Prozent Preissprung – und kein Ende in Sicht
Die Exportkontrollen trafen einen Markt, der über Jahrzehnte künstlich ruhiggestellt war. Subventionen aus Peking hielten die Preise niedrig. Dann, ab Februar 2025, änderte sich alles. Lizenzen wurden knapp, die Ausfuhren brachen ein. Der Preis für Ammoniumparawolframat (APT), das handelsübliche Rohprodukt, schoss innerhalb eines Jahres um mehr als das Fünffache nach oben.
Selbst erfahrene Rohstoffanalysten sprechen inzwischen nicht mehr von einer zyklischen Teuerung, sondern von einer strukturellen Neubewertung. Der Markt atmet zum ersten Mal seit 30 Jahren frei und die Luft ist dünn.
Zwei Fronten, eine Lücke
Die aktuelle Verknappung wirkt gleich in zwei Richtungen. Da ist zum einen das Verteidigungsgeschäft. Wolfram ist eines der härtesten Metalle der Welt. Es durchschlägt Panzer, kühlt Raketendüsen und dient als Gegengewicht in Lenkflugkörpern. Die US-Armee hat in den vergangenen Monaten so viel wolframhaltige Munition verschossen, dass die strategischen Reserven bedrohlich schrumpften. Ein Branchenkenner brachte es auf den Punkt: Die Nachfrage aus dem militärischen Bereich frisst die Lagerbestände schneller auf, als neue Minen liefern können.
Zum anderen steht die Halbleiterindustrie vor einem kaum bekannten, aber existentiellen Problem. Wolframhexafluorid ist ein Prozessgas, das in keiner modernen 3D-NAND-Fabrik fehlen darf. Ein Speicherbaustein hat 200 Schichten, somit muss Wolfram 200 Mal aufgebracht werden. Südkorea, Sitz der weltgrößten Speicherhersteller, bezieht ein Viertel seines Bedarfs aus Japan. Genau diese Lieferungen stehen jetzt auf der Kippe.
Die stillen Gewinner in Südkorea
Während die Abnehmer um Alternativen ringen, zeichnet sich ein klares Muster ab. Einheimische Produzenten von Wolframhexafluorid wie SK Specialty oder Foosung können ihr Material noch importieren, allerdings zu Preisen, die sich mehr als verdoppelt haben. Die Kostenwelle rollt ungebrochen.
Die Umstellung auf neue Lieferanten ist in der Chipfertigung normalerweise ein Prozess, der viele Monate dauert. Einige Hersteller kürzen diese Phase inzwischen radikal, oder überspringen sie ganz. Das zeigt, wie groß der Druck wirklich ist.
Sangdong: Der lange Schatten wird Realität
Inmitten dieses Chaos hat Almonty Industries eine Position erreicht, die vor zwei Jahren noch wie ein frommer Wunsch klang. Die Sangdong-Mine in Südkorea, einst die größte Wolfram-Lagerstätte der Welt, nahm im Dezember 2025 die Produktion wieder auf. Die erste Erzladung landete auf dem Aufbereitungslager, die kommerzielle Förderung läuft an. Die Anlage ist auf 640.000 t Erz pro Jahr ausgelegt und eine zweite Ausbaustufe soll die Kapazität bis 2027 verdoppeln. Dann würde dieser eine Standort rund 40 % des gesamten nicht-chinesischen Wolframbedarfs abdecken.
Die Strategie dahinter ist einfach, denn durch Chinas Monopolstellung sucht der Westen händeringend nach Alternativen. Sangdong ist die Antwort.
Produktion auf drei Kontinenten
Wer glaubt, das Unternehmen setze alles auf eine Karte, irrt. Neben Südkorea produziert die traditionsreiche Panasqueira Mine in Portugal seit über 130 Jahren ununterbrochen Wolfram. Es ist ein stabiler Cashflow-Lieferant in einem angespannten Markt. In den USA steht ein weiteres Projekt in Montana, das Gentung-Tungsten Projekt, in den Startlöchern, mit einer Kapazität von rund 140.000 MTU jährlich. Dazu kommt ein Molybdän-Vorkommen in Korea auf der Sangdong Liegenschaft, das zu den hochgradigsten der Welt zählt.
Das Management hat sich bewusst gegen Zwischenhändler, gegen verwässernde Streaming-Deals und gegen billige Vorauszahlungen entschieden. Die Devise lautet Direktverkauf an Kunden, feste Margen, kein Deckel nach oben. Wer in den vergangenen Jahren auf schnelle Schlagzeilen setzte, mag an diesem Ansatz gezweifelt haben. Die aktuelle Marktlage gibt dem Management recht.
Was die Analysten jetzt sehen
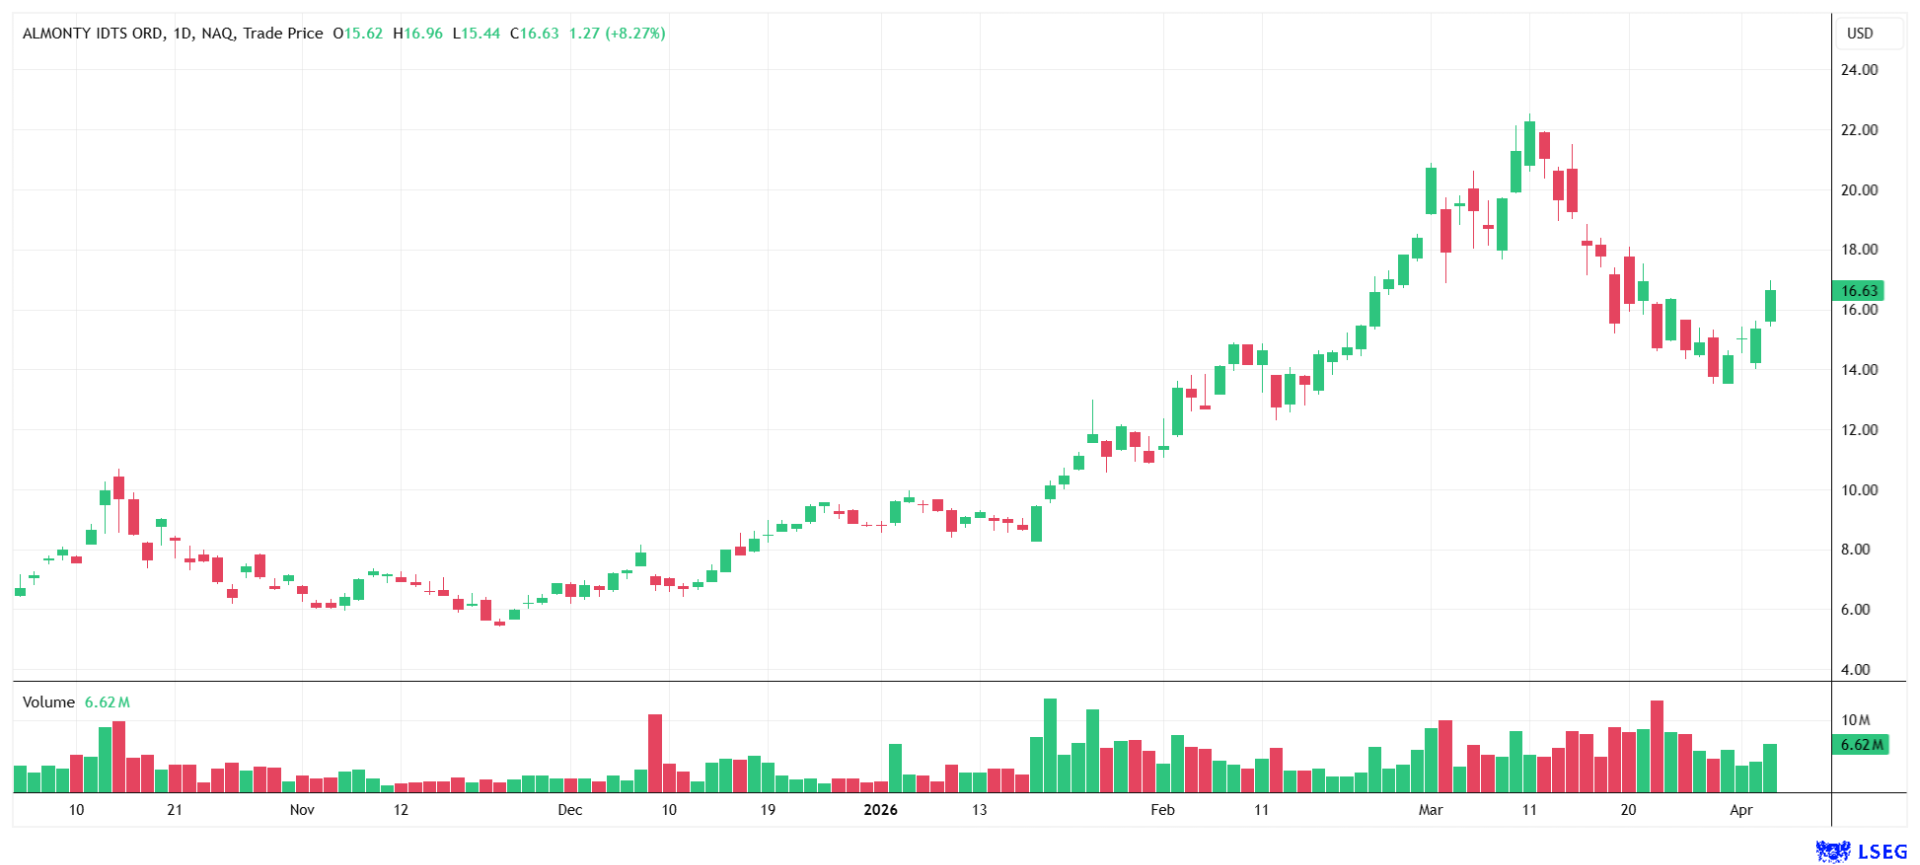
Die großen Research-Häuser haben das Potenzial längst erkannt und ihre Kursziele in den vergangenen Wochen kontinuierlich nach oben geschraubt. Die Bank of America hat eine Kaufempfehlung herausgegeben mit einem Kursziel von 20,00 USD.
Noch einen Schritt weiter gingen Cantor Fitzgerald mit 25,80 USD sowie DA Davidson mit 25,00 USD. Beide Institute betonen, dass das Unternehmen den Sprung vom Projektentwickler zum operativen Produzenten geschafft habe. B. Riley Securities nannte 17,00 USD, GBC 20,89 USD. Die Analysten hoben die gefüllte Kasse hervor, die Abnahmeverträge sind gesichert, und der Zeitpunkt könnte kaum besser sein. Die entscheidende Frage lautet nicht mehr ob, sondern wie schnell der Hochlauf gelingt.
Aktuell notiert die Aktie bei 16,63 USD an der NASDAQ.
Wolfram ist aus dem Schatten getreten, weil die Welt gemerkt hat, wie abhängig sie davon ist. Während China die Exportzügel anzieht und die Nachfrage aus Rüstung und Chipindustrie steigt, öffnet sich ein historisches Fenster für Anbieter außerhalb des Reichs der Mitte. Wer wie Almonty Industries früh genug Kapazitäten aufgebaut hat, sitzt jetzt am längeren Hebel. Die nächsten Quartale werden zeigen, wie schnell der Hochlauf gelingt. Die Weichen sind gestellt.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.