21.09.2021 | 05:08
Aztec Minerals, ThyssenKrupp, TeamViewer – Kaufkurse?
Die Krise des chinesischen Immobilienkonzerns Evergrande führte rund um den Globus zu schwächeren Börsenkursen. Der Goldpreis stemmte sich mit leichten Zuwächsen gegen diesen Abwärtstrend. Nun liegt das Schicksal von Evergrande es in den Händen der chinesischen Regierung und der Gläubiger. Aber jede Krise bietet auch Chancen. Auf welchen Titel wollen Sie setzen?
Lesezeit: ca. 3 Min.
|
Autor:
Carsten Mainitz
ISIN:
AZTEC MINERALS CORP. | CA0548271000 , THYSSENKRUPP AG O.N. | DE0007500001 , TEAMVIEWER AG INH O.N. | DE000A2YN900
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Aztec Minerals – Weitere Erfolge vermeldet
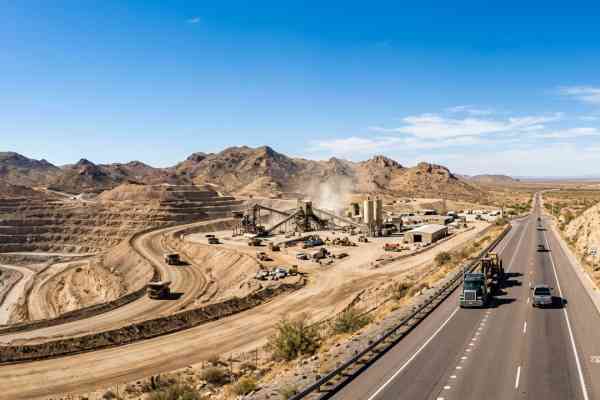
Das Unternehmen mit Sitz in Vancouver hat sich der Entdeckung großer, polymetallischer Mineralvorkommen auf dem amerikanischen Kontinent verschrieben. Das Core-Asset der Kanadier ist das Projekt Cervantes in Sonora (Mexiko), welches als Joint-Venture mit dem Unternehmen Kootenay Silver Inc. betrieben wird, an dem Aztec mit 65% die Mehrheit hält. Die abgeschlossene erste Phase des Bohrprogramms lieferte gute Ergebnisse und weitere geochemische Gold-Kupfer-Molybdän-Boden- und Gesteinsanomalien. Bei verschiedenen Gesteinssplitterproben wurden Gehalte von bis zu 21,3 g/t Gold gemessen. Um die Potenziale des Projekts weiter auszuschöpfen, will die Gesellschaft in Q4 ein 5.000m umfassendes Bohrprogramm starten.
Nun meldeten die Kanadier auch gute News in Bezug auf das Joint-Venture Projekt Tombstone. Die Ergebnisse von vier Bohrungen zeigen oberflächennahe Gold-Silber-Mineralisierungen. Das Bohrloch TR21-17 wies die besten Ergebnisse auf mit 2,53 g/t Goldäquivalent über eine Länge von 64m, gefolgt von TR21-18 mit 1,05 g/t Goldäquivalent auf 64m, TR21-16 mit 1,04 g/t Goldäquivalent auf 64m und TR21-15 mit 0,49 g/t Goldäquivalent auf 42,7m. Die im Südosten von Arizona lokalisierte Liegenschaft befindet sich im historischen Silber-Bergbaubezirk Tombstone und gehört zu 75% Aztec Minerals.
Auch die letzte gute Unternehmensmeldung hat die Börse hartnäckig ignoriert. Innerhalb der letzten 12 Monate hat sich die Aktie nahezu halbiert, was angesichts der Projektfortschritte nicht nachzuvollziehbar ist. Eine Unternehmensbewertung von lediglich 17 Mio. CAD lässt die Gesellschaft auf keinen Fall überbewertet erscheinen.
THYSSENKRUPP AG – Unter Druck
Auf dem deutschen Kurszettel gerieten zuletzt Stahlwerte wie ThyssenKrupp, Salzgitter und Klöckner+Co unter Druck und gehörten zu den größten Verlieren im MDAX und SDAX. Es sind mehrere Gründe für den Kursrückgang auszumachen: fallende Metallpreise, ein starker US-Dollar und das Szenario des Übergreifens der Evergrande-Krise auf den Bausektor, welcher wiederum ein bedeutender Nachfrager von Stahl und Industriemetallen ist.
Es sollte nicht vergessen werden, dass in den letzten Monaten die Preise für Stahl deutlich angestiegen sind. Während Europas größter Stahlkonzern ArcelorMittal von dem besten Quartal seit 2008 berichtete, enttäuschte der deutsche Stahlriese mit den im August veröffentlichten Q3-Zahlen. Zwar kehrte das Unternehmen wieder in die Gewinnzone zurück, allerdings zeigten sich die Börsianer mit der Cashflow-Prognose unzufrieden. Es ist jedoch zu berücksichtigen, dass die steigenden Stahlpreise sich bei ThyssenKrupp aufgrund langlaufender Lieferverträge stärker zeitlich verzögert niederschlagen als bei Wettbewerbern.
Zwischenzeitlich wurden für die Anteilsscheine in diesem Jahr schon um die 12 EUR bezahlt. Damit wurden die Wasserstoff-Karte und ein Voranschreiten des Konzernumbaus gespielt. Der Einstieg in den Bau von Groß-Elektrolyseuren für die Wasserstoffproduktion, der Aufbau von Wasserstoff-Lieferketten sowie die grüne Stahlproduktion verliehen dem Titel neuen Schwung. Aktuell ignoriert der Markt diese Facette der Equity Story. Zudem kommen sehr wahrscheinlich Rekordquartale auf den Konzern zu, da sich die höheren Stahlpreise erst mit zeitlicher Verzögerung in den Lieferverträgen niederschlagen. Wir denken, dass sind zwei gute Gründe, um die Aktie auf die Beobachtungsliste zu setzen.
TEAMVIEWER AG – Fast alle Kursgewinne seit dem 2019er IPO verpufft
Mit seiner Software für die Fernwartung von Computern und Maschinen sowie Anwendungen für Videokonferenzen gehörte die Gesellschaft eindeutig zu den Corona-Gewinnern. Die Software ist cloud-basiert und wurde bereits auf mehr als zwei Milliarden Geräten aktiviert. Aber seit 12 Monaten kennt der Kurs der Aktie nur eine Richtung: Süden. Vor einem Jahr stand das Papier bei 42 EUR. Nun notieren die Anteilsscheine nur knapp über dem IPO-Preis von 26,25 EUR aus dem Jahr 2019.
Unmut und Unverständnis über sehr teure Sponsorenverträge unter anderem für die Premier League und die Formel1 schadeten der Performance. Insbesondere der Vertrag mit Manchester United wurde als viel zu teuer eingestuft. Die kritischen Stimmen sind durch die jüngste Verpflichtung von Cristiano Ronaldo etwas leiser geworden.
Strategisch stößt das Unternehmen in einen zukunftsweisenden Bereich vor und forciert das Wachstum im Bereich Augmented-Reality. In der Vergangenheit hatte die Gesellschaft bereits die deutsche Ubimax sowie die US-Unternehmen Upskill und Viscopic akquiriert. Im Sommer konnte eine strategische Partnerschaft mit SAP geschlossen werden. Die Teamviewer-Lösungen werden in das Angebot von SAP integriert. Die ersten Anwendungsfälle der Augmented-Reality-Software ist die Unterstützung von Wartungs- und Reparaturprozessen bei SAP-Kunden in den Bereichen Maschinenbau und Komponentenfertigung.
Jede Krise bietet Chancen. Bei den drei vorgestellten Aktien können sich Investoren auf die Lauer legen. Die Potenziale von ThyssenKrupp werden momentan verkannt. TeamViewer verdient keinen Cent und ist trotzdem mit 5,6 Mrd. EUR bewertet. Hier bleiben wir weiterhin an der Seitenlinie. Aztec Minerals besitzt für uns die spannendste Investmentstory: sehr gute Projekte, Ergebnisse und Perspektiven bei einer moderaten Unternehmensbewertung.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH behält sich im Übrigen vor, künftig entgeltliche Auftragsbeziehungen mit dem Unternehmen oder mit Dritten in Bezug auf Berichte zu dem Unternehmen, über die im Rahmen des Internetangebots der Apaton Finance GmbH sowie in den sozialen Medien, auf Partnerseiten oder in Emailaussendungen berichtet wird einzugehen. Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.