18.11.2026 | 05:40
Schätze aus der Tiefe, Flaute an der Börse: Lynas, Almonty und Cameco locken mit niedrigen Kursen
Ohne Seltene Erden keine Elektromotoren, ohne Wolfram keine Rüstungsindustrie, ohne Uran kein Atomstrom. Der Westen braucht diese Rohstoffe dringender denn je und ist dabei auf eine Handvoll Lieferanten angewiesen, die in politisch stabilen Ländern fördern. Doch die Aktien von Lynas Rare Earths, Almonty Industries und Cameco fallen, als gäbe es keine Knappheit – seit ihren Jahreshochs um ein bis zwei Drittel. Wir haben die drei Produzenten nach den jüngsten Quartalszahlen unter die Lupe genommen. Eine der Aktien ist auf Schnäppchenniveau angekommen.
Lesezeit: ca. 7 Min. | Autor: Jens Castner
ISIN: Almonty Industries Inc | CA0203987072 , LYNAS CORP. LTD | AU000000LYC6 , CAMECO CORP. | CA13321L1085
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Lynas Rare Earths: Rekordpreise kontra Wartungspausen
Vor einem Jahr zählten Aktien aus dem Bereich Seltene Erden zu den Lieblingen der Anleger. Inzwischen ist Ernüchterung eingekehrt. Ein breit gestreuter ETF von VanEck auf Seltene Erden und strategische Metalle hat sich seit März nahezu halbiert. Lynas Rare Earths, der größte Produzent außerhalb Chinas, hat seit April mehr als 40 % an Wert verloren. Damals kostete die Aktie über 21 AUD, heute sind es gut 12 AUD. Dabei sah das erste Geschäftsquartal, das am 30. September endete, gar nicht schlecht aus.
Der Umsatz stieg um 55 % auf 310,1 Mio. AUD, der durchschnittliche Verkaufspreis kletterte um 88 % auf den Rekordwert von 102,10 AUD je Kilogramm. Möglich machen das Verträge mit Mindestpreisen, die inzwischen mehr als die Hälfte der Produktion abdecken. Die Erwartungen der Analysten verfehlte der Umsatz trotzdem, denn die verkaufte Menge schrumpfte um 17,7 %. Produziert wurden mit 4.254 Tonnen sogar 6,5 % mehr als im Vorjahr, ein Teil der Rohstoffe wanderte also ins Lager. Gegenwind kommt auch aus Peking. China hat die Aussetzung bestimmter Exportkontrollen bis zum 10. Januar 2027 verlängert, das dämpft die Sorge vor Engpässen. Im laufenden Quartal drücken zusätzlich Wartungspausen auf die Stimmung der Börsianer: Eine Anlage in Malaysia ruht einen Monat lang, die Verarbeitung im australischen Kalgoorlie zwei Wochen. David Tuckwell, Anlagechef von ETF Shares, bringt die neue Lage auf den Punkt. Da das Preisproblem weitgehend gelöst sei, hänge das Ergebnis nun stärker davon ab, ob Lynas Störungen bewältigt und stabil produziert.
Zudem fehlt seit dem Abschied der langjährigen Chefin Amanda Lacaze im Juni ein dauerhafter Nachfolger. Bis zur Hauptversammlung am 25. November soll er feststehen. Die jüngste Übernahme von Meteoric Resources bezahlt Lynas komplett in eigenen Aktien und schont so die Kasse. Wirklich billig ist die Aktie auch nach dem Kurseinbruch nicht: Das Kurs-Gewinn-Verhältnis (KGV) auf Basis der Gewinnschätzungen für 2027 liegt bei 25,5. Immerhin sehen Analysten den fairen Wert im Mittel bei über 18 AUD – ein Kurspotenzial von etwa 50 %.
Almonty Industries: Wolfram kennt keine Atempause
Die von Peking gewährte Atempause ist für Lewis Black ein klassisches Lehrstück. Der Chef von Almonty Industries erinnert daran, dass China bei Seltenen Erden und Grafit immer wieder Exportverbote ankündigt und dann zurücknimmt. Bei Wolfram, dem Hauptprodukt von Almonty, passiere das nie. Seltene Erden seien zudem gar nicht so selten, wie der Name vermuten lasse. Vorkommen gebe es auf jedem Kontinent. Wolfram dagegen ist überall knapp. China kontrolliert laut US Geological Survey rund 80 % des Weltmarkts. „Wolfram ist zu wichtig für Spielchen“, schreibt Black in seinem jüngsten Aktionärsbrief.
Das Metall schmilzt erst bei 3.422 °C und ist fast so dicht wie Gold. In Rüstung, Luftfahrt, Werkzeugbau und Medizintechnik ist es kaum zu ersetzen. Peking verbietet die Ausfuhr nicht, setzt die Hürden für Exportlizenzen aber so hoch, dass kaum jemand sie überwindet. Black nennt das ein „Verbot ohne Verbot“. Verlassen könne man sich nur auf Wolfram, das keine chinesische Genehmigung brauche. Ab dem 1. Januar 2027 prüfen die USA bei Rüstungsaufträgen genau, wo das Wolframerz abgebaut wird. Nur wenige Produzenten können laut Black eine Herkunft aus verbündeten Ländern in nennenswerter Menge nachweisen – Almontys im September in Betrieb genommene Sangdong-Mine in Südkorea gehöre dazu. Sie hat das Potenzial, zur wichtigsten Wolframproduktionsstätte der westlichen Welt zu werden. Im September floss das erste Konzentrat, inzwischen hat der erste Container den Hafen von Busan verlassen. Der Rund-um-die-Uhr-Betrieb startete am 1. November, musste aber schon nach zehn Stunden kurz unterbrochen werden. „So sieht eine Inbetriebnahme aus“, kommentiert Black. Man arbeite einen Defekt nach dem anderen ab.
An der Börse hatte Almonty zuletzt einen noch schwereren Stand als Lynas. Seit April fiel die Aktie an der Nasdaq von 24,40 USD auf 8,15 USD, ein Minus von rund zwei Dritteln, obwohl die Zahlen zum dritten Quartal durchaus eindrucksvoll waren. Der Umsatz stieg um 382 % auf 41,9 Mio. CAD, der Gewinn je Aktie von 0,13 auf 0,17 CAD. Das stramme Wachstum geht vor allem auf das Konto der seit Jahrzehnten produzierenden Panasqueira-Mine in Portugal. Sangdong fördert zwar bereits, die Verkäufe dürften aber erst ab dem vierten Quartal umsatzwirksam werden. Hauptgrund für den explosiven Umsatzanstieg war der Preis für Ammoniumparawolframat (APT), das wichtigste Wolfram-Zwischenprodukt. Er lag in Europa bei 2.800 USD je metrische Tonneneinheit (MTU, 10 kg Wolframoxid) nach 615 USD ein Jahr zuvor. Inzwischen hat sich der Preis etwas beruhigt. Anfang November lag er bei rund 2.650 USD je MTU, leicht unter den Werten des dritten Quartals. Das erklärt aber nicht den drastischen Verfall des Aktienkurses. Almonty könnte auch mit einem Preis von 1.000 USD je MTU gut leben.
Neue Börsenpläne und volle Auftragsbücher
Das Management treibt sowohl das operative Geschäft als auch Maßnahmen zur Kurssicherung massiv voran. Da das Unternehmen über eine Wandelanleihe mehr Geld eingenommen hatte als eigentlich benötigt, kauft es bis zu 300 Mio. USD eigene Aktien zurück. Mehr als 3,6 Mio. Stück wurden bereits eingezogen. In der Kasse liegen aktuell 1,15 Mrd. CAD. Gestern kündigte Almonty zudem an, die Aktie auch in Seoul handelbar zu machen. „Wir sehen eine Notierung an der koreanischen Börse als natürliche Ergänzung zu unserer Nasdaq-Notierung“, sagt Black. Koreanische Anleger sollen so am Erfolg von Sangdong teilhaben können, eine federführende Bank soll in Kürze benannt werden. Gleichzeitig verstärkt Almonty seinen Verwaltungsrat. Neu dabei ist der US-Diplomat Eugene Bae, der 16 Jahre in Seoul, Peking und Neu-Delhi stationiert war und zuletzt im US-Außenministerium die Technologiepolitik verantwortete. Ebenfalls neu ist Jim Rudyk, ein erfahrener Finanzchef börsennotierter Unternehmen. Nach dem Ausscheiden von David Hanick und Andrew Frazer zum Jahresende sind fünf der sieben Mitglieder unabhängig.
Operativ stehen die Zeichen klar auf Expansion. Mehr als 90 % der Produktion aus der ersten Ausbaustufe des Sangdong-Projekts sind bereits langfristig an die österreichische Plansee-Gruppe verkauft. Die zweite Stufe soll 2027 die Kapazität auf bis zu 1,2 Mio. Tonnen Erz pro Jahr fast verdoppeln. Dazu kommen weitere Vorhaben. Im spanischen Los Santos soll Wolfram aus alten Abraumhalden gewonnen werden, ein europäischer Kunde hat sich bereits mindestens 1.720 Tonnen Wolframoxid fest gesichert. In Ruanda kauft ein Gemeinschaftsunternehmen mit der Regierung bereits mehr als 100 Tonnen Erz pro Monat auf. Langfristig kommt die Mine Gentung in Montana hinzu, wo erstmals seit 30 Jahren Wolfram in den USA gefördert werden soll. Almonty hatte erst kürzlich den Hauptsitz aus Kanada nach Dillon in Montana verlegt, um näher an der Mine und an den möglichen Abnehmern zu sein.
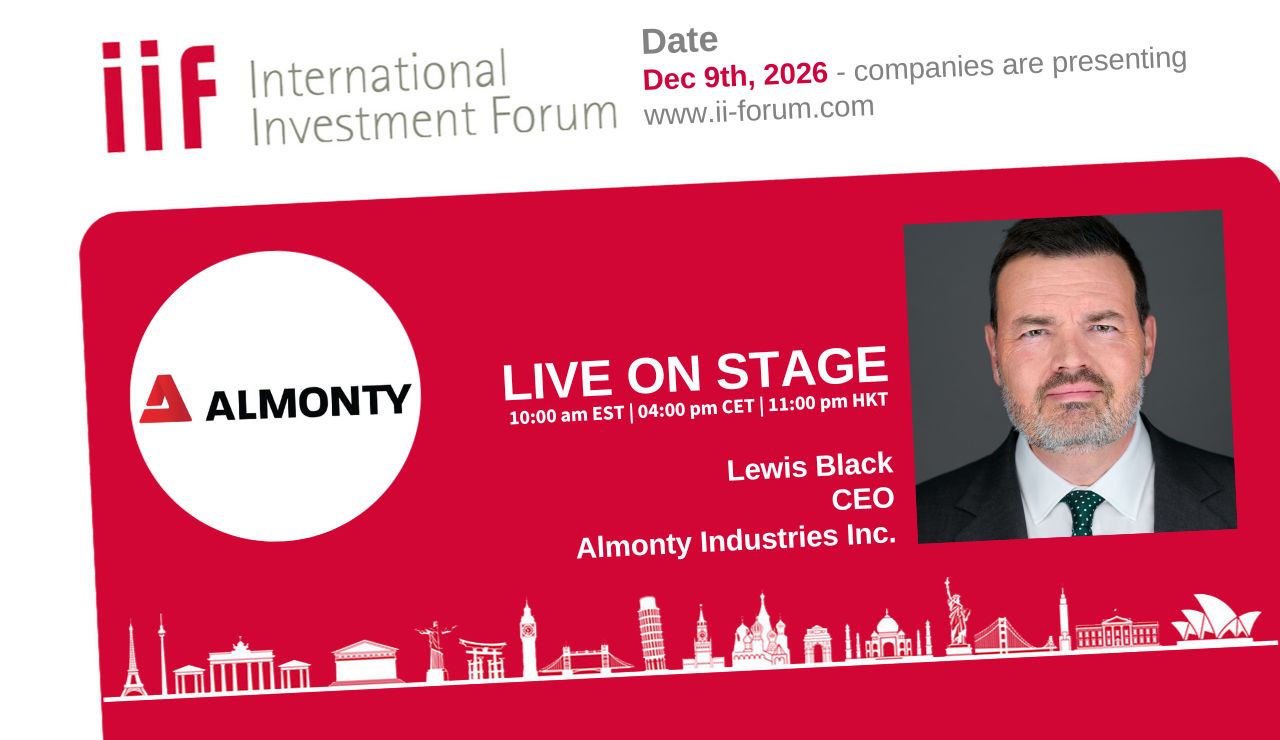
Mit einem KGV von 6,8 für 2027 ist Almonty deutlich günstiger bewertet als Lynas. Das mittlere Kursziel der Analysten liegt bei rund 23,30 USD. Das entspräche beinahe einer Verdreifachung des aktuellen Kurses. Interessant für Anleger: Am Mittwoch, 9. Dezember, stellt Black um 16 Uhr deutscher Zeit seine Strategie beim International Investment Forum (IIF) vor, einer der wenigen Fachkonferenzen, zu der auch Privatanleger zugelassen sind. Unter diesem Link geht's zur Anmeldung:
https://us06web.zoom.us/webinar/register/WN_e8tHYT16Tzy7t9vDH3fLkw#/registration
Cameco: Alte Verträge mit Bremswirkung
Langfristige Lieferverträge sind für Almonty ein Schutz. Bei Cameco wirken sie derzeit eher wie eine Bremse. Der kanadische Konzern fördert im Athabasca-Becken in der Provinz Saskatchewan einige der reichsten Uranvorkommen der Welt. Für die kommenden fünf Jahre hat er im Schnitt mehr als 28 Mio. Pfund pro Jahr vertraglich zugesagt. Der Uranpreis schoss im Januar kurz von 90 auf 106 USD je Pfund, fiel dann bis auf 64 USD und steht heute wieder bei etwa 90 USD. Cameco erzielte im dritten Quartal aber nur 65,78 USD je Pfund, weil ältere Verträge steigende Preise nur verzögert weitergeben. Die Aktie hat sich seit dem Rekordhoch von 182,72 CAD im Januar auf 94,00 CAD fast halbiert.
Der Umsatz stieg im dritten Quartal nur um 1 % auf 619,1 Mio. CAD. Bereinigt blieb ein Verlust von 2 Mio. CAD, nach 32 Mio. CAD Gewinn im Vorjahr. Eine verlängerte Wartung der Aufbereitungsanlage Key Lake drückte die Produktion um 20 % auf 3,5 Mio. Pfund. Für 2026 rechnet das Management nur noch mit 19,5 bis 20,5 Mio. Pfund. Um Lieferzusagen einzuhalten, musste Cameco 1,8 Mio. Pfund am Markt zukaufen. „Wir lassen uns weiterhin von unserer disziplinierten Strategie leiten“, sagt Vorstandschef Tim Gitzel. Er betont, die jüngsten Kursschwankungen bei Atomwerten seien nicht mit schwächeren Fundamentaldaten zu verwechseln. Rückenwind kommt aus der Politik: Kanada will seine Uranexporte bis 2035 verdoppeln. Zudem sieht ein unverbindliches Abkommen zwischen den USA und Südkorea die Finanzierung von bis zu acht Reaktoren vor, darunter sechs von Westinghouse. An diesem Reaktorbauer ist Cameco beteiligt, der Ergebnisbeitrag stieg im abgelaufenen Quartal um 15 % auf 143 Mio. CAD. Mit einem KGV von über 40 für 2027 bleibt Cameco dennoch der teuerste Wert im Vergleich. Barclays senkte das Kursziel zuletzt, im Mittel sehen Analysten aber noch Potenzial bis 167,20 CAD – mehr als 75 % über dem aktuellen Niveau.
Fazit: Ein Schnäppchen im Trio
Bei allen drei Unternehmen liegt die aktuelle Kursschwäche nicht an der Nachfrage. Lynas leidet unter Wartungspausen, fehlender Führung und Chinas Atempause. Cameco kann die hohen Uranpreise wegen alter Verträge noch nicht voll nutzen. Almonty kämpft mit den typischen Kinderkrankheiten einer neuen Mine. Der große Unterschied liegt in der Bewertung. Lynas und Cameco werden noch immer zu Gewinnvielfachen gehandelt, wie man sie eher von den „Magnificent Seven“ kennt, den sieben größten US-Technologiekonzernen. Almonty dagegen ist bereits so stark gefallen, dass ein KGV von 6,8 viele Anlaufrisiken einpreist. Zudem sehen Analysten hier mit Abstand das meiste Kurspotenzial. Mit dem Hochlauf in Sangdong dürfte sich der heutige Kurs im Rückblick als Schnäppchen erweisen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihren Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.