12.11.2026 | 05:32
Wolfram-Rally: Wer verdient wirklich – Kennametal, Sandvik, Rheinmetall oder Almonty?
Wolfram ist so teuer wie selten zuvor – doch wer verdient eigentlich daran? Der Preis für das Zwischenprodukt Ammoniumparawolframat (APT) hat sich seit September 2023 vervielfacht und lag im Sommer 2026 in Rotterdam zeitweise über 3.200 USD/mtu. S&P Global beziffert die Lücke zwischen der Nachfrage außerhalb Chinas und dem dortigen Minenangebot für 2026 auf rund 21.000 t WO3. Das Ergebnis ist paradox: Westliche Werkzeughersteller melden Rekordgewinne, während die wenigen Förderer außerhalb Chinas an der Börse abgestraft werden. Ein Blick entlang der Lieferkette – von der Mine bis zur panzerbrechenden Munition.
Lesezeit: ca. 4 Min. | Autor: Nico Popp
ISIN: Almonty Industries Inc | CA0203987072 , SANDVIK AB | SE0000667891 , RHEINMETALL AG | DE0007030009
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Kennametal und Sandvik: Rekordgewinne mit Verfallsdatum
Steigen die Preise für Vorprodukte, müssten Werkzeughersteller eigentlich unter schrumpfenden Margen leiden. Das Gegenteil ist der Fall. Kennametal meldete am 4. November für das erste Quartal seines Geschäftsjahres 2027 einen Umsatz von 768 Mio. USD, 54 % mehr als im Vorjahr. Das operative Ergebnis stieg auf 379 Mio. USD. Rund 323 Mio. USD davon gehen laut Unternehmen darauf zurück, dass die Verkaufspreise den Rohstoffkosten zeitlich vorauslaufen. Kennametal hat die Preise bereits angehoben, während das teuer eingekaufte Wolfram erst zeitversetzt in den Kosten ankommt. Wie vorübergehend der Effekt ist, zeigt der Ausblick: Für das laufende zweite Quartal erwartet Kennametal nur noch einen bereinigten Gewinn je Aktie von 1,20 bis 1,50 USD, nach 3,48 USD im ersten Quartal. Auch Sandvik verbuchte im dritten Quartal ein Zusatzergebnis von 104 Mio. SEK aus der Wolframpreisentwicklung. Langfristig setzt Sandvik auf Kreislaufwirtschaft und will bis 2030 zu 90 % zirkulär arbeiten, unter anderem über den Rückkauf gebrauchter Hartmetallwerkzeuge.
Rheinmetall: Volle Auftragsbücher, hoher Mittelabfluss
Kein Sektor zeigt die Bedeutung von Wolfram so deutlich wie die Rüstung. In panzerbrechender Munition ist das Metall das Material der Wahl. Rheinmetall nutzt es etwa für das Wuchtgeschoss KE2020Neo, denn anders als die USA verzichten die Bundeswehr und andere europäische Armeen auf abgereichertes Uran. Rheinmetall wies nach neun Monaten 2026 einen Auftragsbestand von 78,0 Mrd. EUR aus, der Umsatz im Segment Waffe und Munition stieg um 34 % bei einer operativen Marge von 23,4 %. Dennoch verlor die Aktie nach den Zahlen Anfang November deutlich. Der operative Free Cashflow lag bei minus 1,698 Mrd. EUR, vor allem wegen des Vorratsaufbaus für das geplante Wachstum. Zudem senkte der Konzern seine Umsatzprognose für 2026 auf rund 13,2 Mrd. EUR – unter anderem, weil sich der Auftrag für das Bundeswehr-Projekt Arminius ins kommende Jahr verschiebt. Für den Wolframmarkt zählt etwas anderes: Verschossenes Wolfram geht verloren und muss durch neues Material aus Minen ersetzt werden.
Almonty Industries: Produktionsstart mit Rückenwind aus Washington
Während die Abnehmer mit den hohen Preisen umgehen müssen, drängt mit Almonty Industries einer der wenigen westlichen Förderer in den Markt. Am 13. Oktober meldete das an der Nasdaq notierte Unternehmen mit Sitz in Montana den kommerziellen Betrieb seiner Sangdong-Mine in Südkorea – die erste Wolframförderung dort seit mehr als 30 Jahren. In der ersten Ausbaustufe ist die Anlage auf 640.000 t Erz pro Jahr ausgelegt, eine zweite Stufe soll den Durchsatz auf 1,2 Mio. t verdoppeln. Der Bedarf ist da: China förderte 2025 nach Schätzung des US Geological Survey rund 67.000 der weltweit 85.000 t Wolfram, deckelt den Abbau über Quoten – die erste Tranche für 2025 lag bei 58.000 t – und kontrolliert seit Februar 2025 zusätzlich den Export. Ab dem 1. Januar 2027 dürfen Lieferanten des US-Verteidigungsministeriums laut der Beschaffungsvorschrift DFARS kein Wolframpulver und keine Wolframschwerlegierungen mehr liefern, die in China, Russland, Iran oder Nordkorea abgebaut oder verarbeitet wurden. Den Abnahmevertrag mit Global Tungsten & Powders (GTP) aus Pennsylvania hat Almonty am 14. Juli 2026 von 15 auf 21 Jahre verlängert, die Menge um 40 % erhöht und die Preise um rund 6,3 % verbessert. Der Vertrag deckt rund 90 % der Konzentratproduktion aus der ersten Ausbaustufe ab.
Das Bewertungs-Paradoxon: Darum strafen Anleger Förderer ab
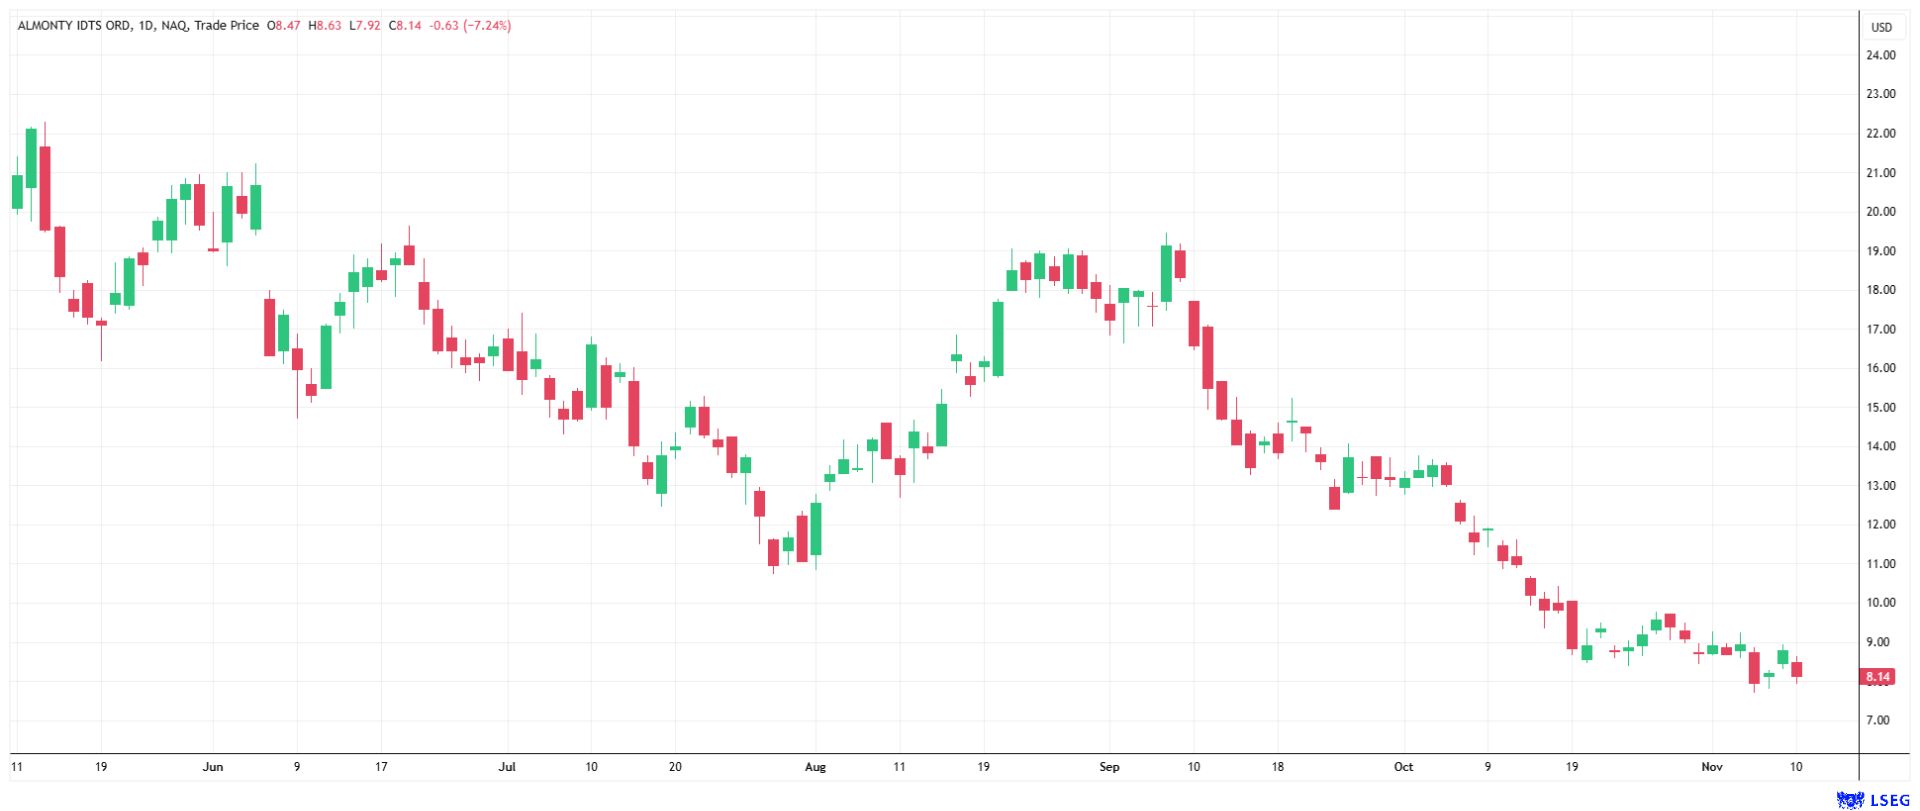
Trotz Produktionsstart notierte die Almonty-Aktie Anfang November rund zwei Drittel unter ihrem 52-Wochen-Hoch von 24,41 USD. Der Bericht zum zweiten Quartal 2026 wies zwar einen Nettogewinn von 181,8 Mio. CAD aus, doch 173,1 Mio. CAD davon waren nicht zahlungswirksame Bewertungsgewinne auf Derivate und Optionsscheine, vor allem im Zusammenhang mit einer Wandelanleihe über 800 Mio. USD. Bei Minen achten Anleger weniger auf solche Buchgewinne als auf Produktion und Cashflow – und auf eine mögliche Verwässerung, falls die Anleihe in Aktien gewandelt wird. Hinzu kamen Sorgen um den Hochlauf: Am Tag des Investor Day, dem 19. Oktober, fiel die Aktie um rund 10 %. Finanziell ist Almonty allerdings gut ausgestattet: Ende Juni lagen rund 1,2 Mrd. CAD in der Kasse. Mit der Panasqueira-Mine in Portugal betreibt das Unternehmen zudem seit Jahren ein Wolframbergwerk und bringt entsprechendes Know-how mit. Diese Erfahrung ist im Bergbau ein Vorteil, denn gerade neue Projekte scheitern oft an der Umsetzung. Almonty bringt mit Panasqueira jahrelange Betriebserfahrung in eine Phase, in der es genau darauf ankommt.
Fazit: Die Wertschöpfung wandert zur Mine
Die Sondergewinne der Werkzeughersteller dürften auslaufen, sobald das teure Wolfram vollständig in ihren Kosten ankommt. Mit den neuen US-Beschaffungsregeln gewinnt dagegen an Bedeutung, wer Wolfram außerhalb Chinas fördert. Wer verlässlich Wolfram jenseits des chinesischen Einflussbereichs liefern kann, dürfte künftig die stärkere Verhandlungsposition haben. Analysten der Bank of America bestätigten am 21. Oktober 2026 ihre Kaufempfehlung für Almonty mit einem Kursziel von 24 USD. Sie werten die jüngste Kursschwäche als nicht fundamental begründet und erwarten, dass Almonty seine Wolframproduktion von 2025 bis 2029 mehr als verneunfacht, während sich die Produktionskosten je mtu nahezu halbieren. Andere Häuser wie Oppenheimer, B. Riley und Stifel haben ihre Kursziele im Oktober gesenkt, empfehlen die Aktie aber weiter zum Kauf. Die Aktie von Almonty ist aktuell in einer herausfordernden Phase, fundamental scheint das Unternehmen jedoch bestens aufgestellt, um gestärkt aus der Marktphase zu gehen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.