26.10.2026 | 05:27
Shell, Zefiro Methane, BP – Ölaktien vor Zahlen, Altlasten als Chance für Spezialisten
Erstellt und veröffentlicht im Auftrag von Zefiro Methane Corp.
In der kommenden Woche legen Shell und BP ihre Zahlen zum dritten Quartal vor, Shell am 29. Oktober und BP einen Tag später. Beide Konzerne haben die Anleger bereits vorab auf das Quartal eingestimmt. Doch Förderung und Raffineriemargen sind nur die halbe Geschichte. Die Ölbranche hinterlässt auch Altlasten, von Methanlecks bis zu verwaisten Bohrlöchern. Die Politik schaut dabei genauer hin, auch wenn das Europaparlament die Methan-Nachweispflichten für Importeure von Öl, Gas und Kohle am 22. Oktober bis auf Ende Mai 2031 verschoben hat. Das schafft Arbeit für Spezialisten, die aufräumen. Wir sehen uns daher Shell, Zefiro Methane und BP genauer an.
Lesezeit: ca. 4 Min. | Autor: Armin Schulz
ISIN: Zefiro Methane Corp | CA98926D1069 , Shell PLC | GB00BP6MXD84 , BP PLC | GB0007980591
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Shell – starke Raffineriemargen, Gas als Wachstumstreiber
Am 7. Oktober hat Shell den Ausblick für das 3. Quartal aktualisiert. Die Raffineriemarge soll bei 42 USD je Barrel liegen, im 2. Quartal waren es lediglich 24 USD. Niedriger fällt dagegen die Chemiemarge mit 208 USD je Tonne aus, zuvor waren es 270 USD. Die Raffinerieauslastung wird auf 93 bis 97 % taxiert, nach 102 %, auch weil die niedrigen Wasserstände des Rheins die Anlage Rheinland ausgebremst haben. Dazu kommt ein Mittelabfluss von rund 2,5 Mrd. USD für deutsche Emissionszertifikate, der sonst erst im 4. Quartal anfällt. Die Zahlen folgen am 29. Oktober.
Beim Gas treibt der Konzern die Entwicklung kräftig voran. Am 2. September hat Shell die Übernahme von ARC Resources abgeschlossen. Die Produktion im Bereich Integrated Gas soll im 3. Quartal bei 740 bis 780 kboe/d liegen, nach 631 kboe/d im zweiten, und enthält ARC bereits. Am 29. September fiel zudem die endgültige Investitionsentscheidung für Phase 2 von LNG Canada. Die Kapazität der Anlage steigt von 14 auf 28 Mio. t im Jahr, Shell hält daran 40 %. Der Betrieb soll in den frühen 2030er Jahren starten. Das Unternehmen versucht im Geschäftsbereich Gas deutlich zu wachsen.
Daher ist die Entscheidung des Europaparlaments, die Methanpflichten für Importeure um drei Jahre bis 2031 zu verschieben, wichtig für den Konzern. Das nimmt Druck aus dem Gasgeschäft, das Thema ist damit aber nicht vom Tisch. Wer Flüssiggas verkauft, wird sich früher oder später an seinen Emissionen messen lassen müssen. In der Bilanz schlagen die jüngsten Transaktionen durch, denn die Barzahlung und die übernommenen Schulden aus der Übernahme von ARC belasten die Nettoverschuldung. Gelingt es dem Konzern, die neuen Mengen planmäßig an den Markt zu bringen, könnte er vom Bedarf nach Flüssiggas profitieren.
Zefiro Methane – Auftragsbuch reicht bis Mitte 2029
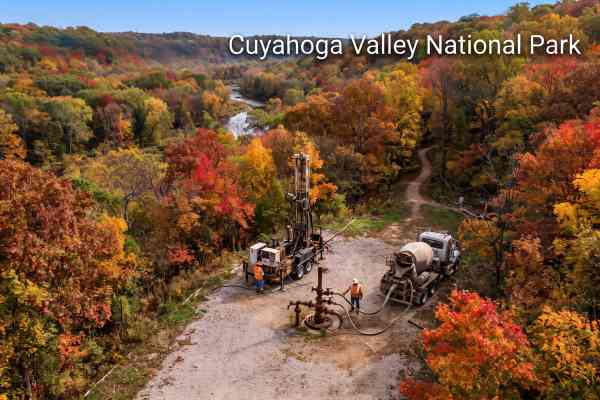
Am 19. Oktober hat Zefiro Methane einen Auftragsbestand von etwa 40 Mio. USD an staatlich finanzierten Projekten gemeldet. Die Arbeiten laufen bis Juni 2029. Im laufenden Quartal sollen 4,9 Mio. USD umgesetzt werden, die übrigen 34,6 Mio. USD fallen vor allem in den Jahren 2027 und 2028 an. Größter Einzelposten ist der Auftrag des Ohio Department of Natural Resources über 19,6 Mio. USD für etwa 200 Bohrlöcher. Neu ist außerdem ein separater Erkundungsauftrag der Behörde in Südostohio, bei dem verwaiste Bohrlöcher bewertet, Standorte vorbereitet und Bohrlochköpfe freigelegt werden. Aufträge von Unternehmen aus der Öl- und Gas-Branche stecken in der Summe noch gar nicht drin. Das Auftragsbuch ist gut gefüllt.
Am 28. September hat die Gesellschaft die Zahlen zum Geschäftsjahr bis 30. Juni vorgelegt. Der Umsatz stieg um 31,1 % auf rund 42,5 Mio. USD, im Jahr davor waren es 32,4 Mio. USD. Der Bruttogewinn legte um 66,0 % auf 12,4 Mio. USD zu, die Bruttomarge verbesserte sich auf 29,2 % nach 23,0 %. Gleichzeitig sank der Betriebsaufwand um 10,2 % auf knapp 14,4 Mio. USD. Das bereinigte EBITDA drehte von etwa minus 4 Mio. USD auf 3,75 Mio. USD ins Plus. Damit hat die Gesellschaft Umsatz und Marge gleichzeitig gesteigert. Operativ läuft es gut.
Das Unternehmen ist in immer mehr US-Bundesstaaten aktiv. Am 22. September ist das Unternehmen in Indiana und Michigan gestartet, mit dem ersten Projekt zur unterirdischen Speicherung von Kohlendioxid. Das Projekt im Osten von Indiana hat einen Auftragswert von etwa 750.000 USD, in Michigan kommt ein Notfalleinsatz über etwa 500.000 USD hinzu. Im November beginnt zudem der Auftrag über 11,5 Mio. USD, der bis Juni 2029 läuft. Frisches Kapital kam am 23. Oktober mit einer Privatplatzierung über 5 Mio. CAD herein. Wichtig zu wissen ist, dass die Finanzierung über dem aktuellen Börsenkurs von 0,63 CAD standfand, nämlich bei 0,66 CAD je Einheit mit einem halben Warrant zu 0,80 CAD. Das Unternehmen ist bestens gerüstet, um beim Aufräumen der Altlasten der Öl- und Gasindustrie mitzuverdienen.
BP – Schulden sinken, Altlasten werden abgeräumt
Am 13. Oktober hat BP die Anleger auf das 3. Quartal eingestimmt. Die Nettoverschuldung soll zum 30. September bei 13,5 bis 14,5 Mrd. USD liegen, Ende Juni waren es 22,3 Mrd. USD. Zum Abbau trägt die Rückzahlung von Hybridanleihen über 1,0 Mrd. USD am 30. September bei. Zusammen mit Hybridanleihen, Leasing und Verpflichtungen im Gulf of America sinkt die Summe um 9,0 bis 10,0 Mrd. USD gegenüber dem 2. Quartal. Die Zahlen legt der Konzern am 30. Oktober vor. Das Schuldenbild hellt sich auf.
Rückenwind kommt aus den Raffinerien. Die realisierten Margen verbessern das Ergebnis im Bereich Products um 1,9 bis 2,1 Mrd. USD gegenüber dem 2. Quartal. Die Referenzmarge lag im Schnitt bei 46,7 USD je Barrel, nach 29,6 USD im Vorquartal. Die Förderung soll bei 2.190 bis 2.240 mboe/d liegen, im 2. Quartal waren es 2.201 mboe/d. Für das Gesamtjahr plant der Konzern mit 2.180 bis 2.270 mboe/d. Schwächer fällt dagegen das Ergebnis im Bereich Customers aus, wegen geringerer Kraftstoffmargen und höherer Grundölpreise bei Castrol. Unterm Strich gleicht das einiges aus.
Dazu kommen Altlasten. BP erwartet für das 3. Quartal Wertminderungen von 3,0 bis 4,5 Mrd. USD nach Steuern, vor allem im Transitionsgeschäft des Segments Gas & Low Carbon Energy. Das bereinigte Ergebnis belasten sie nicht, weil sie als Sondereffekte gelten. Wie viel Ballast wirft der Konzern damit ab? Mehr dazu dürfte es am 30. Oktober geben, die neue Strategie wird am 15. Dezember in New York vorgestellt. Gelingt es, die Bilanz weiter zu entschlacken, könnte BP mehr Luft für das Kerngeschäft gewinnen.
Fazit
Die Ölbranche hat zwei Gesichter. Sie verdient am Geschäft von heute und muss parallel die Altlasten von gestern bereinigen. Shell stützt sich auf starke Raffineriemargen und baut das Gasgeschäft mit ARC und LNG Canada aus, muss aber auf eine schwächere Chemie-Sparte achten. Zefiro Methane hat das Auftragsbuch bis Juni 2029 gefüllt, wächst bei Umsatz und Marge und erschließt mit Indiana und Michigan neue Märkte. BP baut Schulden ab und die Raffinerien liefern Rückenwind. Das Aufräumen bleibt ein Geschäft, das unabhängig vom Ölpreis ist.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.