01.10.2026 | 04:39
Volle Auftragsbücher, schwache Kurse, ist das die Buffett-Chance? Almonty Industries, Rheinmetall und Renk auf dem Prüfstand!
Der Rüstungsboom ist intakt, doch an der Börse weht inzwischen ein anderer Wind. Nach den starken Kursgewinnen der vergangenen Jahre werden Anleger wählerischer. Das zeigt sich bei Rheinmetall und Renk, deren Aktien trotz langfristig hoher Nachfrage unter Druck geraten sind. Gleichzeitig bleibt mit Almonty Industries ein Unternehmen im Fokus, das an einer anderen Stelle der Wertschöpfungskette ansetzt. Für die südkoreanische Wolframmine Sangdong gibt es grünes Licht für den kommerziellen Betrieb der Aufbereitungsanlagen. Wolfram gilt als strategisch wichtiger Rohstoff für die Rüstungs- und Hightechindustrie und Almonty will sich als größter westlicher Lieferant in einem stark konzentrierten Markt positionieren. Wo bieten sich jetzt die größten Chancen?
Lesezeit: ca. 4 Min.
|
Autor:
Carsten Mainitz
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | NASDAQ: ALM , RHEINMETALL AG | DE0007030009 , RENK AG O.N. | DE000RENK730
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Almonty Industries – US-Investmentbank Stifel macht Verdopplungschance aus!
Der strategische Fußabdruck von Almonty wächst kontinuierlich. Die Gesellschaft konzentriert sich auf Wolframprojekte. Mit Panasqueira in Portugal verfügt die Gruppe bereits über einen seit Jahren produzierenden Standort. Den entscheidenden Wachstumsschritt bildet die Sangdong-Mine in Südkorea. Kürzlich erhielt die Gesellschaft die abschließenden Inspektionszertifikate für die Aufbereitungs- und Brechanlagen. Damit erhält der kommerzielle Betrieb einschließlich des Verkaufs von Wolframkonzentrat grünes Licht.
Wolfram ist ein extrem hartes, dichtes und hitzebeständiges Metall, das wegen seiner besonderen Eigenschaften für die Rüstungs-, Hightech- und Industriebranche strategisch wichtig und nur schwer zu ersetzen ist. Nach Angaben des US Geological Survey entfielen 2024 rund 82 % der weltweiten Minenproduktion auf China. Ab dem 1. Januar 2027 verbietet das US-Verteidigungsministerium zusätzlich Wolfram-Importe aus China, Russland, Iran und Nordkorea. Dies wird die Marktsituation weiter verschärfen, die Preise haben in den letzten Quartalen bereits deutlich angezogen.
Wenn ab Ende des kommenden Jahres die zweite Ausbaustufe von Sangdong anläuft, markiert die Gesellschaft den nächsten Meilenstein. Bei Volllast kann die Mine dann 40 % der westlichen Nachfrage bedienen. Diese Zahlen untermauern das geopolitische Gewicht der Mine. Auch auf der Absatzseite ist viel vorbereitet. Die im Juli angepasste Vereinbarung mit Global Tungsten & Powders aus der Plansee-Gruppe wurde auf 21 Jahre erweitert und umfasst nach Unternehmensangaben mehr als 90 % der Produktion der ersten Ausbaustufe.
Vor wenigen Wochen gab Almonty zudem eine Vereinbarung mit der Regierung von Ruanda bekannt. Neben Exploration geht es um den Ankauf, die Aufbereitung und den Export von Material bestehender lokaler Produzenten. Eine weitere zentrale Aufbereitungsanlage ist als späterer Schritt geplant. In den kommenden Monaten ist zudem der Hochlauf der US-Produktion geplant. Im vergangenen Jahr hatte Almonty zu diesem Zweck eine historisch produzierende Wolfram-Liegenschaft übernommen.
Zahlreiche Research-Häuser und Banken verfolgen die Aktie. Zuletzt stieß die US-Investmentbank Stifel dazu. Die Experten teilen das positive Bild der Mehrzahl, nur Goldman Sachs gibt sich übertrieben zurückhaltend. Die Stifel-Experten begründeten das Kursziel von 25 USD vielschichtig und machen eine Verdopplungschance aus.
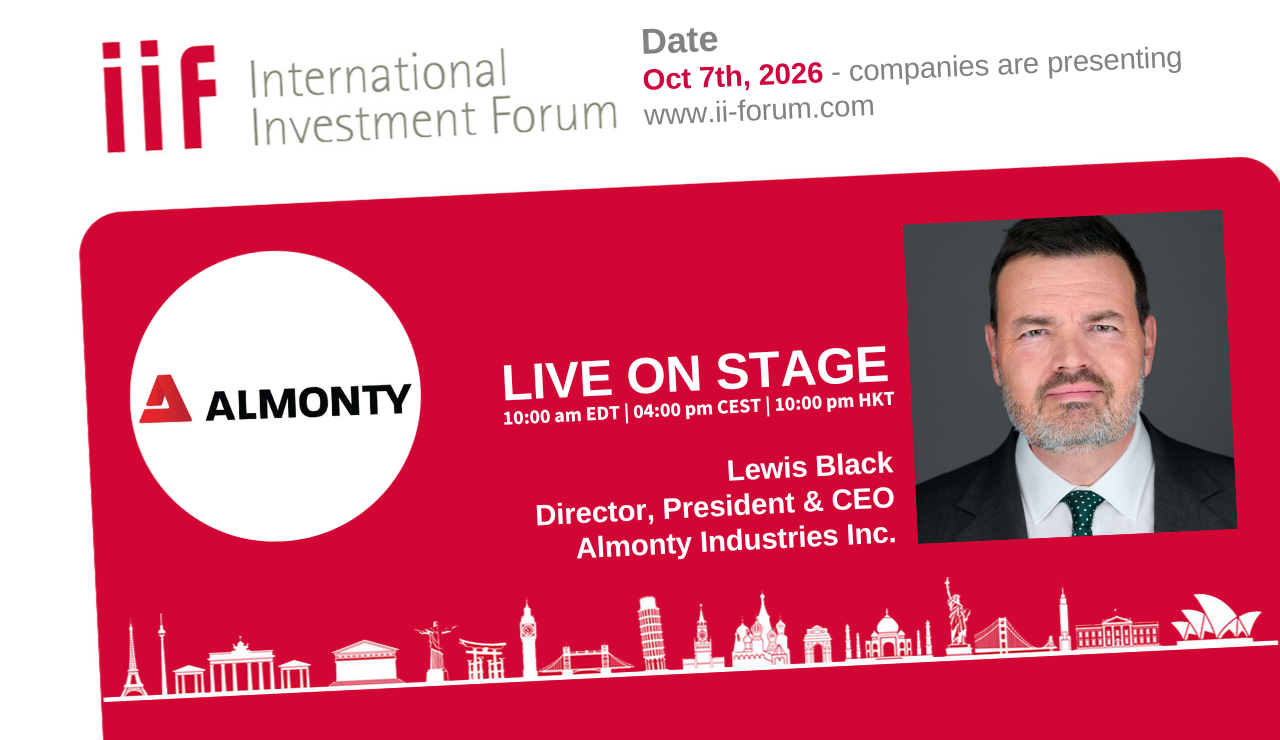
Am 7. Oktober können sich interessierte Anleger im Rahmen des virtuellen 20. International Investment Forum (IIF) kostenlos den Ausführungen des CEO Lewis Black lauschen. Hier geht es zur Anmeldung: https://us06web.zoom.us/webinar/register/WN_KxUBth5WSYagM_MwU_P4fw#/registration
Rheinmetall – Werden die Ausführungsrisiken überschätzt?
Die Aktie des deutschen Verteidigungsschwergewichts ist unter die Marke von 1.000 EUR abgetaucht und notiert aktuell im Bereich von 950 EUR, was Vorstandsmitglied Papperger zuletzt für Käufe nutzte. Noch vor einem Jahr notierten die Anteilsscheine nahe des Allzeithochs von rund 2.000 EUR. Auch wenn die langfristigen Wachstumsperspektiven durch die geopolitische Situation und die massiv steigenden Rüstungsetats einen vorteilhaften Rahmen abstecken, geben die Kurse momentan branchenweit nach. Der Boom ist nicht vorbei, aber die Börse wird wählerisch.
Dass die Umsetzung der Potenziale nicht immer reibungslos funktioniert, zeigte die Absage des F126-Fregattenprogramms, für welche TKMS in veränderter Form den Zuschlag erhielt. Dadurch reduzierte Rheinmetall die Umsatzplanung für 2026 um 300 Mio. EUR auf 13,7 bis 14,2 Mrd. EUR. Die erwartete operative Marge liegt bei rund 19 %. Zugleich belasteten Investitionen, Vorratsaufbau und verschobene Anzahlungen den operativen freien Cashflow im Halbjahr deutlich. Als durchschnittliches Kursziel formulieren Analysten 1.600 EUR, was einem Aufwärtspotenzial von rund 70 % entspricht.
Renk – Champion zum Schnäppchenpreis?
Die NATO-Mitgliedstaaten haben sich dazu verpflichtet, ihre verteidigungs- und sicherheitsbezogenen Ausgaben bis 2035 auf 5 % des Bruttoinlandsprodukts zu steigern. Auf dieser Welle reiten die Branchenvertreter. Die Position von Renk ist als Spezialist an einer entscheidenden Stelle der militärischen Wertschöpfungskette sehr vorteilhaft. Das Unternehmen entwickelt und produziert Getriebe, Antriebssysteme und Fahrwerkslösungen, ohne die viele moderne Kampfpanzer und militärische Fahrzeuge nicht auskommen. Herausragend ist die starke Stellung bei hochbelastbaren Antriebssystemen für schwere Gefechtsfahrzeuge, die Renk zu einem wichtigen Zulieferer westlicher Streitkräfte macht.
Im ersten Halbjahr legte der Auftragseingang um knapp 30 % auf rund 1,2 Mrd. EUR zu. Der Umsatz wuchs moderat um 3 % auf 637 Mio. EUR, das bereinigte operative Ergebnis stieg um 10 % auf 98 Mio. EUR. Der Ausblick für das Gesamtjahr wurde mit einem Umsatz von 1,5 Mrd. EUR und einem bereinigten operativen Ergebnis (EBIT) von 255 bis 285 Mio. EUR angegeben. Vom Allzeithoch bei 90 EUR vor etwa einem Jahr hat die Aktie deutlich auf nun 38 EUR korrigiert, womit der Börsenwert 3,8 Mrd. EUR beträgt. Analysten sind positiv gestimmt und veranschlagen das Kursziel durchschnittlich auf 63 EUR. Hieraus errechnet sich ein Upside von 66 %.
Fazit
Der Rüstungsboom ist intakt, doch die Börse verlangt inzwischen mehr als volle Auftragsbücher. Rheinmetall und Renk müssen beweisen, dass sie ihre gewaltigen Wachstumsperspektiven auch in Umsatz, Margen und Cashflow übersetzen können. Genau hier bietet Almonty eine andere Investmentstory. Das Unternehmen sitzt mit Wolfram am Anfang einer strategisch wichtigen Wertschöpfungskette und könnte mit der Sangdong-Mine schon bald zu dem bedeutendensten westlichen Anbieter des kritischen Rohstoffs aufsteigen. Die Analysten der US-Investmentbank Stifel trauen der Aktie eine Verdopplung zu.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.