17.08.2026 | 05:30
Wie Sie von der Rohstoffknappheit profitieren: Die Top-Picks Rio Tinto, Globex Mining und Glencore im Check
Es tobt ein erbitterter Kampf um Rohstoffe. Die grüne Transformation ist nicht allein dafür verantwortlich, dass die Nachfrage explodiert ist. Sondern auch KI beziehungsweise deren Rechenzentren und Robotik treiben die Nachfrage weiter in die Höhe. Hinzu kommen geopolitische Abhängigkeiten und nationale Versorgungsängste. Die USA forcieren die heimische Förderung. China kauft weltweit Rohstoffe auf und ressourcenreiche Länder wie der Kongo stellen neue Exportbedingungen. Wem das Material ausgeht, der verliert seine Wertschöpfungsketten. Wir sehen uns daher heute Rio Tinto, Globex Mining und Glencore genauer an.
Lesezeit: ca. 4 Min.
|
Autor:
Armin Schulz
ISIN:
RIO TINTO PLC LS-_10 | GB0007188757 , GLOBEX MINING ENTPRS INC. | CA3799005093 | TSX: GMX. OTCQX: GLBXF , GLENCORE PLC DL -_01 | JE00B4T3BW64
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Rio Tinto - zwischen KI-Boom und operativem Wandel
Rio Tinto hat ein überzeugendes erstes Halbjahr geliefert. Der Umsatz stieg um 15,5 % auf 31,03 Mrd. USD und verfehlte damit trotzdem die Analystenschätzungen um knapp 260 Mio. USD. Deutlich besser fiel die Entwicklung bei EBITDA und freiem Cashflow aus. Das bereinigte operative Ergebnis legte um 28 % auf 14,8 Mrd. USD zu, der freie Cashflow kletterte um 75 % auf 3,8 Mrd. USD nach oben. Insgesamt will der Konzern Dividenden in Höhe von 3,4 Mrd. USD ausschütten, ein Plus von 43 %. Diese operative Verbesserung ist auf Produktivitätsfortschritte zurückzuführen. Die angepeilte jährliche Run-Rate von 1,8 Mrd. USD bis Jahresende erscheint angesichts der bereits realisierten 870 Mio. USD erreichbar.
Rio Tinto wird langsam zu einem Profiteur der digitalen Infrastruktur. Das EBITDA aus Kupfer explodierte um 84 % auf 5,7 Mrd. USD, Aluminium und Lithium steuerten 3,3 Mrd. USD bei. Damit stammen zum ersten Mal über 50 % des Gesamt-EBITDA nicht aus der Eisenproduktion. Die Preise für Kupfer und Aluminium legten im Vorjahresvergleich um 39 % beziehungsweise 33 % zu, getrieben von der massiven Nachfrage aus den neugebauten KI-Rechenzentren. JPMorgan sieht mittlerweile 5,5 Billionen USD an KI-bezogenen Investitionen bis 2030. Rio Tinto besitzt mit der Oyu-Tolgoi-Mine eine der ergiebigsten Kupferlagestätten weltweit und ist dementsprechend gut positioniert, um von diesem Trend zu profitieren.
Trotz des Kursanstiegs von über 30 % seit November bleibt die Aktie mit einem KGV von rund 13 unter dem Branchenschnitt von 15. Das erscheint bei einem erwarteten Umsatzwachstum von 6,2 % nicht gerechtfertigt. Die jüngste Einigung zur Sicherung des australischen Tomago-Aluminiumwerks mit staatlicher Unterstützung von bis zu 2,5 Mrd. USD und einem Zehnjahresstromvertrag reduziert operative Risiken. Anleger sehen teilweise die hohen Investitionsausgaben von bis zu 11 Mrd. USD jährlich kritisch. Eine mögliche Abhängigkeit von der Investitionsbereitschaft der Hyperscaler bleibt ein Risiko.
Globex Mining - der Royalty-Generator
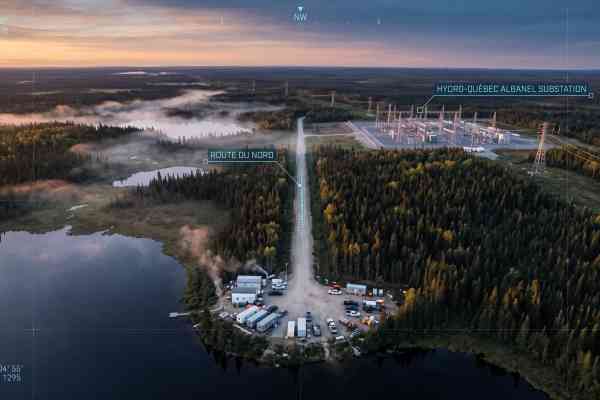
Im Junior-Mining-Sektor, wo Einzelentdeckungen oft im Mittelpunkt stehen, hat Globex Mining einen ganz anderen Weg gewählt. Das Unternehmen agiert als Projektbank. Es erwirbt Konzessionsgebiete, erkundet sie systematisch und gibt sie mit einer eingebauten Lizenzgebühr gegen Barzahlungen, Aktien oder Optionen an Partner weiter. Diese verpflichten sich, das Projekt weiterzuentwickeln. Durch dieses Modell werden langfristig wiederkehrende Einnahmen generiert, ohne dass eigenes Kapital für die Erschließung aufgewendet werden muss. Durch dieses System hat das Unternehmen über die letzten Jahre mehr als 270 Projekte akquiriert und besitzt aktuell etwa 40 Mio. CAD an liquiden Mitteln, keine Schulden, und all das ohne die Aktionäre zu verwässern. Laufende Finanzierungsrunden sind bei Explorern sonst an der Tagesordnung.
Derzeit besitzt das Unternehmen über 100 Royalty-Projekte und 11 aktive Optionsvereinbarungen, geografisch konzentriert auf Kanada und die USA. Globex ist breit aufgestellt, was die Rohstoffvorkommen angeht. Neben Gold und Basismetallen finden sich kritische Rohstoffe wie Antimon, dessen strategische Bedeutung zuletzt stark zugenommen hat. Aktuelle Bohrergebnisse untermauern das Potenzial. Antimony Resources erzielte auf Bald Hill bis zu 33,4 % Antimon über 1,1 m. Emperor Metals konnte 21,3 m mit 3,0 g/t Gold auf dem Duquesne West Projekt vermelden. Diese Partnerarbeit erweitert kontinuierlich den Wert der Projekte, kommt ein Partner seinen Verpflichtungen nicht nach, fällt das Projekt zurück an Globex. Das ist ein sich selbst verstärkender Kreislauf aus wachsender Royalty-Pipeline und einem wachsenden Portfolio.
Globex Mining entwickelt sich vom Royalty-Generator zum Empfänger regelmäßiger Cashflows. Die Projektionen sehen ein beachtliches Wachstum der Lizenzerträge bis 2032 vor. Das Projekt Mont Sorcier beispielsweise, wo eine Machbarkeitsstudie ansteht, könnte bei Produktionsstart jährlich Royalty-Zahlungen von 7 bis 10 Mio. CAD generieren. Parallel laufen auf den Partnerprojekten über 300.000 m Bohrungen, die kontinuierlich neue Ressourcenupdates liefern. Die nächsten 18 Monate mit anstehenden Produktionsentscheidungen und Machbarkeitsstudien werden richtungsweisend für die Neubewertung am Kapitalmarkt sein und könnten das Profil des Unternehmens grundlegend verändern.
Glencore - Rekordgewinne mit Fragezeichen
Die Halbjahreszahlen von Glencore waren stark. Das bereinigte EBITDA schoss um 86 % auf 10,1 Mrd. USD hoch und lag damit klar über den Erwartungen. Haupttreiber war die Eskalation im Nahen Osten, die die Energiemärkte durcheinanderwirbelte und dem Handelsgeschäft ungeahnte Arbitragemöglichkeiten eröffnete. Die Marketing-Sparte verdoppelte ihr EBIT nahezu auf 3,3 Mrd. USD, während das Industriegeschäft von stark gestiegenen Rohstoffpreisen profitierte. Gleichzeitig sank die Nettoverschuldung auf 10,2 Mrd. USD.
Glencore treibt den Kupferausbau mit Hochdruck voran. Die Produktion in Afrika stieg um 66 %, die Antamina-Mine lieferte 50 % mehr Output. Der Neustart von Alumbrera kommt früher als geplant. Doch genau dieser Fokus macht das Unternehmen angreifbar. Die jüngsten Produktionsrückgänge bei Zink und Kobalt sind ein Warnsignal. Letzteres verzeichnete einen Preisverfall von fast 50 %. Damit wird man abhängiger von Kupfer und das könnte zur Gefahr werden. Sollten die USA tatsächlich Kupferzölle verhängen, könnte der anschließende Abbau der zuvor aufgebauten Lagerbestände die Preise massiv unter Druck setzen.
Durch den starken Cash-Flow will das Management die Ausschüttungen um 1,5 Mrd. USD erhöhen. Die geplante Sekundärnotierung in Australien könnte die Aktionärsbasis verbreitern. Doch für Anleger bleibt die Frage nach der Nachhaltigkeit. Das Management selbst erwartet für die zweite Jahreshälfte nicht mehr die extremen Marktbedingungen. Ein realistisches Szenario für das Marketing-EBIT liegt eher bei 2,5 Mrd. USD pro Jahr. Der aktuelle Kurs preist bereits viel Gutes ein und die Risiken durch temporäre Handelsgewinne und die Kupferabhängigkeit sollten nicht unterschätzt werden.
Die Rohstoffknappheit bietet Chancen, doch Anleger müssen genau hinsehen. Rio Tinto profitiert vom KI-Boom durch explodierende Kupfererlöse, bleibt aber unterbewertet und muss hohe Investitionen stemmen. Globex Mining generiert als schuldenfreie Projektbank stetige Royalty-Einnahmen ohne Verwässerung und könnte mit anstehenden Produktionsentscheidungen neu bewertet werden. Glencore lieferte Rekordgewinne durch Handelsgeschäfte, doch die steigende Abhängigkeit von Kupfer und nachlassende Marktverwerfungen trüben den Ausblick.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.