16.06.2026 | 05:15
Faktencheck des angehenden Goldproduzenten Lahontan Gold – Kursanstieg vorprogrammiert?
Lahontan Gold befindet sich mitten in einer richtungsweisenden Transformation. In deren Verlauf sollten deutlich höhere Aktienkurse winken. Die Kanadier verfolgen einen engmaschigen Zeitplan, um die geplante Goldmine am Top-Standort Nevada bis Ende 2027 in Produktion zu bringen. Auf dem Weg dahin ist üppiger und positiver Newsflow zu erwarten. Schon in Kürze sollte mit der aktualisierten Ressourcenschätzung und der neuen Wirtschaftlichkeitsstudie (PEA), die deutliche Unterbewertung des Unternehmens nochmals untermauert werden. Die neuesten Bohrdaten belegen das Potenzial die Ressource weiter zu steigern. Einerseits durch die nachgewiesene Mächtigkeit hochgradiger Goldmineralisierungen sowie der Entdeckung einer bisher unbekannten Zone. Die Diskrepanz zwischen fairem Unternehmenswert und Marktpotenzial eröffnet Kurschancen.
Lesezeit: ca. 4 Min.
|
Autor:
Carsten Mainitz
ISIN:
LAHONTAN GOLD CORP | CA50732M1014 | TSXV: LG , OTCQB: LGCXF
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Santa Fe 2.0
Im Zentrum der Aktivitäten der Kanadier steht die Wiederinbetriebnahme der Santa Fe Goldmine im US-Bundesstaat Nevada. Hier wurden historisch von 1988 bis 1995 insgesamt 359.000 Unzen Gold und 702.000 Unzen Silber produziert. Nevada gehört global unangefochten zu den besten Mining-Jurisdiktionen, wo auch die Platzhirsche der Branche wie Newmont oder Barrick Mining einen großen Fußabdruck besitzen.
In einer Welt zunehmender geopolitischer Konflikte sind Investoren bereit Prämien für Qualität der Projekte und Sicherheit der Lieferketten zu bezahlen. Ohnehin verleiht das hohe Niveau der Edelmetallpreise Rückenwind. Dies lässt sich auch an den Quartalsausweisen der Produzenten in der Branche beobachten, Gewinne und Cashflows markierten Rekorde.
Die rund 28 qkm große Liegenschaft Santa Fe liegt im sogenannten Walker Lane Trend. Dieser rund 800 km lange geologische Korridor erstreckt sich von Nevada bis Kalifornien und gehört zu den produktivsten Goldgürteln Nordamerikas.
Das macht den Unterschied
Letztlich entscheidet ein Bündel von Faktoren, ob der Wandel von einer Explorationsgesellschaft zu einem Produzenten gelingt. Eine große Signalwirkung für den Kapitalmarkt besitzen die handelnden Personen. Unternehmensgründerin und CEO Kimberly Ann zusammen mit ihrem Partner Brian Maheer, dem geologischen Kopf der Gesellschaft, können erstklassige Erfolge in der Vergangenheit bei unterschiedlichen Gesellschaften vorweisen.
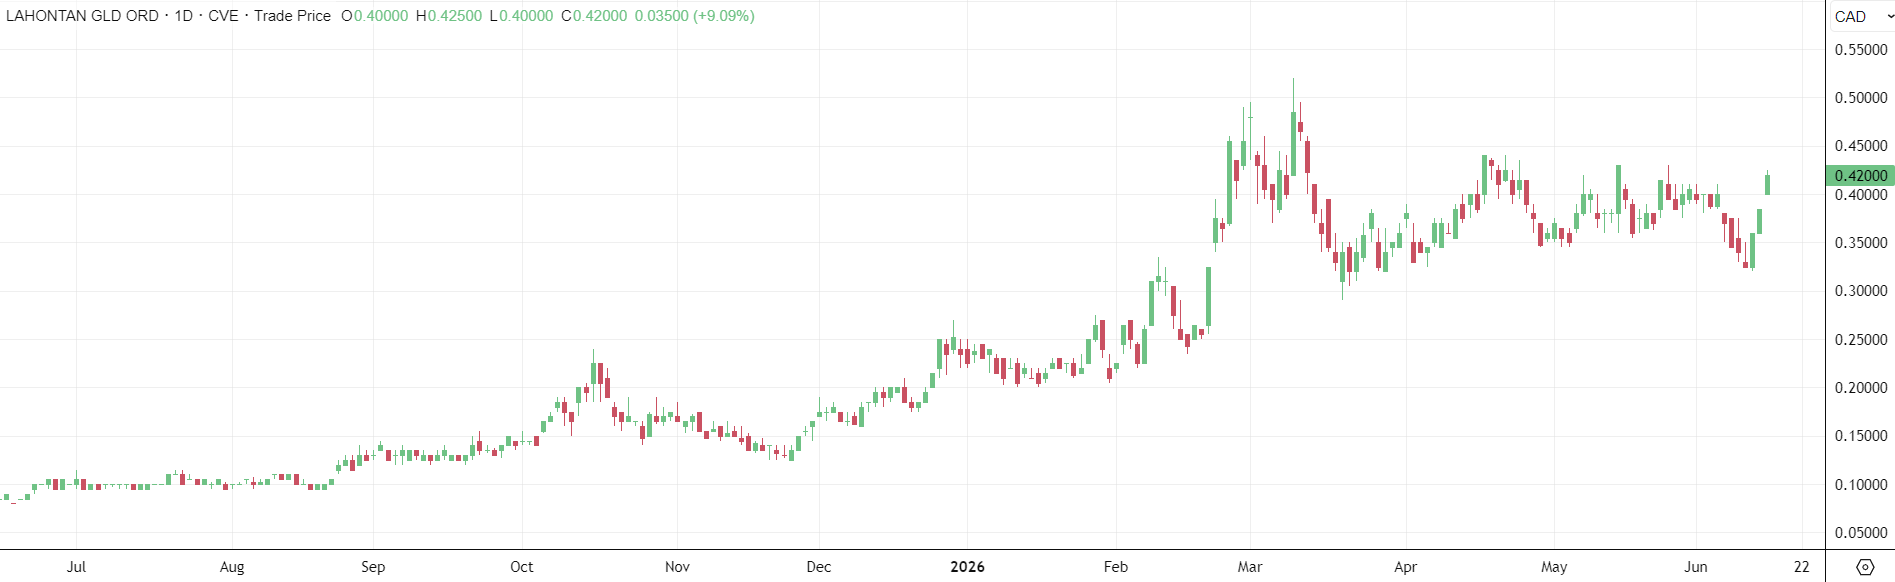
Bei Lahontan hat die Führungsriege großes geologisches Know-How und gutes Timing bewiesen. Die Entwicklung der Anteilsscheine kann als entscheidender Beleg herangezogen werden. Zudem verfügt die Gesellschaft über einen exzellenten Kapitalmarktzugang und konnte problemlos Investoren gewinnen um die erforderlichen Mittel für die Weiterentwicklung einwerben. Zuletzt sammelte Lahontan 13,6 Mio. CAD ein. Außerdem wurden kürzlich mehrere Warrants ausgeübt, wodurch der Gesellschaft zusätzliche Mittel zuflossen. Damit sind die Kanadier bis ins Jahr 2027 hinein finanziert.
Bohrergebnisse und Ressource - top!
Santa Fe verfügt laut dem kanadischen Standard NI 43-101 über eine angezeigte Ressource von 1,54 Mio. Unzen Goldäquivalent bei einer Mineralisierung von 0,99 g/t sowie über eine abgeleitete Ressource von 0,4 Mio. Unzen Goldäquivalent bei einem Gehalt von 0,74 g/t. In Summe zeigt diese Ressourcenschätzung aus dem Herbst 2024 fast 2 Mio. Unzen Goldäquivalent. Zeitnah steht ein potenziell großer Impulsgeber für die Aktie mit der Veröffentlichung der aktualisierten Ressourcenschätzung im Sommer bevor.
Etliche Daten indizieren, dass die Größe des Vorkommens weiter steigen sollte. Über besonderes Potenzial verfügt der Satellit West Santa Fe. Dieses nur 13 km von der Hauptlagerstätte entfernte Gebiet offenbarte außergewöhnlich hohe Mineralisierungsgrade, wobei ab der Oberfläche 3,11 g/t Goldäquivalent auf 36,6 m, darunter ein Abschnitt über 10,7 m mit 5,75 g/t Goldäquivalent nachgewiesen wurden. Hier könnte ein weiteres Potenzial von 1 Mio. Unzen Goldäquivalent im Boden schlummern.
Die guten News reißen nicht ab. Kürzlich veröffentlichten die Kanadier die ersten Ergebnisse des laufenden Bohrprogramms. Ziel der Kampagne war der Bereich Cavalda zur Erfassung geotechnischer Daten für die laufende Bergbaugenehmigung. Als erfreuliches „Nebenprodukt“ stellte sich der Nachweis einer Mineralisierung von 0,44 g/t Goldäquivalent auf einer Länge von 90,8 m! Der hochgradigste Bereich in einem Intervall von 12,3 m lieferte sogar eine Mineralisierung von 1,22 g/t. Dass sich diese mächtigen Vorkommen in einer Tiefe von rund 200 m bewegen und unterhalb des früheren Tagebaus liegen, stufte die Unternehmenslenkerin dies als bedeutsam ein.
Ebenso konnte eine bisher unbekannte Zone westlich von „Slab“ entdeckt werden. Vier von fünf Bohrungen auf „Slab West“ zeigten Goldmineralisierungen. Eine beachtliche Mächtigkeit wiesen die Bohrlöcher CAL26-01R mit 61,0 m und einem Goldäquivalent von 0,26 g/t sowie CAL26-03R mit 35,0 m und 0,34 g/t auf. Eine rund mehr als doppelt so hohe Mineralisierung zeigt CAL26-05R mit 0,70 g/t auf 13,8 m.
Bewertung und Finanzierung
Die Bohrdaten des Satelliten West Santa Fe und die Ergebnisse der neuesten Bohrprogramme werden erst weiter in der Zukunft in die Größe der Ressource Einfluss finden. Somit sollten Anleger, wenn in wenigen Wochen hier diesbezüglich ein Update erfolgt, die kommunizierten Daten als absolute Untergrenze betrachten.
Ebenso als Untergrenze können Anleger auch die Ergebnisse der vergangenen Wirtschaftlichkeitsstudie von Ende 2024 einstufen. Die aktuelle PEA ermittelte bei einem Goldpreis von rund 2.700 USD je Unze einen Projektwert von 200 Mio. USD. Bei einem Goldpreis, der in den letzten Monaten zwischenzeitlich die Marke von 5.000 USD durchbrochen hat und weiterhin komfortabel oberhalb von 4.000 USD liegt, sollte sich der Projektwert im neuen Szenario auf deutlich über 300 Mio. USD erhöhen. Hier wird es im September spannend, wenn die neue PEA erscheint. Die aktuelle Marktkapitalisierung von 175 Mio. CAD oder umgerechnet 125 Mio. USD signalisiert also deutliches Aufwärtspotenzial.
IIF-Moderatorin Lyndsay Malchuck im Interview mit CEO und Gründerin Kimberly Ann.
Fazit
Der positive Newsflow bei Lahontan reißt nicht ab. Anleger setzen bei der Aktie nicht nur auf die Qualität des Projekts, sondern auch auf die Expertise der Unternehmensführung. Der Zeitfahrplan bis zur Produktionsaufnahme ist klar definiert. Etliche potenzielle Kurstreiber deuten sich an. Die Diskrepanz zwischen Projektwert und Marktkapitalisierung ist groß, woraus sich Chancen für Anleger ergeben. Mit der sich nähernden Produktionsaufnahme und einem US-Listing wird die Aktie in den Fokus einer größeren Investorengemeinde rücken.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.