29.07.2026 | 05:00
Neue Kaufstudien zu Evonik, Fuchs Petrolub und Zefiro Methane - Analysten sehen Kurspotenzial von über 240 %
Frische Kaufempfehlungen sorgen bei Zefiro Methane, Evonik und Fuchs für neue Kursfantasie. Besonders spektakulär fällt das Urteil bei Zefiro aus. Nach der operativen Trendwende traut GBC der Aktie eine Vervielfachung zu. Aber auch bei den beiden deutschen Chemiewerten sagen Analysten zweistellige Kursgewinne voraus.
Lesezeit: ca. 7 Min. | Autor: Lars Winter
ISIN: ZEFIRO METHANE CORP | CA98926D1069 | NEO: ZEFI , FUCHS PETROL.SE VZO O.N. | DE0005790430 , EVONIK INDUSTRIES NA O.N. | DE000EVNK013 , FUCHS PETROLUB SE O.N. | DE0005790406
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Wenn Analysten ihre Prognosen erhöhen und Aktien zum Kauf empfehlen, lohnt sich häufig ein genauerer Blick. Besonders interessant wird es, wenn die optimistischen Einschätzungen durch überraschend gute Geschäftszahlen untermauert werden. Genau das ist derzeit bei Zefiro Methane, Evonik und Fuchs der Fall. Während die beiden deutschen Konzerne bereits profitabel arbeiten und mit starken Quartalszahlen überzeugen, steht Zefiro erst am Anfang einer möglichen Neubewertung. Das Kurspotenzial fällt entsprechend größer aus, das Risiko ist allerdings dort auch höher.
Zefiro Methane: Aus Verlusten werden Gewinne
In den USA schlummert unter der Erde ein gewaltiges Umweltproblem. Millionen stillgelegte, verlassene oder nicht ordnungsgemäß verschlossene Öl- und Gasbohrlöcher können weiterhin Methan und andere Schadstoffe freisetzen. Zefiro Methane hat sich darauf spezialisiert, diese Altlasten aufzuspüren, zu vermessen und fachgerecht zu verschließen. Über die Töchter Plants & Goodwin sowie Appalachian Well Surveys deckt das Unternehmen inzwischen große Teile der Wertschöpfungskette selbst ab.
Lange Zeit konnte Zefiro das Marktpotenzial jedoch nicht in Gewinne ummünzen. In den Geschäftsjahren 2023/24 und 2024/25 blieben die Umsätze mit jeweils gut 32 Mio. USD nahezu unverändert, während hohe Verluste anfielen. Seit dem Managementwechsel im Juni 2025 hat sich das Bild aber grundlegend verändert. Nichtstrategische Kosten wurden gestrichen, die Organisation gestrafft und das Geschäft auf cashflowstarke Dienstleistungen ausgerichtet.
Die ersten Erfolge sind sichtbar. In den ersten neun Monaten des Geschäftsjahres 2025/26 erhöhte sich der Umsatz um 35,8 % auf 33,19 Mio. USD. Noch eindrucksvoller entwickelte sich das Ergebnis: Das EBITDA verbesserte sich von einem Verlust von 5,5 Mio. USD in einen Gewinn von 3,10 Mio. USD. Bereinigt lag das Ergebnis sogar bei 4,25 Mio. USD. Gleichzeitig erwirtschaftete Zefiro einen positiven operativen Cashflow von 4,12 Mio. USD und reduzierte die Finanzverschuldung.
Für zusätzliche Planungssicherheit sorgt ein dreijähriger Vertrag mit dem Ohio Department of Natural Resources. Der Auftrag hat ein Volumen von rund 19,6 Mio. USD und umfasst die Stilllegung von etwa 200 Bohrlöchern. Die Arbeiten haben im Juni begonnen und sollen bis Mai 2029 laufen. Allein dieses Projekt könnte in den kommenden drei Jahren jeweils rund 6,5 Mio. USD zum Umsatz beisteuern.
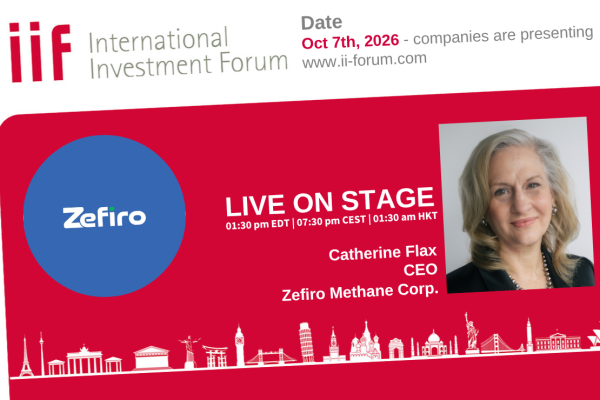
Eine Videopräsentation mit Zefiro-Methane-Chefin Catherine Flax finden Sie hier:
https://youtu.be/nNodjcqNJMM
Hinzu kommen mehrere kleinere, aber ebenfalls interessante Aufträge. Für das Projekt Wood 12F in Ohio verschließt Zefiro 37 Bohrlöcher. Das Gesamtvolumen liegt bei 4,5 Mio. USD. Drei weitere staatlich finanzierte Projekte über zusammen 2,4 Mio. USD sind im Juli angelaufen. Darüber hinaus bearbeitet Zefiro für einen großen privaten Erdgasproduzenten mindestens 26 Bohrlöcher in Pennsylvania, New York, West Virginia und Kentucky.
Um die wachsende Nachfrage bedienen zu können, hat das Unternehmen fünf Rigs sowie weiteres Equipment von Viking Well Service erworben. Nach Angaben des Managements erhöht sich die jährliche Umsatzkapazität dadurch um ungefähr 10 Mio. USD. Bereits jetzt kommen mehrere der zusätzlichen Anlagen bei einem Großkunden zum Einsatz. Das zeigt, dass die Erweiterung nicht auf Verdacht erfolgte, sondern auf konkrete Nachfrage trifft.
Der Augsburger Finanzdienstleister GBC Research erwartet deshalb kräftiges Wachstum. Für das abgeschlossene Geschäftsjahr 2025/26 kalkulieren die Analysten mit einem Umsatz von 45,18 Mio. USD und einem EBITDA von 3,73 Mio. USD. Im laufenden Geschäftsjahr sollen die Erlöse auf 57,92 Mio. USD steigen. Beim EBITDA wird mit einem Sprung auf 10,02 Mio. USD gerechnet. 2027/28 könnten bereits 66,85 Mio. USD Umsatz und 12,22 Mio. USD EBITDA erreicht werden.
Noch gar nicht vollständig eingepreist ist dabei laut GBC das Geschäft mit CO₂-Zertifikaten. Durch das Verschließen undichter Bohrlöcher verhindert Zefiro künftige Methanemissionen. Diese Einsparungen können nach einer Verifizierung in Emissionszertifikate umgewandelt und verkauft werden. Das Geschäft ruht derzeit weitgehend, könnte nach der Einführung einer überarbeiteten Berechnungsmethode aber ab der zweiten Hälfte des Geschäftsjahres 2026/27 wieder anlaufen. Da hierfür kaum zusätzliche operative Kosten anfallen, winken überdurchschnittlich hohe Margen.
GBC hat die Aktie mit „Kaufen“ und einem Kursziel von 1,50 USD beziehungsweise 2,12 CAD in die Bewertung aufgenommen. Ausgehend vom aktuellen Aktienkurs von 0,44 USD oder 0,62 CAD ergibt sich rechnerisch ein Potenzial von rund 242 %. Das klingt spektakulär, doch wenn es dem Unternehmen gelingt, die jüngste Dynamik in nachhaltiges Wachstum und stabile Gewinne zu übersetzen, könnte der Markt die Aktie völlig neu bewerten. Auch wenn sich das Papier auf Jahressicht bereits mehr als 100 % zugelegt hat, könnte sich der Titel in den kommenden Monaten durchaus nochmals verdoppeln. Die Aktie bleibt aber sehr spekulativ.
Evonik: Starke Zahlen erzwingen Hochstufung
Nicht ganz so spekulativ ist die Aktie von Evonik. Auch dort haben sich Analysten jüngst sehr positiv geäußert. Die DZ Bank stufte das Papier von „Halten“ auf „Kaufen“ hoch und erhöhte den fairen Wert von 19 auf 21 EUR. Im Vergleich zum aktuellen Kurs von rund 17 EUR kann der Titel demnach noch gut ein Viertel zulegen.
Auslöser für die neue Einstufung waren überraschend starke vorläufige Zahlen für das zweite Quartal. Das bereinigte EBITDA soll nach eigenen Aussagen zwischen 600 und 650 Mio. EUR landen. Damit übertraf Evonik sowohl die Markterwartungen als auch die eigene Vorgabe von mindestens 550 Mio. EUR deutlich. Höhere Verkaufsmengen und Preise trafen auf fortlaufende Kostensenkungen. Zusätzlich profitierte der Spezialchemiekonzern von Lieferengpässen bei asiatischen Wettbewerbern.
Nach dem starken ersten Halbjahr hob das Management die EBITDA-Prognose für 2026 von bislang 1,7 bis 2,0 Mrd. EUR auf 2,0 bis 2,2 Mrd. EUR an. Der bisherige Marktkonsens von rund 1,85 Mrd. EUR wurde damit klar übertroffen. Die DZ Bank rechnet nun mit 2,12 Mrd. EUR. Bei einem erwarteten Umsatz von 14,16 Mrd. EUR würde sich die bereinigte EBITDA-Marge auf rund 15 % verbessern.
Gleichzeitig zieht das Management bei den Kosten die Zügel weiter an. Das Programm „Evonik Tailor Made“ wird verlängert und ausgebaut. Zu den bereits angekündigten 2.800 Stellenstreichungen bis Ende 2026 sollen von 2027 bis 2029 weitere rund 3.200 Stellen hinzukommen. Größere Übernahmen sind bis 2027 ausgeschlossen. Vorrang haben organische Investitionen und der Abbau der Verschuldung.
Ganz ohne Schönheitsfehler ist die Geschichte aber nicht. Ein Teil des starken zweiten Quartals resultierte aus temporären Lieferproblemen der Konkurrenz. Normalisieren sich die Lieferketten, könnte dieser Rückenwind im zweiten Halbjahr nachlassen. Auch der Preisdruck bei Methionin bleibt ein Thema. Mit einem erwarteten KGV von rund 11 und einem Unternehmenswert von lediglich gut dem Fünffachen des EBITDA ist die Aktie im Branchenvergleich jedoch günstig. Die angehobene Prognose und der verschärfte Sparkurs könnten nun den Startschuss für eine nachhaltige Neubewertung liefern.
Fuchs: Der stille Gewinner der Lieferprobleme
Ähnlich gut läuft es beim Schmierstoffspezialisten Fuchs. Im zweiten Quartal schnellte der Umsatz nach vorläufigen Zahlen um 21 % auf rund 1,07 Mrd. EUR nach oben. Das EBIT verbesserte sich um 34 % auf 135 Mio. EUR und übertraf die Konsensschätzung von 108 Mio. EUR um satte 25 %. Trotz steigender Rohstoffkosten erhöhte sich die EBIT-Marge um 1,1 % auf 12,6 %. Im gesamten ersten Halbjahr stieg der Umsatz um 11 % auf rund 2,0 Mrd. EUR. Das EBIT legte sogar um 24 % auf 260 Mio. EUR zu. Neben organischem Wachstum profitierte Fuchs von vorgezogenen Bestellungen im Zuge des Nahostkonflikts sowie von Lieferproblemen einiger Wettbewerber. Weil der Konzern seine Kunden zuverlässig bedienen konnte, gewann er zusätzliche Volumina.
Das Management erhöhte daraufhin die EBIT-Prognose für 2026 von rund 450 Mio. EUR auf 460 bis 480 Mio. EUR. Analysten von MWB Research kalkulieren mit 474 Mio. EUR. Das wäre ein Plus von 9 % gegenüber dem Vorjahr. Bis 2028 soll das EBIT weiter auf 528 Mio. EUR steigen. Gleichzeitig dürfte sich der Nettobarmittelbestand von 151 Mio. EUR im Jahr 2025 auf mehr als 500 Mio. EUR erhöhen.
Natürlich dürften sich einige vorgezogene Bestellungen im zweiten Halbjahr wieder umkehren. Auch höhere Rohstoffkosten könnten vorübergehend auf Margen und Cashflow drücken. Entscheidend ist aber, dass ein Teil der neu gewonnenen Aufträge dauerhaft bei Fuchs bleiben könnte. Viele Kunden wollen ihre Lieferketten breiter aufstellen und die Abhängigkeit von einzelnen Anbietern reduzieren.
Die Experten von MWB bestätigten deshalb jüngst die Kaufempfehlung und erhöhten das Kursziel für die Vorzugsaktie von 46,50 auf 49 EUR. Gegenüber dem aktuellen Kurs von gut 40 EUR entspricht das einem Potenzial von rund 23 %. Für 2026 wird ein Gewinn von 2,55 EUR je Aktie erwartet, womit das KGV bei gut 15 liegt. Angesichts der starken Bilanz, des robusten Geschäftsmodells und der hohen Kapitalrenditen erscheint das Papier damit attraktiv bewertet.
Fazit:
Fuchs ist der Qualitätswert des vorgestellten Trios, Evonik die günstig bewertete Turnaround-Wette und Zefiro Methane der spekulative Titel mit dem höchsten Potenzial und der größten Fantasie. Bei allen drei Unternehmen liefern aktuelle Geschäftszahlen inzwischen gute Argumente für die optimistischen Analystenurteile.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.