16.09.2026 | 04:00
Big Data, More Cloud, Less Energy – wer hat die besten Speicher Chips? AMD, Infineon, Aspermont und SK Hynix im Rampenlicht
Die Jagd nach der heißesten KI-Rendite des Jahrzehnts ist offiziell eröffnet. Denn die Gier nach Daten wächst unaufhörlich und bringt die Serverräume weltweit zum Glühen. Dabei buhlen vier verlockende Börsen-Kandidaten um das Kapital der Anleger und lassen die Hüllen fallen. Speicher-Spezialist AMD zeigt stolz seine Muskeln und will mit brutaler Rechenpower das große Feld dominieren. Der Chiphersteller drängt sich tief in die Cloud-Infrastruktur und lässt die Konkurrenz vor Neid erblassen. Infineon verführt dagegen mit purer Effizienz und weiß genau, wie man mit weniger Energie maximale Ausdauer erreicht. Die Münchner machen Server sexy, indem sie den Stromdurst der Giganten drastisch zügeln. Der Koreaner SK Hynix dominiert das High-Bandwidth-Memory-Segment und füttert die KI-Anwendungen im Rekordtempo mit frischen Daten. Als wilder Außenseiter bringt Aspermont frischen Wind ins Spiel und sorgt für den nötigen Durchblick im Rohstoff-Universum. Was wie eine Liaison anfängt, erzeugt höchstes Prickeln im Depot. Denn dieses Quartett lässt die Kurse täglich tanzen und treibt Analysten den Schweiß auf die Stirn. Anleger sollten sich jetzt entscheiden, welchen dieser Tech-Lieblinge sie fest in ihr Portfolio einschließen wollen. Denn die Zeit bis zum Weihnachtsfest ist knapp, um die Lichtlein ordentlich scheinen zu lassen.
Lesezeit: ca. 6 Min.
|
Autor:
André Will-Laudien
ISIN:
ASPERMONT LTD. | AU000000ASP3 | ASX: ASP , INFINEON TECH.AG NA O.N. | DE0006231004 , ADVANCED MIC.DEV. DL-_01 | US0079031078 , SK HYNIX INC GDR | US78392B1070
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
AMD – Der Bewertungs-Tanz geht weiter
Gestern 6 % runter, davon heute wieder 4 % rauf. So erleben wir das momentan täglich. Anscheinend sind sich Anleger nicht ganz sicher, ob die schnelle Aufwertung der Aktie in den letzten 12 Monaten nachhaltig ist. Denn der US-Chip-Designer AMD stürmte mit beeindruckender Dynamik in den Markt für ultraschnelle Speicher- und KI-Lösungen. Die jüngsten Geschäftszahlen für Q2-2026 untermauern diesen aggressiven Expansionskurs eindrucksvoll. Der Umsatz schoss im Vorjahresvergleich um 50 % auf 11,54 Mrd. USD nach oben. Gleichzeitig drehte die operative Marge kräftig ins Plus und landete bei 17 % nach einem Vorjahresminus. Auch das Ergebnis je Aktie kletterte deutlich auf 1,38 USD, während der Free-Cashflow auf 1,56 Mrd. USD anschwoll. Diese finanzielle Muskelkraft gibt AMD das nötige Pulver, um die Infrastruktur für die nächste Generation mit ständigen Innovationen zu befüttern. Die Wall Street reagiert auf diese Performance mit sichtbarer Begeisterung und klaren formuliert weiterhin Kaufempfehlungen. Das renommierte US-Analysehaus Bernstein Research bestätigte aktuell eine klare „Outperform“-Bewertung für die Aktie mit Kursziel 650 USD. Analyst Stacy A. Rasgon wischt damit die jüngsten Sorgen über eine mögliche Vollbremsung beim KI-Infrastrukturausbau elegant beiseite. Selbst regulatorische Debatten über KI-Geschwindigkeitsbeschränkungen gefährden die Investitionsausgaben des Giganten laut Experten nicht zwangsläufig. Der Ausblick bleibt daher vielversprechend, da AMD durch strategische Flexibilität in verschiedenen Marktszenarien die Oberhand behalten dürfte. Der Experten-Konsens auf der Plattform LSEG Refinitiv liegt übrigens bei satten 606 USD, also rund 20 % über dem gestrigen Schlusskurs.
Infineon – Der grüne Riese im Serverraum
Trotz dieser langfristigen Mahnungen innerhalb des Sektors glänzt der deutsche Halbleiterkonzern Infineon aktuell noch mit einer starken Beschleunigung und steigerte seinen Quartalsumsatz um 13 % auf stolze 4,17 Mrd. EUR. Die Münchner beweisen mit einer verbesserten Segmentergebnismarge von 19,1 % und einem massiven Free-Cashflow-Turnaround auf plus 599 Mio. EUR eine extrem robuste operative Verfassung. Mit Bekanntgabe der Zahlen konnte der Kurs auch schnell Rekord-Levels von knapp 90 EUR anlaufen. Während AMD als aggressiver Chip-Designer direkt an der vordersten Front der KI-Aufrüstung kämpft und somit extrem anfällig für zyklische Sättigungswellen im Cloud-Infrastrukturmarkt ist, agiert Infineon eher als defensiverer Profiteur im Hintergrund. Die Deutschen liefern nämlich vor allem die unverzichtbare Energieeffizienz-Infrastruktur und Leistungshalbleiter, die für den Betrieb und die Kühlung moderner Serveranlagen auch bei einer nachlassenden Ausbaudynamik zwingend gebraucht werden.
Doch die Stimmung im Sektor scheint etwas angeschlagen. Die Schweizer Großbank UBS hat in einem Research-Bericht vom 11. September die Bewertung für die Infineon Technologies AG mit einem „Neutral" bestätigt und legte sich auf kein Kursziel fest. Während 25 von 29 Analysten auf der Plattform LSEG Refinitiv für den Titel nach wie vor sehr positiv gestimmt sind und ein Mischkursziel von 89 EUR auf 12 Monate erwarten, reagiert der Kurs sehr heftig und fällt wieder auf 54 EUR zurück. Das Gute daran: Neueinsteiger stehen vor einem 2027/28e KGV von 14,3. So günstig gab es die Münchener HighTech-Schmiede noch nie. Auch wenn der von der UBS prophezeite Kater nach dem großen KI-Rausch ab 2028 tatsächlich einsetzt, dürfte die breiter diversifizierte Infineon die Durststrecke deutlich sanfter abfedern als der stark fokussierte KI-Sprinter AMD.
SK Hynix – Ausverkauft bis zum Horizont
Der südkoreanische Speichergigant SK Hynix hat alles richtig gemacht, indem er sich frühzeitig und mit brutaler Konsequenz als unangefochtener König des High-Bandwidth-Memory (HBM) positioniert hat. Durch diese technologische Pionierarbeit kontrolliert das Unternehmen weit über die Hälfte des weltweiten Marktes für diesen ultraschnellen KI-Spezialspeicher. Der entscheidende Geniestreich war jedoch die exklusive, tief verzahnte Partnerschaft mit dem KI-Monopolisten Nvidia, dessen Hochleistungs-Grafikkarten ohne die Bausteine von SK Hynix schlichtweg nicht funktionieren. Weil die Nachfrage nach Rechenpower die Produktion völlig überrollte, sind die Auftragsbücher des Konzerns bis weit in die Zukunft restlos ausverkauft, was zu traumhaften Bruttomargen von über 70 % führt. Dieses historische Monopol in einer der am schnellsten wachsenden Branchen der Welt löste an den Börsen eine regelrechte Kursexplosion von über 1.000 % innerhalb von drei Jahren aus. Selbst die heimische Ikone Samsung wurde im Zuge dieses Halbleiter-Superzyklus eiskalt überholt. SK Hynix liefert damit den ultimativen Beweis, dass man im KI-Goldrausch nicht zwingend die Schaufeln designen muss, sondern mit dem exklusiven Besitz des besten Stahls das noch profitablere Geschäft macht.
Aspermont – Der Daten-Turbo für die nächste Generation des Bergbaus
Von Rechenpower zu Datenpower! Der eigentliche Rohstoff der kommenden Bergbauära heißt nicht nur Kupfer, Lithium oder Seltene Erden, sondern Daten. Hier besitzen die Australier Aspermont einen außergewöhnlichen Wettbewerbsvorteil. Das Unternehmen verwandelt fast zwei Jahrhunderte Branchenwissen, laufende Marktdaten und Informationen zu mehr als 12.000 Bergbauprojekten Schritt für Schritt in eine skalierbare Data-&-Intelligence-Plattform. Aus dem traditionsreichen Herausgeber von Mining Journal und Mining Magazine entsteht damit ein B2B-Datenunternehmen, das Informationen nicht mehr lediglich publiziert, sondern als Entscheidungsgrundlage für Minengesellschaften, Investoren, Finanzinstitute und Regierungen monetarisieren will. Die Marktchance ist enorm: Eine aktuelle Branchenstudie erwartet, dass der globale KI-in-Mining-Markt von 41,3 Mrd. USD im Jahr 2025 auf 453,6 Mrd. USD bis 2032 explodieren könnte. Ein Umfeld, in dem hochwertige proprietäre Daten zum strategischen Asset werden.
Das Fundament dieser Transformation bleibt das abonnementbasierte Kerngeschäft, das inzwischen seit 40 Quartalen kontinuierlich wächst und einen Annual Recurring Revenue von mehr als 11 Mio. AUD generiert. Gleichzeitig hat Aspermont die mehrjährige Investitionsphase weitgehend abgeschlossen und tritt nun in jene Skalierungsphase ein, in der zusätzliche Datenprodukte mit vergleichsweise wenig zusätzlichem Kapital über die bestehende Kundenbasis ausgerollt werden können. Die jüngsten Zahlen unterstreichen diesen Wendepunkt eindrucksvoll: In Q3-2026 schnellte der Umsatz um 25 % auf den Rekordwert von 4,50 Mio. AUD, während das normalisierte EBITDA nach einem Minus von 0,60 Mio. AUD im Vorjahresquartal nahezu die Gewinnschwelle erreichte. Nach neun Monaten summiert sich der Umsatz damit auf 11,90 Mio. AUD, während Subscription und Data Licensing weiterhin den stabilen Sockel bilden und Werbung, Nexus sowie Events zusätzliche Wachstumsimpulse liefern.
IIF-Moderatorin Lyndsay Malchuk hat den Unternehmensgründer und CEO Alex Kent zu den Zukunftsperspektiven befragt.
Der eigentliche Hebel liegt jedoch bei Mining IQ, denn hier versucht Aspermont, aus seinem historischen Datenbestand ein wiederkehrendes Enterprise-Geschäft mit deutlich höherer Wertschöpfung zu formen. Mit Rio Tinto ist ein Blockbuster-Kunde bereits an Bord. Der entscheidende nächste Schritt wäre die Umwandlung projektbezogener Aufträge in dauerhaft wiederkehrende Enterprise-Verträge, darin sehen auch die Analysten von GBC einen der wichtigsten Wachstumstreiber der kommenden Jahre. Gleichzeitig entwickelt Aspermont auf seinem Archiv Large-Language-Model- und generative-KI-Anwendungen, wodurch aus historischen Inhalten künftig neue Such-, Prognose-, Risiko- und Entscheidungswerkzeuge entstehen können. Angesichts dessen erwarten die Analysten für die nächsten Jahre eine deutliche Ergebnisverbesserung via operativer Skalierung. GBC bestätigt trotz leichter zeitlicher Verschiebungen im Jahresplan seine Kaufempfehlung und setzt den fairen Wert bei 5,20 AUD je Aktie beziehungsweise 3,15 EUR für den Anlagehorizont bis September 2027 an. Nach Adam Riese eine glatte 250 %-Chance. Spannend!
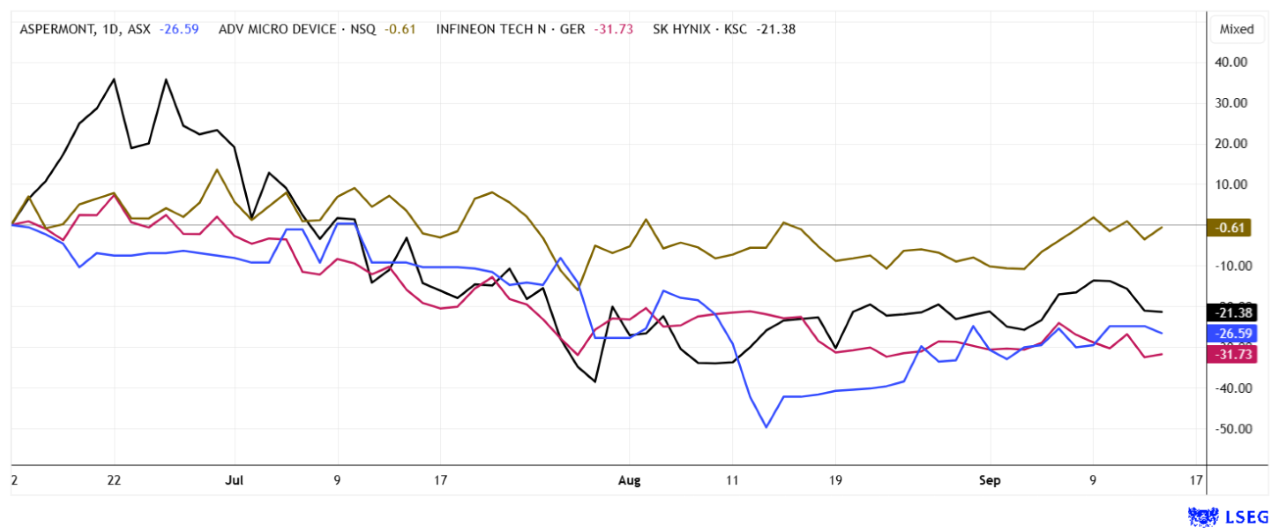
Der heiße Vierkampf um das Herzstück der KI-Infrastruktur zeigt eindrucksvoll, dass Renditejäger auf völlig unterschiedliche Halbleiter-Strategien setzen können. Während AMD als aggressiver Rechenkünstler die Cloud dominiert, besticht Infineon mit kühler, grüner Energieeffizienz. Der unangefochtene Speicherkönig SK Hynix wächst und wächst, auch Aspermont hat nun alle nötigen Weichen gestellt. Die Entscheidung für Investoren liegt letztlich darin, das richtige Gleichgewicht zwischen explosiver Wachstumsfantasie und robuster Langfriststrategie zu finden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.