15.09.2026 | 04:00
Entwickelt sich Wolfram zum Showstopper fragiler Lieferketten? Rheinmetall, Almonty Industries und Airbus im Fokus
Der Nahost-Konflikt geht in die nächste Runde. Dabei setzt der explodierende Ölpreis die Weltwirtschaft gehörig unter Druck und rückt strategische Branchen wie Rüstung und Luftfahrt ins Zentrum der Aufmerksamkeit. Rheinmetall und Airbus kämpfen dabei nicht nur mit geopolitischen Risiken, sondern auch um stabile Lieferketten für die dringend benötigten kritischen Metalle. Neben Kupfer gewinnt dabei vor allem Wolfram an Bedeutung: Das extrem harte und hitzebeständige Metall ist für verschleißfeste Werkzeuge, Speziallegierungen und zahlreiche Anwendungen in der Rüstungs- und Luftfahrtindustrie unverzichtbar. Während die anhaltenden Spannungen die Rohstoffpreise also weiter antreiben, sollten Anleger den Blick über den Ölmarkt hinaus auf jene Schlüsselmetalle richten, welche Europas industrielle Zukunft sichern. Im Fokus haben wir deshalb den Wolfram-Lieferanten Almonty, der mit neuen Beschaffungswegen in Afrika die nächste Raketenstufe zündet. Eine klare Prioritätenliste macht Sinn!
Lesezeit: ca. 5 Min.
|
Autor:
André Will-Laudien
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII , RHEINMETALL AG | DE0007030009 , AIRBUS | NL0000235190
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Rheinmetall – Unwägbarkeiten bremsen Gewinn-Dynamik
Wie erwartet lieferte der Düsseldorfer Rüstungs-Konzern Rheinmetall zuletzt beeindruckende Zahlen und meldete für Q2-2026 das stärkste Vierteljahr seiner Unternehmensgeschichte. Der Umsatz des DAX-Konzerns schoss um 69 % auf rund 3,29 Mrd. EUR nach oben, das operative Ergebnis legte sogar um 115 % auf 562 Mio. EUR zu. Doch hinter dieser außergewöhnlichen Sonderkonjunktur lauern operative Stolpersteine: Verzögerungen bei großen Bundeswehrprojekten und die überraschende Stornierung des Fregattenprogramms F126 zwangen Rheinmetall, die Umsatzprognose für das Gesamtjahr leicht auf 13,7 bis 14,2 Mrd. EUR zu reduzieren. Für den Ausbau seiner Kapazitäten bei Artilleriemunition und Waffensystemen ist der Konzern auf reibungslos fließende Lieferströme bei Spezialstählen und Elektronikkomponenten angewiesen. Verschärfen geopolitische Spannungen den Zugang zu diesen Industriemetallen, muss Rheinmetall mit kostspieligen Vorratskäufen gegensteuern. Das belastet den freien Cashflow, der im ersten Halbjahr überraschend bei minus 1,6 Mrd. EUR lag. Die langfristigen Perspektiven überzeugen die LSEG-Analysten dennoch: Angesichts des prall gefüllten Auftragsbuchs sehen sie im Schnitt rund 65 % Kurspotenzial bis auf etwa 1.642 EUR innerhalb der kommenden 12 Monate. Entscheidend bleibt, ob Rheinmetall seine Rohstoffversorgung auch in einem zunehmend protektionistischen Umfeld absichern kann. Charttechnisch hat die Aktie die Unterstützungszone zwischen 950 und 1.000 EUR bereits zweimal getestet. Bei Kursen um 997 EUR sinkt das KGV 2028e schon auf 13. Die langfristige Umsatzperspektive wird von den Analysten nun etwas nach unten revidiert, mit 41,7 für 2030e nach rund 14 Mrd. EUR in 2026e sind die mittelfristigen Erwartungen dennoch robust, zumal auf 5-Jahres-Sicht nur noch ein KUV von 1 im Raum steht.
Airbus - Zwischen Lieferkettenstress und Auftragsboom
Auch der europäische Luftfahrtgigant Airbus präsentiert sich zwar operativ robust, bekommt die weltweiten Engpässe in der Rohstoffbeschaffung jedoch zunehmend zu spüren. Im ersten Halbjahr kletterte der Umsatz um 12 % auf 33,2 Mrd. EUR, während das bereinigte EBIT 2,7 Mrd. EUR erreichte. Beim freien Cashflow bleibt allerdings ein Minus von 1,2 Mrd. EUR stehen, vor allem, weil Airbus angesichts verspäteter Zulieferungen seine Lagerbestände kräftig aufstocken muss. Gerade bei der Endmontage moderner Verkehrsflugzeuge zählt jeder pünktlich eintreffende Werkstoff: Fehlen kritische Leichtbaumaterialien, gerät die gesamte Produktionskette ins Stocken.
Für Hoffnung sorgen aber mehrere Großaufträge aus Vietnam. Vietravel Airlines bestellte insgesamt 50 Maschinen aus der A220- und A321-Familie, während Vietnam Airlines eine Vereinbarung über fünf A350-900 unterzeichnete. Die Abschlüsse unterstreichen die anhaltend hohe Nachfrage nach Airbus-Flugzeugen, dennoch bewegt sich der Titel innerhalb seiner 52-Wochen-Spanne und notiert unter dem bisherigen Jahreshoch. Entscheidend bleibt daher, ob Airbus den starken Auftragseingang in weiteres Wachstum und zugleich in eine höhere operative Lieferfähigkeit übersetzen kann. Das Management hält trotz der bestehenden Herausforderungen an seinem Jahresziel von rund 870 ausgelieferten Verkehrsflugzeugen fest. Ganz ohne Makel ist das Bild damit aber nicht, schließlich liegt Airbus im laufenden Jahr bislang noch im Renditeminus. Die neuen Vietnam-Aufträge liefern immerhin einen wichtigen Beleg dafür, dass die Nachfrage intakt bleibt. Aus fundamentaler Sicht bleibt das avisierte Wachstum beeindruckend. Die 5-Jahres-Umsatzplanung geht von 2026e bei 80,8 auf sagenhafte 117,2 Mrd. EUR in 2030e nach oben. Das KGVe sinkt in der gleichen Zeit von aktuell 27 auf unter 13. Vielleicht holt die Aktie im Bereich 185 bis 195 EUR einfach nur neuen Schwung!
Almonty Industries goes Afrika – Ruanda wird zum neuen Baustein der globalen Wolfram-Strategie
CEO Lewis Black überrascht seine Community gerne. Jetzt betritt er den afrikanischen Kontinent. Der Grund: Wolfram entwickelt sich angesichts chinesischer Exportbeschränkungen und steigender Nachfrage aus Rüstungsindustrie, Elektronik und Hightech zu einem der strategisch knappsten Metalle der westlichen Welt. Da China die globale Produktion und Verarbeitung weiterhin dominiert, gewinnt die Suche nach verlässlichen Quellen außerhalb des Landes zunehmend an geopolitischer und industrieller Bedeutung. Afrika rückt dabei stärker in den Fokus, denn der Kontinent verfügt über relevante Wolframvorkommen und etablierte Produktionsstrukturen, die bislang jedoch vielfach fragmentiert und technologisch unzureichend erschlossen sind. Almonty Industries versteht sich mit seinem globalen Portfolio als Brückenbauer für eine westliche Wolfram-Lieferkette, von der eigenen Großmine Sangdong in Südkorea über europäische Projekte bis zum nun angestrebten Ausbau der Produktion und Verarbeitung in Afrika.
Mit dem Einstieg in Ruanda setzt Almonty Industries nun einen weiteren strategischen Pflock im globalen Kampf um die künftig knappe Wolframversorgung. Gemeinsam mit der Regierung Ruandas entsteht eine Plattform, an der Almonty 75 % und der Staat 25 % halten, wobei die Regierung im Gegenzug eine rund 32 km² große Explorationskonzession in Shyorongi sowie eine Verarbeitungslizenz einbringt. Entscheidend ist jedoch weniger das Explorationspotenzial als der unmittelbare Zugriff auf bereits vorhandenes Material, denn Almonty kann Erz, Vorkonzentrate und Aufbereitungsrückstände bestehender Minenbetreiber erwerben, aufbereiten und zunächst exportieren. Damit entsteht ein potenzieller Materialfluss, noch bevor eine eigene Mine in Ruanda entwickelt oder eine zentrale Aufbereitungsanlage gebaut ist.
In einem Interview mit IIF-Moderatorin Lyndsay Malchuk philosophiert CEO Lewis Black über die Chancen von Almonty in einer herausfordernden Zeit. Hier geht´s zum Video.
Interessant ist der geplante Einsatz einer mobilen Verarbeitungsanlage, die direkt an bestehenden Tailings-Lagerstätten eingesetzt werden kann und dadurch Logistik und Vorlaufzeiten reduziert. Ruanda gehört zu den zehn größten Wolframproduzenten weltweit und ist zugleich das einzige afrikanische Land in dieser Spitzengruppe. Unter Zusammenfassung vieler Einzelgebiete will Almonty diese fragmentierte Produktionsstruktur nun auf einen Nenner bringen. Das heißt Sammlung in der Fläche, gebündelte Aufbereitung, Rückverfolgbarkeit und das Einbringen in eine zentrale Verarbeitungsinfrastruktur. Für Almonty eröffnet sich damit neben Sangdong in Südkorea ein weiteres Standbein, das nicht ausschließlich auf einer einzelnen Großmine basiert, sondern verschiedene Quellen entlang der Wertschöpfungskette bündelt.
Der Zeitpunkt ist bemerkenswert, weil die USA ab Januar 2027 ihre Beschaffungsregeln für bestimmte Wolframprodukte verschärfen und dabei die Rückverfolgbarkeit bis zum Ursprung des Erzes an gewichtigem Einfluss gewinnt. Die Vereinbarung passt damit exakt zu Almontys Positionierung als westlich ausgerichteter Lieferant von konfliktfreiem Wolfram außerhalb Chinas. Besonders hoch zu bewerten ist die politische Dimension, denn die Partnerschaft wurde vom US-Außenministerium im Rahmen des 2025 geschlossenen US-Ruanda-Abkommens angestoßen und verbindet Rohstoffsicherung unmittelbar mit amerikanischer Industrie- und Sicherheitspolitik. Damit erhält Almonty in Ruanda nicht nur einen lokalen Regierungspartner, sondern bewegt sich zunehmend innerhalb eines von westlichen Regierungen unterstützten kritischen Rohstoffnetzwerks. Gleichzeitig bleibt die Meldung zunächst ein strategischer Aufbau und kein neuer Produktionsbeitrag, denn die zentrale Aufbereitungsanlage, weitere Tailings-Vereinbarungen und die Exploration in Shyorongi müssen erst umgesetzt werden. Trotzdem: CEO Lewis Black steht immer für neue Impulse! Investoren sollten die aktuelle Konsolidierung in der Aktie wieder geschickt nutzen!
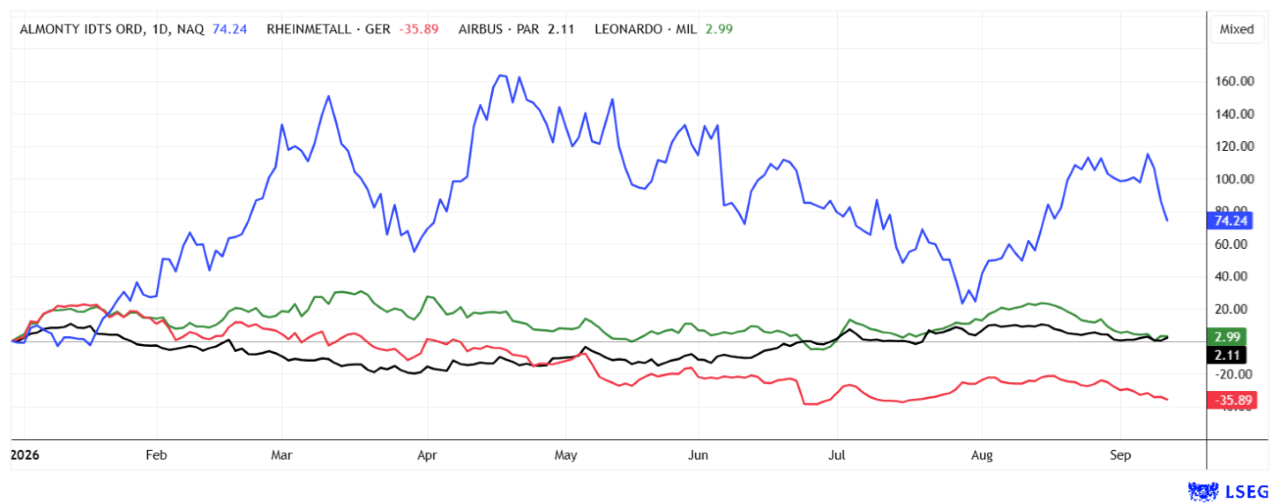
Nach den außergewöhnlich starken Kursanstiegen der vergangenen Jahre gönnen sich die Aktien aus den Bereichen Rüstung und strategische Metalle derzeit eine Verschnaufpause. Kursgewinne von mehr als 2.000 % bei Almonty und Rheinmetall seit 2022 zeigen, welche Neubewertung diese Sektoren bereits durchlaufen haben. Gleichzeitig haben sich bei den fundamental intakten Unternehmen die Bewertungen relativ zu ihren langfristigen Wachstumsperspektiven wieder attraktiver entwickelt. Eine ausgewogene Investitions-Strategie ist angesichts hoher Volatilitäten anzuraten!
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.