12.11.2026 | 05:20
Enteignung, Gold und Zinsen – Vonovia lacht, Desert Gold profitiert, SAP und Oracle im KI-Check
Erstellt und veröffentlicht im Auftrag von Desert Gold Ventures
Es ist viel los an den Kapitalmärkten. KI-Crash, hohe Volatilitäten bei HighTech-Aktien und neue Höchststände beim DAX. Dass der deutsche Leitindex jubelt ist kein Wunder, denn die so wichtigen Preise für fossile Brennstoffe gehen gen Süden. Das mindert den Druck auf die deutsche Industrieproduktion. Gleichzeitig erwarten Börsianer in Europa eine allmähliche Annäherung zwischen der Ukraine und Russland. Damit rücken Milliarden-Investitionen in neue Infrastruktur für das gescholtene Land in den Fokus. Entsprechend hoch ist die Jubellaune bei den Industriewerten wie Siemens, Heidelberger Materials und Hochtief, das treibt den Index. Im Tech-Bereich geht es mit SAP und Infineon steil nach oben, endlich sind die Bremsklötze im KI-Bereich beseitigt. Nun kann es munter weitergehen, denn im Gegensatz zu transatlantischen Höchstbewertungen steht Europa auf sehr soliden Füßen. Das erkennen langsam auch institutionelle Anleger. Im Umfeld steigender Zinsen blicken wir auf den Wohnungsbau, Berliner Fieberphantasien, hohe Zinsen und das Gold als wieder erstarkter Wertgarant in unsicheren Zeiten. Agile Investoren sollten ihr Portfolio schnellstens auf Wettertauglichkeit prüfen!
Lesezeit: ca. 6 Min. | Autor: André Will-Laudien
ISIN: Desert Gold Ventures Inc | CA25039N4084 , SAP SE | DE0007164600 , ORACLE CORP. | US68389X1054 , VONOVIA SE NA | DE000A1ML7J1
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Vonovia – Pläne zu Verstaatlichungen in Berlin lassen Wohnungsriesen kalt
Der Vorstoß der Partei Die Linke zur Vergesellschaftung großer Berliner Wohnungskonzerne markiert einen scharfen politischen Alleingang, der das Spannungsfeld zwischen sozialpolitischem Anspruch und ökonomischer Realität offenlegt. Während die Partei die Überführung von rund 240.000 Wohnungen in Gemeineigentum auf Basis von Artikel 15 des Grundgesetzes als Lösung für bezahlbaren Wohnraum vorantreibt, warnen Ökonomen und die Bundesregierung vor einem massiven Vertrauensverlust bei Investoren. Tatsächlich erfordert der Berliner Wohnungsmarkt dringend Kapital für den Neubau von fast 60.000 fehlenden Wohnungen sowie für kostspielige energetische Sanierungen. Durch die anhaltende Inflation und das gestiegene Zinsniveau haben sich die Finanzierungskosten für staatliche und private Bauprojekte jedoch drastisch verteuert. Bei angenommenen Kreditzinsen von rund 4 % würden allein die Zins- und Tilgungslasten für die milliardenschweren Entschädigungen die laufenden Mieteinnahmen übersteigen, was selbst laut Parteichefin Ines Schwerdtner weitere Mieterhöhungen unvermeidbar macht. Gleichzeitig schreckt die politische Unsicherheit private Bauherren ab und führt zu einer spürbaren Kapitalflucht aus dem deutschen Immobiliensektor.
Vonovia weist die Berliner Vergesellschaftungspläne entschieden als „verfassungswidrig“ und „verantwortungslos“ zurück und kündigt im Ernstfall eine gerichtliche Überprüfung an. Vorstandschef Luka Mucic betont, dass durch eine Enteignung keine einzige neue Wohnung entstehe, obwohl in Deutschland rund 1,4 Millionen Wohnungen fehlen und dringend mehr gebaut werden müsse. Zudem verweist der Konzern darauf, dass die geplante Entschädigung von durchschnittlich rund 100.000 EUR pro Wohnung weit unter dem eigenen Bilanzwert liegt und somit zu massiven Milliardenverlusten führen würde. Als „Partner der Stadt Berlin“ argumentiert Vonovia, mit einer durchschnittlichen Bestandsmiete von rund 8,40 EUR pro Quadratmeter bereits bezahlbaren Wohnraum sowie das nötige Personal und Kapital für Sanierungen bereitzustellen. Während laufende Bauprojekte wie die rund 1.000 bereits begonnenen Wohnungen in der Hauptstadt noch fertiggestellt werden, kündigt Mucic an, künftige Investitionsentscheidungen aufgrund der politischen Unsicherheit neu abzuwägen.
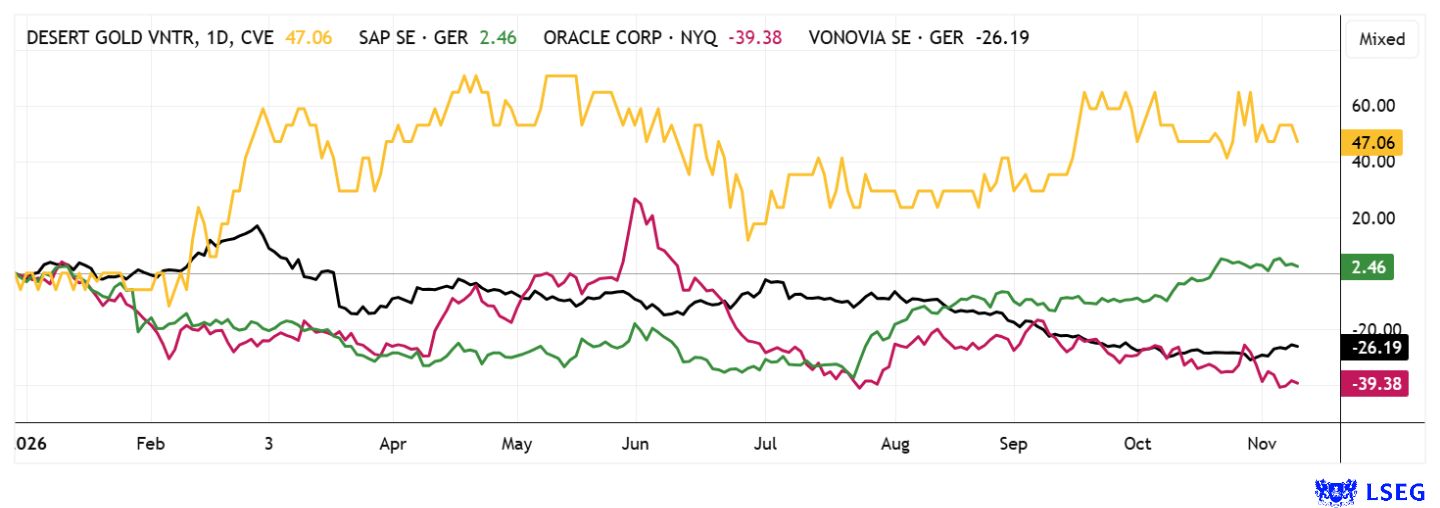
Für Anleger in der Vonovia-Aktie stellt das aktuelle Umfeld dennoch eine Belastung dar. Denn Bauzinsen befinden sich auf 20-Jahreshoch und die Investitionsneigung ist niedrig. Trotz massiven Kursverlusten in der Aktie von über 60 % in 5 Jahren, bleibt die Empfehlungsquote mit 10 von 22 Analysten auf der Plattform LSEG Refinitiv überschaubar. Im Schnitt wird ein 12-Monatsziel von ca. 23 EUR berechnet. Immerhin 35 % Potenzial und 5 % Dividende obendrauf!
SAP und Oracle – Das Problem mit den hohen Investitionen
In der aktuellen KI-Korrektur trennen sich die Wege der beiden Software-Schwergewichte SAP und Oracle deutlich, da Investoren zunehmend zwischen kapitalintensivem Infrastrukturausbau und verlässlicher Software-Monetarisierung unterscheiden. Während Oracle mit Milliardeninvestitionen in eigene KI-Rechenzentren in direkte Konkurrenz zu den großen US-Hyperscalern tritt, gerät der Konzern durch seine rasant wachsende Schuldenlast von über 100 Mrd. USD und geplanten Kapitalerhöhungen von bis zu 20 Mrd. USD unter erheblichen Finanzierungsdruck. Hinzu kommen langfristige Mietverpflichtungen für Rechenzentren in dreistelliger Milliardenhöhe sowie geopolitische Rückschläge wie das Aus für einen geplanten Großauftrag mit Tencent, was die Nervosität der Anleger zusätzlich schürt.
Demgegenüber verfolgt SAP eine deutlich weniger kapitallastige Strategie und konzentriert sich darauf, KI-Anwendungen wie den Assistenten Joule tief in seine bestehenden Unternehmensprozesse und Datenplattformen zu integrieren. Diese Fokussierung zahlt sich operativ aus, denn der Walldorfer Konzern steigerte seinen Cloud-Umsatz in Q3 um 26 % und baute seinen kurzfristigen Cloud-Auftragsbestand auf über 24 Mrd. EUR aus. Es wundert daher nicht, dass SAP über eine äußerst solide Bilanz verfügt. Mit einem erwarteten freien Cashflow von rund 10 Mrd. EUR bestehen sogar gute Reserven für Aktienrückkäufe oder höhere Dividenden. Entsprechend honorieren viele Analysten wie J.P. Morgan diese defensive Stärke mit deutlichen Kurszielanhebungen, da SAP vom KI-Trend profitiert, ohne das bilanzielle Risiko teurer Hardware-Schlachten zu tragen.
Zwar bietet Oracle im Falle einer erfolgreichen Auslastung seiner Rechenzentren und nachlassenden politischen Widerstands langfristig hohes Aufholpotenzial, doch im aktuellen Marktumfeld betrachten Börsianer die hohe Verschuldung der Amerikaner mit großen Argusaugen. SAP hält somit derzeit klar die besseren Karten in der Hand, weil das Geschäftsmodell auf vertraglich abgesicherten Software-Erlösen und starken Margen statt auf kreditfinanzierten Infrastrukturwetten basiert. Die durchschnittlichen Kursziele der Analysten auf der Plattform LSEG Refinitiv betragen für Oracle 238 USD (+100 %) und für SAP 239 EUR (+10 %). Das liegt an der unterschiedlichen Performance in den letzten 12 Monaten, denn SAP konnte bereits 65 % von seinem Tief hinzugewinnen, während Oracle 45 % an Boden verlor. Glaubt man den Schätzungen der Analysten, weist SAP für 2027e ein KGV von 25 aus, bei Oracle werden nur knapp 14 berechnet. Werfen Sie eine Münze!
Desert Gold – Hier lässt sich bald eine schöne Ernte einfahren
Unsichere Zeiten und schwelende Krisenherde lenken das Kapital an den Finanzmärkten immer wieder verlässlich in Richtung sicherer Häfen. Nach dem stürmischen Rekordlauf bis auf rund 5.500 USD hat sich der Goldpreis auf einem konsolidierten Niveau von gut 4.000 USD eingependelt. Während Goldman Sachs seine Prognose auf 4.150 USD sowie perspektivisch für 2027 auf 4.800 USD angepasst hat, halten andere Großbanken an deutlich ambitionierteren Zielen fest. So rechnet die UBS mit einem Anstieg auf 5.400 USD und J.P. Morgan stellt sogar Notierungen von 6.300 USD in Aussicht. Für vorausschauende Marktteilnehmer bietet diese Verschnaufpause eine spannende Gelegenheit, sich wieder verstärkt im Edelmetallsektor zu positionieren.
Ein Profiteuer der gestiegenen Goldpreise ist das kanadische Explorations- und Entwicklungsunternehmen Desert Gold Ventures mit seinem Flaggschiffprojekt im Westen Malis. Auf dem Areal Barani-East befindet sich nun die erste Gravitations-Verarbeitungsanlage mit einer Tageskapazität von 200 Tonnen im Aufbau, sodass die Gewinnung der ersten Goldunze unmittelbar bevorsteht. Nach der vollständigen Inbetriebnahme und dem Hochfahren dieser ersten Ausbaustufe soll die Anlage perspektivisch im Rahmen eines größeren Entwicklungsszenarios auf 1.200 Tonnen pro Tag erweitert werden. Eine vorläufige Wirtschaftlichkeitsbewertung kalkulierte für das Gesamtprojekt bei einem konservativen Goldpreis von 2.850 USD einen Nettobarwert nach Steuern von rund 61 Mio. USD bei einer internen Verzinsung von 57 %. Sollte sich das Edelmetall gemäß den Schätzungen der Investmentbanken weiter verteuern, klettert dieser Projektwert laut Sensitivitätsanalyse auf über 124 Mio. USD. Da die gesamten Förderkosten mit etwa 1.137 USD pro Feinunze äußerst niedrig ausfallen, winken selbst auf aktuellem Kursniveau äußerst attraktive Gewinnmargen. Über die geplante Minenlaufzeit ist eine Gesamtproduktion von 113.100 Unzen vorgesehen, wobei die überschaubaren Anfangsinvestitionen von rund 20,4 Mio. USD einen zügigen Start ermöglichen.
CEO Jared Scharf im Gespräch mit IIF-Moderatorin Lyndsay Malchuk über die anstehende Gold-Produktion in Mali und weitere Projekte in Westafrika. Hier geht´s zum Video.
In einem der wichtigsten Goldförderländer Afrikas möchte Desert Gold nun rasch eigene Mittel erwirtschaften, um den Betrieb aus eigener Kraft schrittweise auszubauen. Weil die bisherigen Berechnungen nur einen kleinen Teil der rund 440 Quadratkilometer großen Liegenschaft abdecken, schlummert im Boden noch erhebliches Explorationspotenzial. Ergänzt wird das Portfolio durch das vielversprechende Tiegba-Projekt in der Elfenbeinküste, wo die Regierung den nationalen Goldausstoß gezielt fördert. Durch eine erfolgreich abgeschlossene Finanzierungsrunde über 7,18 Mio. CAD ist die erste Produktionsphase komplett ohne Fremdkapital oder Lizenzabgaben durchfinanziert. An der Börse notiert der Titel im Bereich von 0,13 CAD und bildet damit eine solide Basis für die anstehende Neubewertung. Die Analysten des Researchhauses GBC bestätigen vor diesem Hintergrund ihre Kaufempfehlung und sehen das Kursziel bei 0,93 CAD. Für chancenorientierte Anleger ergibt sich damit ein attraktives Einstiegsfenster kurz vor dem Produktionsstart. Vielleicht gibt es ja schon mögliche Partner im Hintergrund, denn der Desert-Aktienpreis hat die aktuelle Korrektur im Edelmetallsektor ohne Blessuren überstanden.
Fazit
Die Finanzmärkte testen derzeit die Grenzen möglicher Volatilitäten. Mit jeder politischen Meldung jagt der Ölpreis rauf oder runter, die Dividendenpapiere reagieren entsprechend heftig. Recht stabil entwickelte sich unser ausgewählter Edelmetalltitel Desert Gold mit einer vielversprechenden Produktionsprognose. Vonovia kämpft mit Enteignungsgerüchten in Berlin, während SAP und Oracle den ersten Sturm der KI-Korrektur recht gut wegstecken konnten. Wer seine Risiken senken möchte, investiert ausgewogen und mit mittelfristigem Horizont.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.