18.11.2025 | 05:00
Rüstungsaktien mit der zweiten Luft: Almonty, Boeing, Rheinmetall
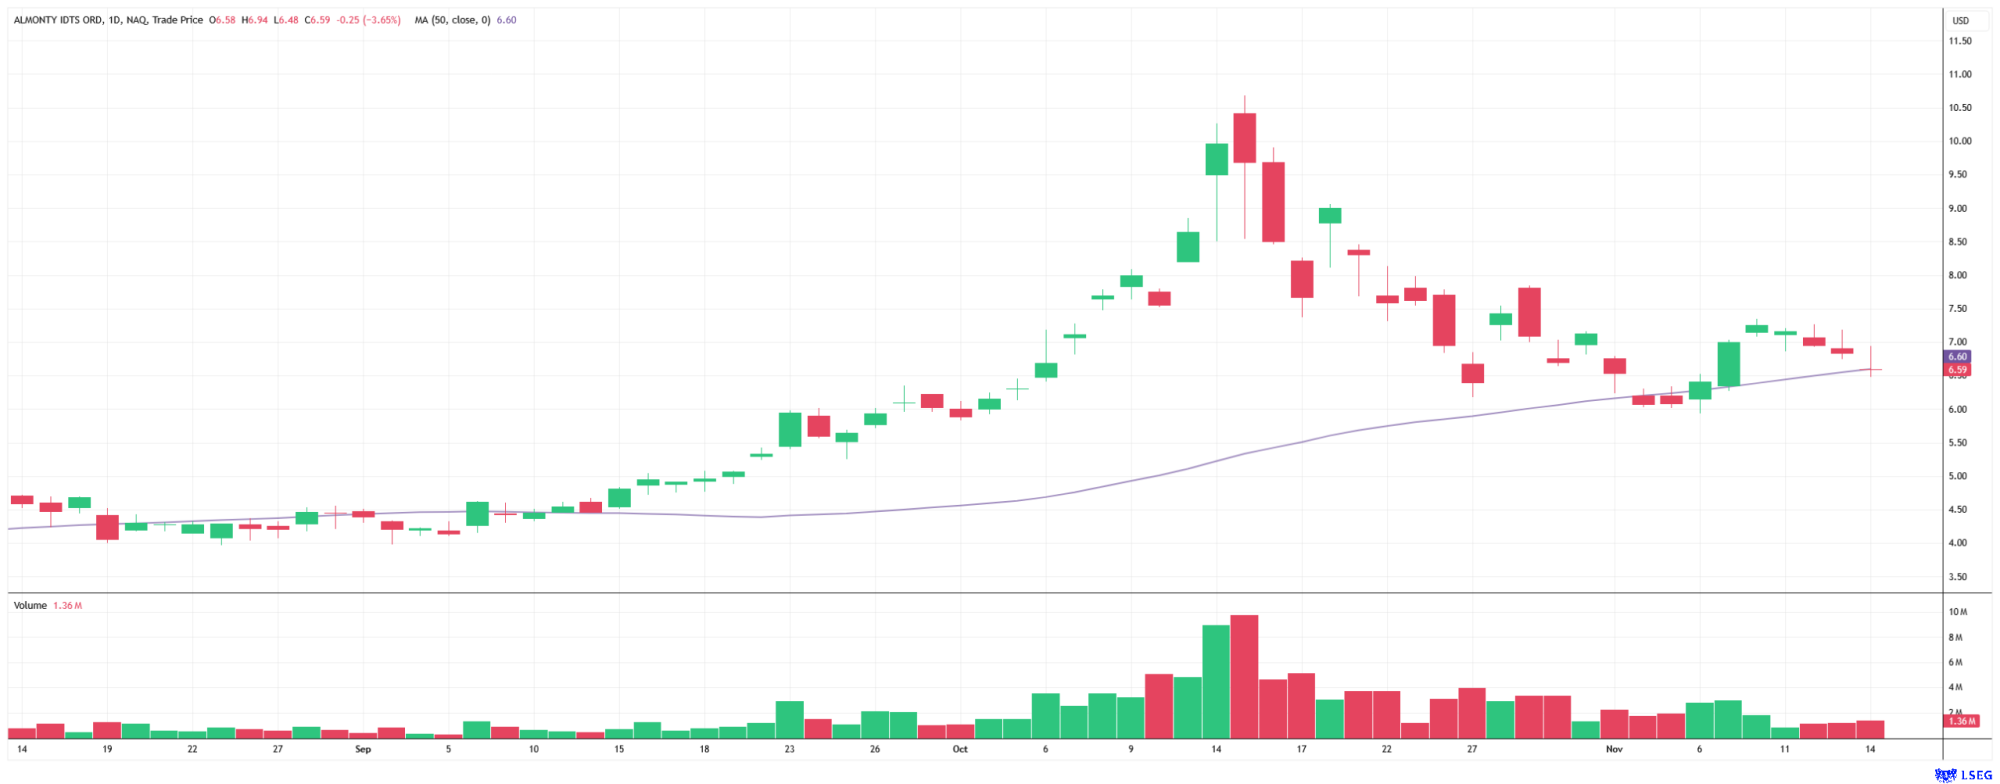
Die Frage nach der Sicherheit Europas ist an der Börse ein wenig aus dem Fokus geraten - Aktien wie Rheinmetall oder auch Almonty haben von ihren Höchstkursen abgegeben. Doch nur, weil medial derzeit andere Themen gespielt werden, heißt das nicht, dass Titel mit Rüstungs-Fantasie nicht vor einer vielversprechenden Zukunft stehen. Wir blicken auf drei Aktien aus der Branche und erklären, mit welchem Potenzial Anleger heute rechnen können.
Lesezeit: ca. 3 Min.
|
Autor:
Nico Popp
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 , BOEING CO. DL 5 | US0970231058 , RHEINMETALL AG | DE0007030009
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Rüstungs-Aktien: Wo geht noch was?
Dass an der Börse die Zukunft gehandelt wird, ist eine Binse. Dass diese Zukunft mal optimistischer und mal vorsichtiger gesehen wird, ist entscheidend für die täglichen Kursbewegungen. Seit einigen Wochen laufen klassische Rüstungstitel wie Rheinmetall eher seitwärts. Der Grund: Viele Aufträge sind vergeben und der Markt hat bei Rüstungs-Bluechips bereits Vorschusslorbeeren verteilt. Das zeigen auch die Analystenstimmen. Während 14 Analysten bei Rheinmetall im Mittel ein Kurspotenzial von rund 20 % sehen, erwarten beim US-Flugzeughersteller Boeing 25 Analysten einen Anstieg um etwas mehr als 23 %. Bei Almonty weist die Plattform Marketbeat ein gemitteltes Kursziel von 9,83 USD aus - die Plattform berücksichtigt dabei lediglich vier Analysten. Prozentual beträgt das Potenzial satte 41 %. Das zeigt, dass Almonty im Vergleich zu anderen Rüstungstiteln unter dem Radar gehandelt wird.
Die Analysten von D.A. Davidson bestätigten zuletzt ihr Buy-Rating für die Aktie von Almonty und hoben das Kursziel von 11 auf 12 USD an. Grundlage für die Entscheidung sei ein stark verbessertes Marktumfeld für Wolfram, dessen Preis seit Jahresbeginn um mehr als 100 % gestiegen ist. Verantwortlich dafür sind laut der Analysten vor allem chinesische Exportbeschränkungen, niedrigere Förderquoten und ein zunehmender Bedarf in westlichen Industrien. Das soll sich auch im Umsatz widerspiegeln: D.A. Davidson erwartet zwischen 2025 und 2028 einen Anstieg des Umsatzes von 44 Mio. USD auf über 500 Mio. USD. Allein diese erwartete Entwicklung zeigt, dass die Almonty-Aktie voller Fantasie ist.
Almonty kauft Wolfram-Minen zum Schnäppchenpreis
Dafür verantwortlich ist auch die Entwicklung des Wolfram-Produzenten und Technologieführers während der vergangenen Jahre. Almonty exportiert die Expertise aus seiner Panasqueira-Mine in Portugal in die ganze Welt. In den kommenden Wochen wird mit Sangdong in Südkorea eines der größten Wolfram-Projekte seit Jahrzehnten in Produktion gehen. Unmittelbar nach Produktionsbeginn wird Almonty die Mine erweitern. Innerhalb von zwei Jahren soll Sangdong dann für 40 % des außerhalb Chinas produzierten Wolframs stehen. In diesen Tagen läuft auch der Kauf einer Mine im US-Bundesstaat Montana, die bereits weit entwickelt ist und unterstützt von den Wolfram-Profis von Almonty schon in der zweiten Hälfte des Jahres 2026 in Produktion gehen soll. Die bisherigen Eigner werden das Projekt weiter betreuen und erhalten eine Zahlung von rund 10 Mio. USD. Dieser vergleichsweise geringe Betrag zeigt, wie wichtig die Expertise von Almonty für das Projekt ist.
Schon Mitte der 2010er Jahre machte Almonty von sich Reden und sicherte sich einzigartige Wolfram-Projekte zu herausragenden Konditionen. So wechselte etwa die Panasqueira-Mine für nur einen Euro den Eigentümer - während die vorherigen Eigner vom Projekt überfordert waren, führte Almonty-CEO Lewis Black das Unternehmen trotz der damaligen chinesischen Billigkonkurrenz in die Profitabilität, eröffnete am Standort ein modernes Wolfram-Labor und feilte gemeinsam mit den portugiesischen Mitarbeitern an der Effizienz bei Abbau und Verarbeitung von Wolfram. Das Ergebnis: Wie Lewis Black vor einigen Wochen in einem Interview mit der Frankfurter Allgemeinen Zeitung (FAZ) äußerte, ist sein Unternehmen der chinesischen Konkurrenz inzwischen technologisch enteilt. Black schätzt, dass sein Unternehmen zehn Jahre vor der Konkurrenz ist, die sich erst seit dem Ende der chinesischen Subventionen für Wolfram mit effizienten Verfahren auseinandersetzen und die Kunst des Wolfram-Bergbaus erlernen muss.
Almonty hängt China-Konkurrenz bei Kosten ab - einzigartige Expertise
Dass Almonty eine einzigartige Ausgangslage hat, zeigen auch die avisierten Produktionskosten der Sangdong-Mine, die bei rund 50 % vergleichbarer chinesischer Projekte liegen sollen. Schon der beabsichtige Kauf der Wolfram-Mine in Montana zeigt, welchen Hebel Almonty mit seiner technologischen Überlegenheit und seinem erfahrenen Team hat. Wie Black in den vergangenen Wochen in Interview mitteilte, haben er und sein Team in den vergangenen Jahren zahlreiche Wolfram-Projekte in aller Welt besichtigt und führen darüber Buch. Nicht auszuschließen, dass Almonty weitere potenzielle Übernahmeziele im Hinterkopf hat. Zwar dürfte das Hauptaugenmerk aktuell auf dem Produktionsstart von Sangdong liegen, doch dürften schon im Laufe des kommenden Jahres weitere Kapazitäten entstehen, um bei weiteren Projekten Chancen ergreifen zu können.
Die Voraussetzungen dafür sind gut: Im Westen gibt es niemanden, der mit Wolfram-Minen eine ähnliche Erfahrung hat, wie Almonty. Selbst die Chinesen schauen neidisch auf Projekte wie Sangdong - Black selbst berichtete in seinem Interview mit der FAZ, dass Fälle von mutmaßlicher Spionage am Standort in Südkorea zugenommen hätten. Das zeigt: Almonty hat, was viele wollen. Während Unternehmen wie Boeing oder Rheinmetall bereits viele Aufträge an Land ziehen konnten und zudem von zahlreichen Analysten begleitet werden, gilt Almonty trotz der Marktkapitalisierung im Milliarden-Bereich noch immer als Nischeninvestment. Wer die einzigartige Ausgangslage des Unternehmens erkennt und volatile Kursverläufe aushalten kann, sollte sich gerade jetzt mit der Aktie auseinandersetzen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.