28.09.2026 | 05:00
Start der extremen Renditejagd! Volkswagen und BYD vor Rebound? Globex Mining mit charttechnischem Ausbruch!
Jeder sucht an der Börse nach Rendite. Die Herbst-Jagd hat begonnen und auf der Suche nach Rendite-Aktien sind wir fündig geworden. Während unser heimischer Autobauer Volkswagen mitten in einem schwierigen und teuren Umbau steckt, drängt der chinesische Konkurrent BYD mit Macht und klugen Preisstrategien auf den europäischen Markt. Bei beiden Aktien könnte jetzt eine Reboundchance lauern. Doch nicht nur bei den Autobauern gibt es interessante Entwicklungen, sondern auch bei kleineren Unternehmen, die nicht unbedingt im Fokus stehen, sollte man genauer hinschauen. Das Rohstoffunternehmen Globex Mining bringt sich nicht nur operativ in Stellung, sondern auch charttechnisch ist der Ausbruch über einen wichtigen Widerstandsbereich gelungen. Wir werfen einen Blick auf diese drei Aktien, bewerten die Rendite-Chancen und deren aktuelle Lage.
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
VOLKSWAGEN AG VZO O.N. | DE0007664039 , BYD CO. LTD H YC 1 | CNE100000296 , RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Volkswagen: Der schwierige Weg in die E-Zukunft
VW ist wohl gerade in einer der anspruchsvollsten Phasen seiner Geschichte. Der Umstieg auf die Elektromobilität ist teuer und auch nicht so ganz einfach, weshalb der Konzern aktuell massiv auf die Kostenbremse treten muss.
Das operative Geschäft ist derzeit von Licht und Schatten geprägt, denn während das Geschäft mit den klassischen Verbrennern weiterhin solide läuft und die nötigen Gewinne einbringt, muss die neue E-Sparte erst noch richtig in Schwung kommen. Für Anleger könnte aber die aktuelle Schwächephase durchaus Chancen bieten, da die Aktie derzeit zumindest nach klassischen Bewertungsmethoden, wie z. B. dem KGV, sehr günstig bewertet ist. Zudem lockt VW mit einer recht hohen Dividendenrendite, natürlich auch deshalb, weil der Kurs da steht, wo er jetzt steht. Wer an einen langfristig erfolgreichen Turnaround der Wolfsburger glaubt, könnte hier einen klassischen Value-Wert vorfinden, der vor einem Turnaround steht.
Erschwerend kommt für den Konzern allerdings die aktuelle Situation auf dem enorm wichtigen chinesischen Markt hinzu. Dort, wo Volkswagen über Jahrzehnte dominierte, haben lokale Hersteller die technologische und preisliche Führerschaft bei Elektroautos übernommen. Um dieser Entwicklung im In- und Ausland gegenzusteuern, muss das Management nun tiefgreifende und oft auch sehr schmerzhafte Entscheidungen treffen. Die intensiven Diskussionen um mögliche Werksschließungen in Deutschland und harte Verhandlungen mit den Gewerkschaften zeigen, wie groß der Druck tatsächlich ist. Es geht für VW längst nicht mehr nur um neue Modelle, sondern um eine fundamentale Neuausrichtung des gesamten Apparats, um global wettbewerbsfähig zu bleiben.
Dennoch könnte der aktuelle Chart auf eine interessante Reboundsituation hindeuten. VW notiert knapp oberhalb der 70 EUR-Marke und damit ist der Boden nach unten hin gut gestützt. Geht es nun wieder in Richtung 76 - 77 EUR, könnte ein Rebound in Richtung 90 - 100 EUR starten. Nach unten darf es nicht mehr unter die Marke bei 69 EUR fallen, dann könnte der Kurs weiter deutlich abrutschen.
BYD: Mit aggressiven Preisen auf Eroberungskurs
Ein Blick auf den Chart von BYD mag im ersten Moment etwas enttäuschen, denn die Aktie notiert bei rund 8,80 EUR, liegt damit deutlich über 10 % unter dem 200er SMA und damit notiert sie im langfristigen Abwärtstrend. Das überrascht, denn operativ läuft es beim chinesischen Autobauer hingegen eher hervorragend. Im August verzeichnete das Unternehmen mit 189.000 exportierten Fahrzeugen einen neuen Rekord. Daraufhin hob das Management die Jahresprognose selbstbewusst auf 1,9 bis 2,0 Millionen Einheiten an.
Auch in Europa greift BYD nun zunehmend über den Preis an. Das neue Plug-in-Hybrid-Modell Dolphin G DM-i geht für 28.990 EUR an den Start und ist damit 4.0000 - 5.000 EUR günstiger als die reine Elektroversion des Modells. Das Fahrzeug kombiniert einen 95-PS-Benziner mit einem Elektromotor, was eine Systemleistung von wahlweise 176 oder 212 PS bringt. Mit der verbauten 18,3-kWh-Batterie (beim 212 PS-Modell) sind laut Hersteller 105 Kilometer rein elektrische Reichweite drin, insgesamt soll der Wagen auf rund 1.040 Kilometer kommen. Um das Vertrauen europäischer Kunden zu gewinnen, verweist BYD zudem auf harte Batterietests über 30.000 Kilometer und rund 350 Schnellladungen. Es wird spannend zu sehen, ob diese Preis-Leistungs-Strategie den anderen Herstellern Marktanteile abnehmen kann.
Gleichzeitig bereitet sich BYD strategisch bereits auf die nächsten politischen Hürden vor. Die von der Europäischen Union verhängten Sonderzölle auf in China produzierte Elektroautos könnten die aggressiven Kampfpreise künftig etwas dämpfen. Doch das Management reagiert, um diese Zölle zu umgehen und sich langfristig als lokaler Player zu etablieren. Daher treibt der Konzern den Bau eigener Produktionsstätten direkt in Europa unter anderem in Ungarn und der Türkei massiv voran. Wenn diese Fabriken in den kommenden Jahren vollständig ans Netz gehen, dürfte der Druck auf die europäischen Autobauer nochmals spürbar steigen.
Rein von der Charttechnik ist auch für BYD eine Reboundchance gegeben. Die Aktie müsste dazu nach unten über der 8 EUR-Marke Halt finden. Dann könnten Kurse oberhalb von 10 EUR die Aktie auch wieder in Richtung 13 – 14 EUR tragen. Das fundamentale Potenzial nach oben ist angesichts der Absatzzahlen sicherlich vorhanden.
Globex Mining: Stabiles Fundament und Chart-Ausbruch
Weg von der Automobilindustrie geht unser Blick zu dem kanadischen Rohstoffunternehmen Globex Mining. Hier gibt es interessante Entwicklungen, denn als sogenannter Projektgenerator ist das Unternehmen finanziell prima aufgestellt. Die Kassen sind mit knapp 40 Millionen CAD an Barmitteln und Wertpapieren prall gefüllt.
Globex besitzt über 260 Mineralien-Projekte, vor allem in den bergbaufreundlichen Regionen Quebec und Ontario. Einnahmen fließen regelmäßig über Optionsgeschäfte, Projektverkäufe und Lizenzgebühren (Royalties). Das streut das Risiko deutlich im Vergleich zu Unternehmen, die nur eine einzige Mine betreiben.
Aktuell laufen wichtige Bohrprogramme. Auf dem eigenen Wood/Central Cadillac Goldprojekt werden derzeit 4.800 Meter gebohrt. Die Arbeiten mit elf Bohrlöchern finden in direkter Nachbarschaft zu den bereits produzierenden LaRonde- und Westwood-Minen statt. Im Anschluss sollen auf dem Rouyn-Merger-Grundstück weitere 1.335 Meter gebohrt werden.
Gute Neuigkeiten gab es kürzlich auch vom Duquesne West Projekt, an dem Globex über eine Tochtergesellschaft zu 50 % beteiligt ist. Der Partner Emperor Metals meldete starke Bohrergebnisse nahe der Oberfläche, darunter 24,1 Meter mit 2,6 g/t Gold (Bohrloch DQ26-52) und 14,3 Meter mit 2,2 g/t Gold (DQ26-53). Mit mittlerweile über 20.000 Metern an Bohrdaten (alleine im 2026er Bohrprogramm, insgesamt schon deutlich über 120.000 Bohrmeter) wird das Projekt nun in Richtung einer ersten wirtschaftlichen Bewertung vorangetrieben.
Rückenwind erhält Globex dabei nicht zuletzt durch das starke weltweite Rohstoff-Umfeld. Mit Edelmetallpreisen, die sich auf einem sehr hohen Niveau bewegen, und einer stetig wachsenden Nachfrage nach Industriemetallen, rücken Projekte in politisch sicheren Regionen wie Nordamerika zunehmend in den Fokus großer Bergbaukonzerne.
Genau hier spielt das Royalty- und Optionsmodell seine Stärke aus, denn wenn Partnerunternehmen aufgrund der hohen Rohstoffpreise ihre Budgets für Exploration und Minenentwicklung hochfahren, profitiert Globex direkt davon, ohne selbst die enormen Investitionskosten oder die Inflationsrisiken beim eigentlichen Minenbau tragen zu müssen.
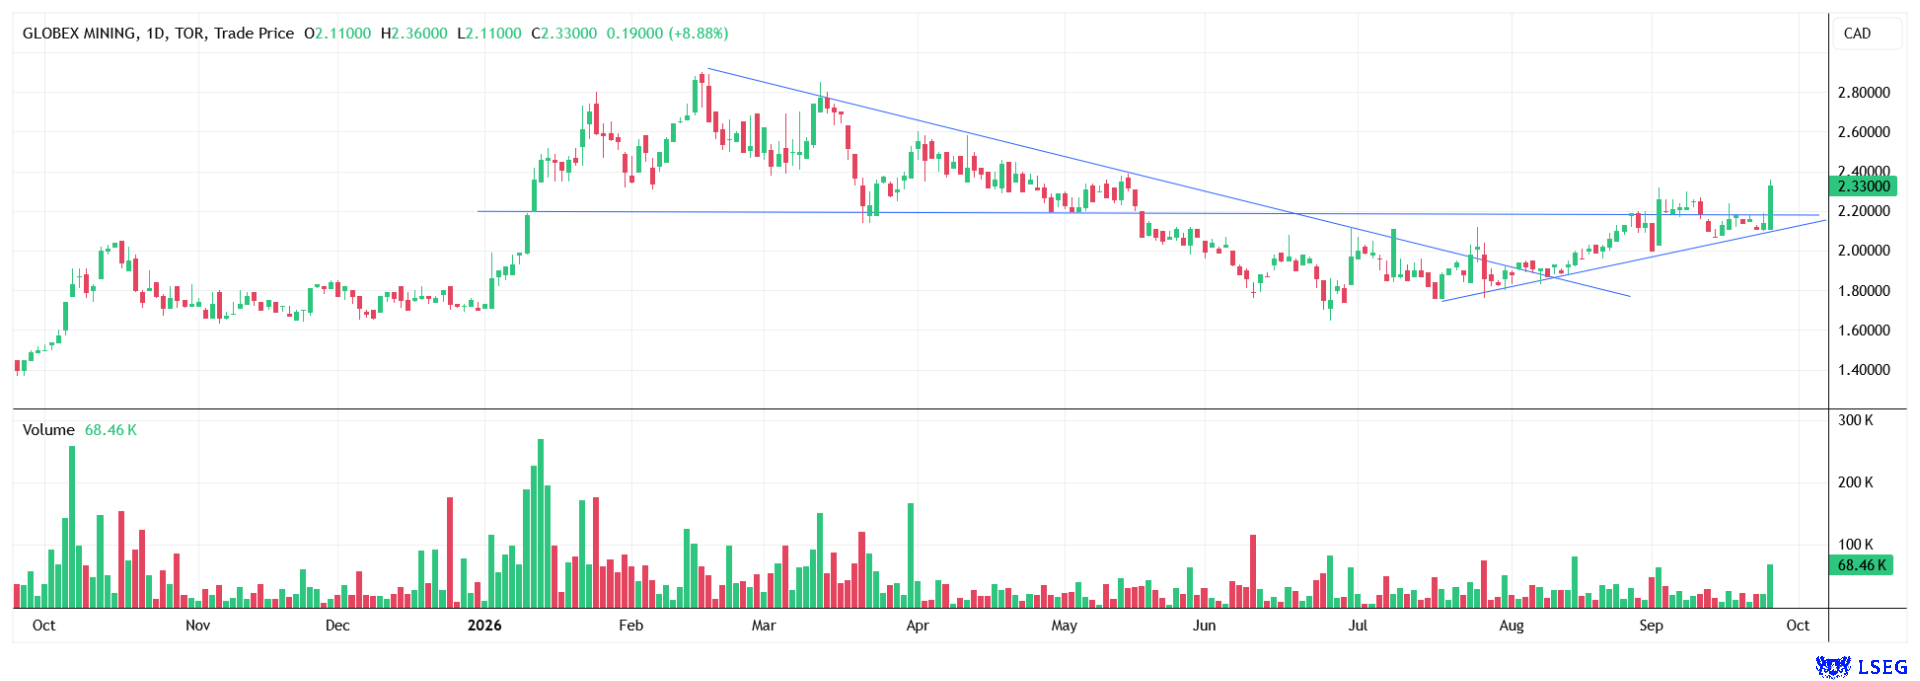
Auch die Aktie reagiert positiv auf diese operativen Fortschritte. Zuletzt brach der Kurs unter höherem Handelsvolumen über den Widerstand bei 2,20 bis 2,25 CAD aus. Hält dieser Aufwärtstrend an, könnten als Nächstes die Marken von 2,60 oder 2,80 CAD ins Visier rücken.
Fazit: Während Volkswagen durch eine harte Umbauphase geht, bietet sich die Aktie aber als günstige Dividenden-Wette und Rebound-Kandidat an. BYD zeigt mit starken Exportzahlen und preiswerten Hybriden, wie aggressiv asiatische Hersteller den Weltmarkt aufrollen wollen. Auch hier könnte sich eine V-Bewegung nach oben anschließen. Globex Mining bleibt ein solider Basiswert im Rohstoffbereich. Das diversifizierte und damit eher risikoarme Geschäftsmodell, die stetigen Bohrfortschritte und das zuletzt verbesserte Chartbild könnten die Aktie zu einer interessanten Beimischung für breiter aufgestellte Portfolios machen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.