25.05.2026 | 05:00
Wolfram-Krise und es gibt nur eine Lösung: Lieferketten von SpaceX und Sandvik unter Druck – Almonty perfekt positioniert
Ein beispielloser Preisschock, kein neues Angebot in Sicht und China setzt weiter auf Exportbeschränkungen – die Situation auf dem Wolframmarkt zwingt die westliche Industrie zum Handeln. Innerhalb des laufenden Jahres explodierte der Preis für Ammoniumparawolframat von 920 USD pro metrischer Tonnenuntereinheit am Handelsplatz Rotterdam weit über die Marke von 3.000 USD. Da China knapp 80 % der weltweiten Produktion kontrolliert und die USA ab 2027 ein striktes Beschaffungsverbot für chinesisches Wolfram im Verteidigungssektor umsetzen, droht ein Versorgungsengpass. Von der klassischen metallverarbeitenden Industrie über die Chipfertigung bis hin zur Raumfahrt sind Konzerne auf stabile Lieferketten dieses essenziellen und kaum zu ersetzenden Metalls angewiesen. In dieser einzigartigen Marktphase baut das US-Bergbauunternehmen Almonty Industries ein neues, geopolitisch unabhängiges Rohstoff-Imperium auf. Die Chancen dafür stehen gut: Almonty weitet als einziger Anbieter in nennenswertem Umfang die Produktion aus.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII , SPACE EXPLORATION TECHNOLOGIES CORP | US000SPACEX0 , SANDVIK AB | SE0000667891
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
SpaceX: Gigantische Infrastrukturinvestitionen und Rohstoffhunger
Das US-Raumfahrtunternehmen SpaceX steht exemplarisch für den rasant steigenden Rohstoffbedarf im Hightechsektor. Der Konzern, der 2025 einen Umsatz von rund 18 Mrd. USD machte, investiert enorme Summen in Raumfahrt-Infrastruktur. Nach der Fusion mit dem KI-Startup xAI fließen von den gesamten Investitionsausgaben, die im vergangenen Jahr bei satten 20,7 Mrd. USD lagen, große Teile direkt in den Aufbau von KI-Infrastruktur und GPU-Clustern. Das zeigt: KI und Raumfahrt verschmelzen und sind für Visionäre wie Elon Musk längst zwei Seiten einer Medaille.
Um die ambitionierten Pläne für Rechenzentren im Orbit und den Ausbau des Starlink-Netzwerks aufrechtzuerhalten, benötigt SpaceX hochreine Speziallegierungen für Triebwerke und Raketen. Das Unternehmen stützt sich dabei auf strategische Zulieferer wie SeAH M&S, die derzeit für 110 Mio. USD eine neue Metallverarbeitungsfabrik in Temple in Texas errichten. Ohne den gesicherten Zugriff auf Metalle wie Wolfram und Molybdän sind moderne Trägersysteme wie die von SpaceX technologisch nicht umzusetzen.
Sandvik und die Grenzen der Kreislaufwirtschaft
In der klassischen Industrie steht der schwedische Traditionskonzern Sandvik vor ähnlichen Problemen wie auch SpaceX. Das Unternehmen ist mit einem Jahresumsatz von rund 10,9 Mrd. EUR im vergangenen Jahr einer der weltweit größten industriellen Abnehmer von Wolframkarbid für hochbelastbare Bohr- und Schneidwerkzeuge. Als Reaktion auf die kritische Liefersituation investiert die Tochtergesellschaft Sandvik Coromant im großen Stil in geschlossene Kreislaufsysteme. Das Ziel: Bis 2028 bei gebrauchten Hartmetallwerkzeugen eine Rücknahmequote von 100 % erreichen.
Doch jedes hocheffiziente Recycling-System stößt an physikalische Grenzen, da Wolfram bei harten mechanischen Bearbeitungsprozessen im Berg- oder Tunnelbau durch Verschleiß schlichtweg zerrieben wird. Ein erheblicher Anteil des Metalls ist für die Wiederverwertung somit mechanisch unwiederbringlich verloren. Jeder noch so effiziente Kreislauf verliert kontinuierlich Material und bleibt zwingend auf Nachschub aus Minen angewiesen.
Almonty Industries: Hochgradige Ressourcen aus dem Westen
Die direkte Antwort auf die Wolfram-Notlage liefert Almonty Industries. Das Bergbauunternehmen fokussiert sich auf die Erschließung konfliktfreier Wolframquellen und betreibt als zentrales Flaggschiffprojekt die Sangdong-Mine in Südkorea. Die geologischen Daten nach dem Standard NI 43-101 belegen die Qualität dieser historischen Lagerstätte. Die offiziellen Reserven belaufen sich auf 7,90 Mio. t Erz mit einem Gehalt von 0,45 % Wolframtrioxid, ergänzt durch angezeigte Ressourcen von 8,30 Mio. t mit 0,49 % Wolframtrioxid sowie abgeleitete Ressourcen von 52,80 Mio. t. Dank extrem hoher Erzgrade kalkuliert das Management bei Sangdong mit Produktionskosten von lediglich 110 USD pro metrischer Tonnenuntereinheit. Bei aktuellen Marktpreisen von teils weit über 3.000 USD sichert diese Kostenstruktur dem Unternehmen eine außergewöhnlich hohe Bruttomarge und einen massiven Wettbewerbsvorteil gegenüber Konkurrenten. CEO Lewis Black betont immer wieder, dass Almonty effizienter arbeitet als die Konkurrenz, da man sich während der 2010er-Jahre gegen die stark subventionierte chinesische Konkurrenz behaupten musste. Während man in China aufgrund der Subventionen das effiziente Arbeiten mehr und mehr verlernt habe, holt man bei Almonty mit seinem erfahrenen Team alles aus den Minen heraus.
US-Expansion und strategische Abnahmeverträge
Um sich noch stabiler im Westen zu verankern, verlegte Almonty seinen Hauptsitz im April nach Dillon im US-Bundesstaat Montana. Dort treibt das Unternehmen das Gentung-Projekt voran, eine Multi-Millionen-Tonnen-Lagerstätte mit einem Gehalt von 0,315 % Wolframtrioxid. Noch in diesem Jahr will man dort schrittweise in Produktion gehen. Almonty verfügt über langfristige Abnahmeverträge: Ein 60-jähriger Molybdän-Liefervertrag mit SeAH M&S bedient direkt die Lieferketten von SpaceX, während ein 15-jähriger Wolfram-Abnahmevertrag mit Global Tungsten & Powders Corp. eine Preisuntergrenze von 235 USD pro Einheit festsetzt und die physische Versorgung des US-Militärs ab 2027 indirekt absichert. Dank dieser Vertragsgestaltung profitiert Almonty enorm von der momentanen Preis-Rally bei Wolfram. Da kein anderes Unternehmen so stark expandiert, ist Almonty in einer besonderen Situation.
Fazit: Faktisches Monopol treibt die Bewertung
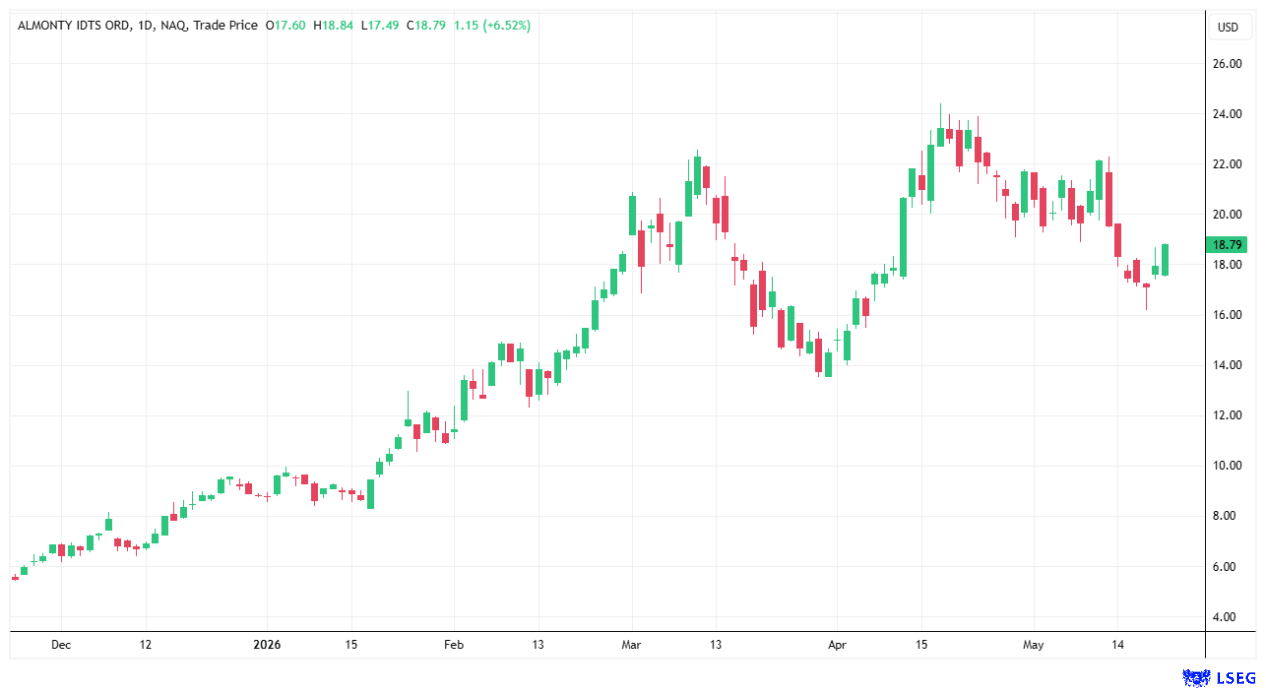
Das 2027 in Kraft tretende US-Beschaffungsverbot für chinesisches Wolfram zwingt die westliche Technologie- und Rüstungsindustrie zu einem Paradigmenwechsel. Die Investmentbank Canaccord Genuity prognostiziert in einer aktuellen Studie, dass die globale Wolframnachfrage bis zum Jahr 2035 um 47 % auf 210.000 t ansteigen wird. In einem unterversorgten Markt ist Almonty der einzige nennenswerte, skalierbare Lieferant außerhalb des chinesischen Einflussbereichs. Analysten wie Cantor Fitzgerald und Bank of America bestätigen angesichts dieses operativen Monopols für neu gefördertes westliches Wolfram ihre Kaufempfehlungen für die Aktie und geben Kursziele jenseits der Marke von 20 USD aus.
YouTube-Video ansehenInteressenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.