13.07.2026 | 05:00
Drunter und Drüber in der Solarbranche: First Solar und SMA Solar mit Licht und Schatten – RE Royalties vor Befreiungsschlag?
Die Energiewende gleicht einem wilden Ritt auf der Achterbahn. Während der nachvollziehbare Wunsch, das Klima zu schützen, immer neue Milliarden in die Branche spült, gibt es im operativen Alltag auch viel Gegenwind: Zollschlachten, der mörderische Preiswettbewerb und enorme Überkapazitäten belasten viele Vertreter aus der Solarbranche. Doch abseits der ausgetretenen Pfade tun sich für Investoren auch Chancen auf. Während Anbieter von Solarpanelen und Wechselrichtern darben, suchen innovative Unternehmen wie RE Royalties ihr Heil in geschützten Nischen. Immer mehr Marktbeobachter sind überzeugt: Am Ende gewinnt nicht derjenige, der die meisten Fabriken hochzieht, sondern wer am smartesten durch das regulatorische und finanzielle Dickicht des Sektors navigiert. Wir stellen Unternehmen vor und gehen insbesondere auf eine Chance ein.
Lesezeit: ca. 3 Min.
|
Autor:
Nico Popp
ISIN:
RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF , FIRST SOLAR INC. D -_001 | US3364331070 , SMA SOLAR TECHNOL.AG | DE000A0DJ6J9
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
First Solar: Heimatmarkt hui, Asien pfui
Der US-Riese First Solar steht dank des amerikanischen Heimatmarktes auf der Sonnenseite. Dank des Inflation Reduction Acts (IRA) konnte der PV-Gigant im Geschäftsjahr 2025 einen Nettoumsatz von rund 5,2 Mrd. USD einfahren – ein stolzes Plus von 24 %. Das Management plant bis 2027 eine jährliche Kapazität von über 17 GW zu erreichen, was zu 2020 nahezu einer Verdreifachung entspricht. Doch hinter den Kulissen brodelt es heftig, denn das internationale Geschäft erweist sich für First Solar als Klotz am Bein. Eine schwache Nachfrage nach in Malaysia und Vietnam produzierten Modulen der Serie 6 zwang den Konzern zu bewussten Produktionsdrosselungen.
Technologisch geht First Solar dagegen weiter selbstbewusst voran: Mit der neuen, kupferreduzierten „CuRe-Technologie“, die laut Unternehmen über 30 Jahre weitgehend Ertragssicherheit garantiert, will man bei Kunden punkten. Gleichzeitig geht die Rechtsabteilung des Unternehmens gegen die Konkurrenz vor: Eine formelle Untersuchung der U.S. International Trade Commission nach Section 337 des Tariff Act soll asiatischen Rivalen wie JinkoSolar oder Canadian Solar den Import nicht-lizenzierter TOPCon-Zellen komplett verbieten. Im Gegenzug hat das chinesische Patentamt bereits First Solar in die Schranken gewiesen.
SMA Solar: Licht und Schatten und eine besondere Chance
Auch SMA Solar ist im aktuellen Markt unter Druck. Während das Projektgeschäft floriert, leidet das Privat- und Gewerbekundensegment unter schwindenden Margen und der Nachfrageschwäche. Um der Preiserosion Herr zu werden, hat der Vorstand das im September 2024 gestartete Transformationsprogramm im Oktober 2025 weiter ausgeweitet, wodurch ab 2027 zusätzliche jährliche Kostensenkungen von rund 100 Mio. EUR realisiert werden sollen. Konkret bedeutet das einen schmerzhaften Kahlschlag – und zwar weltweit: Rund 9 % der Belegschaft müssen bis Ende 2026 gehen, darunter 300 Stellen am Hauptstandort im hessischen Niestetal. Gleichzeitig verlagern die Nordhessen die Endmontage ins günstigere Krakau und lagern die Softwareentwicklung nach Indien aus.
Ein absoluter Lichtblick ist jedoch die Kraftwerks- und Speicher-Tochter SMA Altenso. Altenso hat die installierte Batteriespeicherkapazität auf über 2 GW hochgeschraubt und liefert schlüsselfertige Lösungen wie den Großspeicher Metelen mit 92,5 MW Leistung für den Vermögensverwalter MEAG. Geopolitisch wittert SMA Solar ohnehin Morgenluft: Die Europäische Kommission plant, chinesische Wechselrichter wegen akuter Cybersicherheits- und Spionagerisiken komplett aus EU-finanzierten Projekten zu verbannen. Die Analysten von Wood Mackenzie schätzen, dass davon bis 2030 rund 28 Gigawatt Gleichstrom (GWdc) europäische Solar-Nachfrage betroffen sind – eine Steilvorlage für SMA, um als cybersicherer Qualitätsführer in die Bresche zu springen.
RE Royalties: Grüne Erträge ganz ohne Stress
Inmitten der volatilen Gesamtlage bei Unternehmen für regenerative Energie positioniert sich RE Royalties als risikoarmer Asset-Light-Pionier. Das Modell der Kanadier ist so genial wie simpel: Statt Fabriken zu bauen, stellt das Unternehmen kleinen Projektentwicklern nicht-verwässerndes Wachstumskapital zur Verfügung und sichert sich im Gegenzug eine 20 bis 25 Jahre sprudelnde Umsatzbeteiligung am grünen Strom. Dank dieses Ansatzes hat das Portfolio seit der Gründung im Jahr 2016 eine historische Rendite von über 19 % generiert. Der operative Hebel von RE Royalties ist enorm, da die Verwaltung bestehender Verträge kaum Kapazitäten frisst. Erst im Januar dieses Jahres investierten die Kanadier bis zu 9,0 Mio. USD in ein Solarportfolio von Solaris Energy.
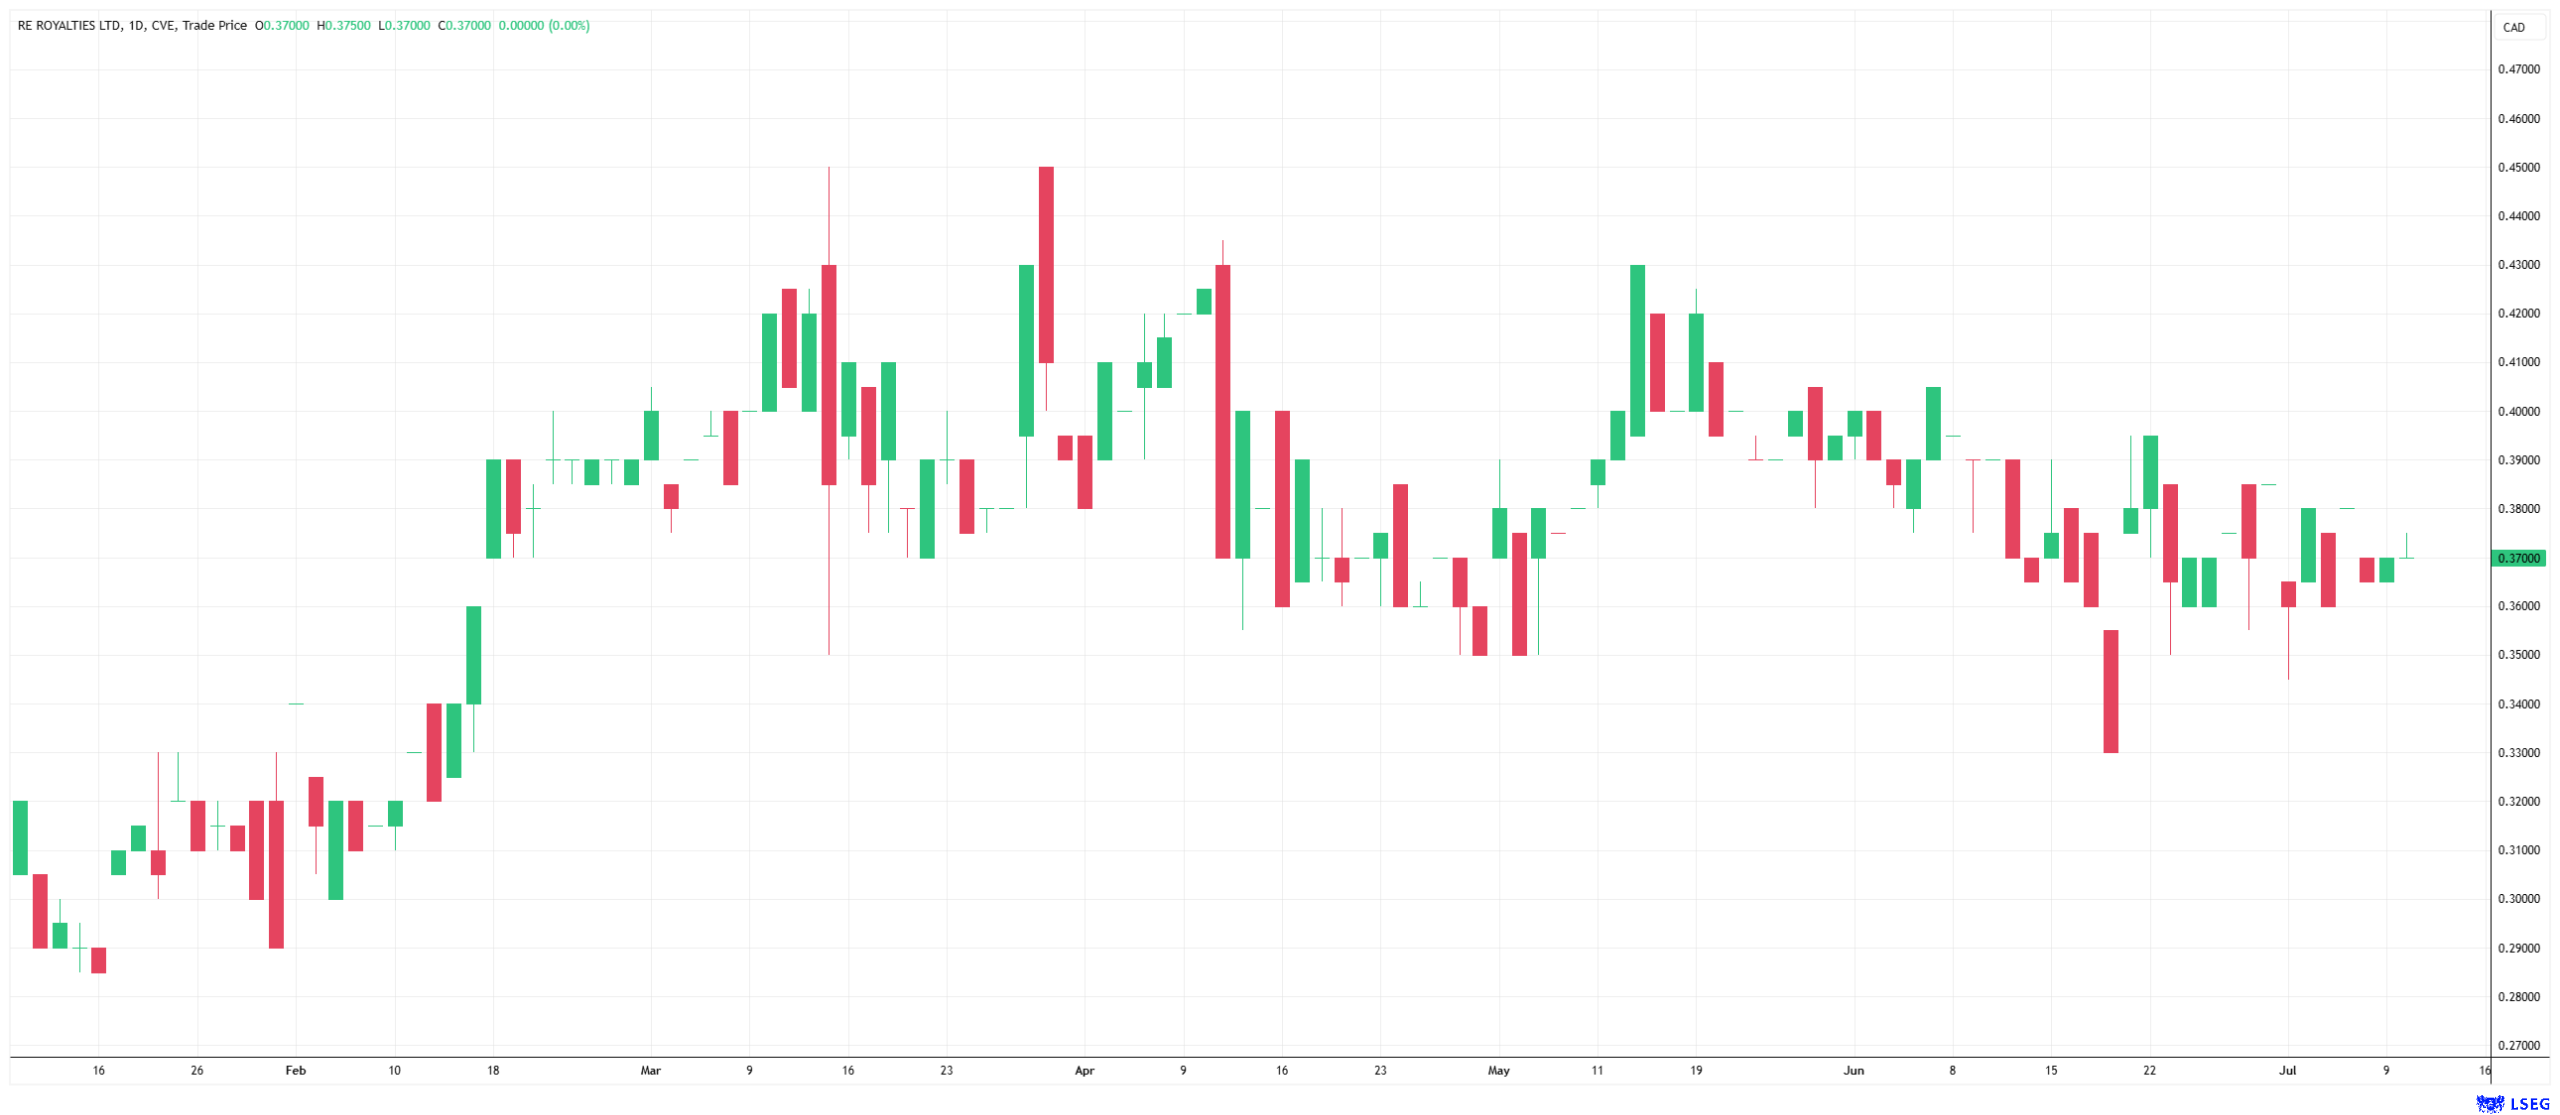
Doch damit nicht genug. Die Projekt-Pipeline wuchs dank des KI-Rechenzentren-Booms deutlich: Bei RE Royalties liegen inzwischen Absichtserklärungen im Volumen von rund 50 Mio. CAD auf dem Tisch. Doch an der Börse kommt die Aktie nur nach und nach in Schwung. Für viele Investoren handelt RE Royalties noch unter dem Radar – dabei bietet sich das Unternehmen, das auch Green Bonds emittiert, auch für professionelle Investoren als Partner an. Um dieses Problem zu lösen, hat der Verwaltungsrat Ende März eine formelle strategische Überprüfung eingeleitet. Die Wirtschaftsprüfer von PricewaterhouseCoopers prüfen im Auftrag von RE Royalties nun die Optionen. Möglich sind auch ein vollständiger Verkauf an einen großen Infrastrukturfonds oder strategische Co-Investment-Partnerschaften.
Aktie von RE Royalties als spannende Chance
Da dezentrale Stromerzeugung für den KI-Boom wichtiger ist denn je, dürfte RE Royalties als spezialisierter Projektfinanzierer operativ aussichtsreich positioniert sein. RE Royalties profitiert von stabilen Royalty-Zahlungen und einer prall gefüllten potenziellen Projekt-Pipeline. Die strategische Überprüfung kann dabei helfen, im Unternehmen schlummernde Werte zu heben. Die Aktie ist auch wegen der Dividendenrendite von rund 10 % interessant.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.