05.10.2023 | 04:55
Biotech-Aktien jetzt kaufen? BioNTech, Morphosys und Cardiol Therapeutics im Check
In Zeiten hoher Zinsen trennt sich die Spreu vom Weizen. Auch im Biotech-Sektor. Schließlich haben insbesondere junge forschende Unternehmen einen hohen Kapitalbedarf. Doch derzeit werden alle Unternehmen in einen Topf geworfen. Damit eröffnen sich klare Kaufgelegenheiten. Denn einige verfügen über volle Kassen. Zu dieser Gruppe gehört BioNTech. Dank des COVID-19-Impstoffes ist die Forschung durchfinanziert. Dies gilt auch für Cardiol Therapeutics. Die Aktie der Kanadier gehört zu den Überfliegern des Sommers und der jüngste Kursrücksetzer bietet eine Einstiegschance. Das Kursziel der Analysten liegt über 300 % über dem aktuellen Niveau. Und was sagen Analysten zum deutschen Biotech-Urgestein Morphosys? Goldman Sachs hat das Kursziel verdreifacht.
Lesezeit: ca. 4 Min.
|
Autor:
Fabian Lorenz
ISIN:
CARDIOL THERAPEUTICS | CA14161Y2006 , MORPHOSYS AG O.N. | DE0006632003 , BIONTECH SE SPON. ADRS 1 | US09075V1026
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Cardiol Therapeutics: Volle Kasse und 300 % Potenzial
An der Börse galt in den letzten Tagen: Wer derzeit kein Geld verdient, wird verkauft. Dieses pauschale Vorgehen kann Chancen bieten, wenn man genauer hinsieht. Beispiel Cardiol Therapeutics: Die Kanadier sind auf die Erforschung von Erkrankungen des Herz-Kreislaufsystems fokussiert. Dafür standen ihnen zum Ende des Halbjahres 2023 rund 45 Mio. CAD zur Verfügung. Genug, um die Forschung bis 2026 zu finanzieren. Neben der erfolgreichen Forschung ist das Finanzpolster ein wesentlicher Treiber für die starke Entwicklung der Aktie im laufenden Jahr. Zwischenzeitlich hatte sich die Aktie auf 1,08 EUR mehr als verdoppelt. Der aktuelle Rücksetzer auf knapp über 0,70 EUR ist mit Blick auf das Kursziel der Analysten eine Kaufgelegenheit.
So haben die Experten von First Berlin ihre Kaufempfehlung für die Aktie von Cardiol Therapeutics nach Veröffentlichung der Halbjahreszahlen bestätigt. Das Kursziel liegt bei 3,30 EUR und damit über 300 % über dem aktuellen Niveau. Aus Sicht der Analysten ist Cardiol bei der Entwicklung von CardiolRx™ zur Behandlung von rezidivierenden Perikarditis (RP) – also einer Entzündung des Herzbeutels – und akuter Myokarditis (AM) – einer Entzündung des Herzmuskels – auf Kurs. Bei RP laufe derzeit die Rekrutierung von Patienten in den USA. Dabei erwarten die Analysten noch in diesem Jahr eine positive Überraschung. Sofern die Wirksamkeitsergebnisse für die ersten 50 % der Patienten positiv sind, soll sich das Cardiol-Management bereits im jetzt laufenden vierten Quartal 2023 mit der FDA treffen. Dann wolle man die FDA überzeugen, sofort mit der Phase-III-Studie beginnen zu dürfen. Dies wäre ein Meilenstein für das Unternehmen und könnte die Cardiol-Aktie in eine neue Liga bringen.
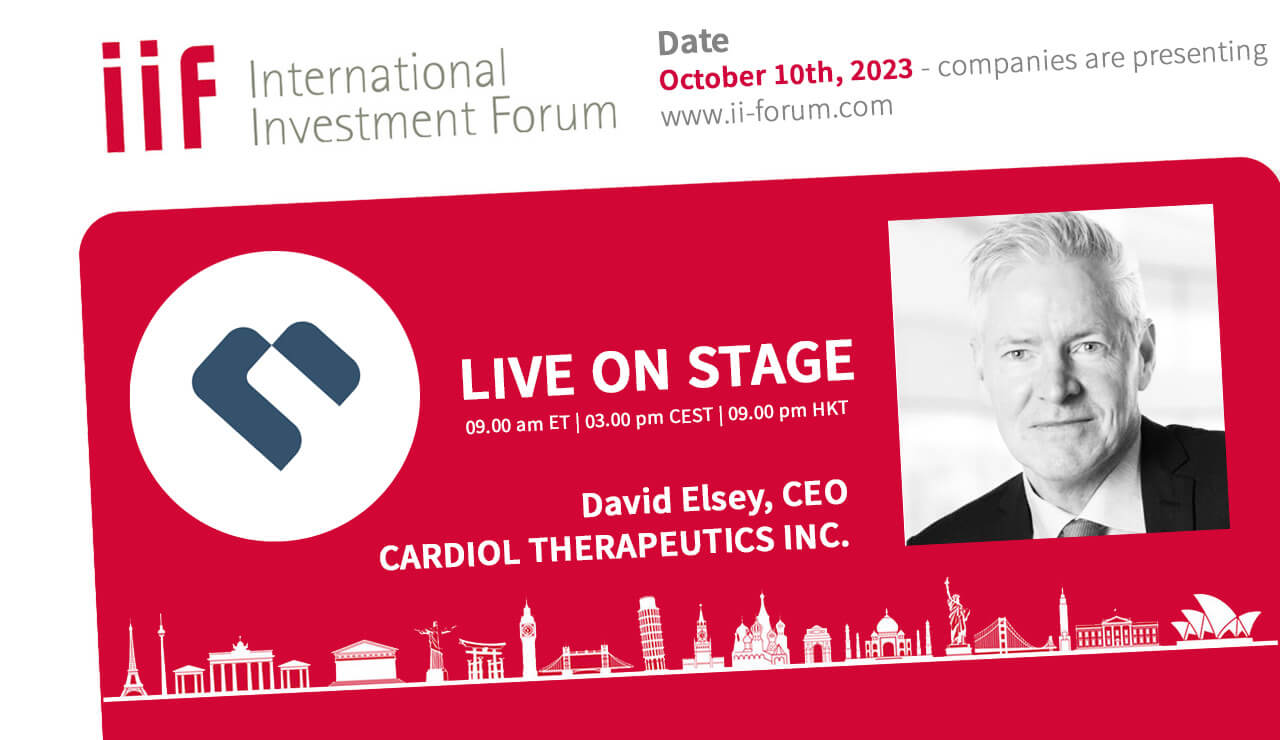
Bei akuter Myokarditis sei in 2024 mit regelmäßigem Newsflow zu rechnen. Daher halten die Analysten Cardiol Therapeutics für „erheblich unterbewertet“. Wer sich ein eigenes Bild vom Management und der Forschungspipeline machen will, sollte sich für die digitale Investorenkonferenz IIF anmelden. Am 10. Oktober 2023 präsentiert Cardiol dort genauso wie die bekannten deutschen Unternehmen K+S, 3U Holding und die Deutsche Rohstoff. Hier geht es zur kostenlosen Anmeldung.
BioNTech: Analysten von Q2 negativ überrascht
Zu den Biotech-Unternehmen mit vollen Kassen gehört natürlich auch die deutsche BioNTech. Die Mainzer hatten zum Halbjahresende mehr als 14 Mrd. EUR in der Kasse. Dennoch ist der Kursverlauf im laufenden Jahr deutlich schwächer als bei Cardiol Therapeutics. Dabei sieht sich BioNTech auf einem guten Weg. „Wir bringen unsere Onkologie-Pipeline in fortgeschrittenere Entwicklungsphasen, haben eine zulassungsrelevante Phase-3-Studie gestartet und bereiten weitere Studien mit Zulassungspotenzial in den kommenden Monaten vor“, sagte CEO Ugur Sahin. „Gleichzeitig bauen wir unsere Pipeline für Impfstoffe gegen Infektionskrankheiten aus, um den globalen Gesundheitsbedürfnissen gerecht zu werden, und entwickeln einen an Omikron XBB.1.5 angepassten monovalenten COVID-19-Impfstoff, der vorbehaltlich behördlicher Zulassungen für die bevorstehende Herbst-Winter-Saison zur Verfügung stehen soll.“
Analysten sehen derzeit allerdings wenig Kurspotenzial. Jefferies empfiehlt, die Aktie zu halten. Das Kursziel liegt bei 111 USD. Es sei derzeit unwahrscheinlich, dass es im Herbst zu einer größeren COVID-19-Welle kommen würde. Damit sei auch das Umsatzpotenzial für BioNTech überschaubar. Zuvor hatte bereits die Deutsche Dank ihre Einstufung "Hold" für die BioNTech-Aktie bestätigt. Das Kursziel liegt bei 120 USD. Der Verlust in Höhe von 190 Mio. EUR im zweiten Quartal hat die Analysten negativ überrascht.
Morphosys: Kursziel verdreifacht, aber...
Bei Morphosys ist Goldman Sachs zumindest weniger negativ. Die Analysten haben die Aktie des deutschen Biotech-Urgesteins von "Sell" auf "Neutral" hochgestuft. Das Kursziel wurde fast verdreifacht: von 12,50 auf 33,50 EUR. Der Grund für die Hochstufung: Bessere Aussichten für die kommenden Daten zum Präparat Pelabresib für die Behandlung von Myelofibrose und dessen Umsatzpotenzial.
Während Anleger und Analysten auf die neuen Daten zu Pelabresib noch warten, hat Morphosys Neuigkeiten zu einem anderen Wirkstoff veröffentlicht. So hat Tulmimetostat zur Behandlung von Gebärmutterkrebs den Fast Track-Status der FDA erhalten. Der Status wird vergeben, um die Entwicklung und Prüfung von Wirkstoffen, die zur möglichen Behandlung schwerwiegender Erkrankungen oder Deckung eines ungedeckten medizinischen Bedarfs eingesetzt werden könnten, zu erleichtern und zu beschleunigen. Tulmimetostat soll die EZH2-Inhibitoren der ersten Generation durch eine höhere Wirksamkeit, eine längere Verweildauer am Zielort und eine längere Halbwertszeit verbessern und damit die Anti-Tumor-Aktivität verstärken.
Dr. Tim Demuth, CRO von Morphosys: „Die vorläufigen Ergebnisse unserer Phase 1/2 Studie mit Tulmimetostat sind sehr vielversprechend. Wir werden weitere Daten aus dieser Studie über verschiedene Tumorarten hinweg generieren, die unseren zukünftigen Entwicklungsplänen für Tulmimetostat, sowohl als Monotherapie als auch in Kombination mit anderen Behandlungen, zugrunde liegen werden.“ Tulmimetostat ist das dritte klinische Programm von MorphoSys, das von der FDA den Fast Track Status erhalten hat. Pelabresib, ein BET-Inhibitor, erhielt 2018 den Fast Track-Status für Myelofibrose und Tafasitamab, eine auf CD19 abzielende Immuntherapie, erhielt diesen Status 2014 für das rezidivierte oder refraktäre diffuse großzellige B-Zell-Lymphom.
Unsichere Zeiten sind spannende Zeiten. Sie bieten Anlegern immer wieder Chancen. Die hohen Zinsen können unprofitable Unternehmen vor Probleme stellen, müssen es aber nicht. Insbesondere Cardiol Therapeutics und BioNTech verfügen über ausreichende Mittel, um ihre Forschung konsequent voranzutreiben. Dabei ist Cardiol eher die unentdeckte Perle und überzeugt im laufenden Jahr durch relative Stärke. Morphosys ist zumindest charttechnisch deutlich stärker angeschlagen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.