17.08.2022 | 05:10
Positive Zeichen – Infineon, Defence Therapeutics, Morphosys
Eine bekannte Regel besagt, dass Börsen die Zukunft handeln. Aktuell kämpfen Politik und Währungshüter zum einen um die Eindämmung der ausufernden Inflation, zum anderen gegen das Eintreten einer globalen Rezession. Dazu kommen geopolitische Spannungen in der Ukraine und in Taiwan. Doch der Kapitalmarkt zeigt sich seit Wochen robust, allein der DAX legte seit Anfang Juli im diesjährigen Sommerloch rund 1.500 Punkte zu. Kommt es doch anders, als die wieder im Vordergrund stehenden Crash-Propheten prognostizieren? Die Anzeichen verdichten sich, dass der Aktienmarkt seine Tiefs bereits gesehen hat.
Lesezeit: ca. 4 Min.
|
Autor:
Stefan Feulner
ISIN:
DEFENCE THERAPEUTICS INC | CA24463V1013 , INFINEON TECH.AG NA O.N. | DE0006231004 , MORPHOSYS AG O.N. | DE0006632003
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Stefan Feulner
Stefan Feulner besitzt rund 30 Jahre Kapitalmarkterfahrung, war mehr als drei Jahre CEO eines börsennotierten VC-Unternehmens und lange im Beteiligungs- und Fondsmanagement tätig.
Tag-Cloud
Aktien-Cloud
Infineon - Zukäufe und pessimistische Stimmen
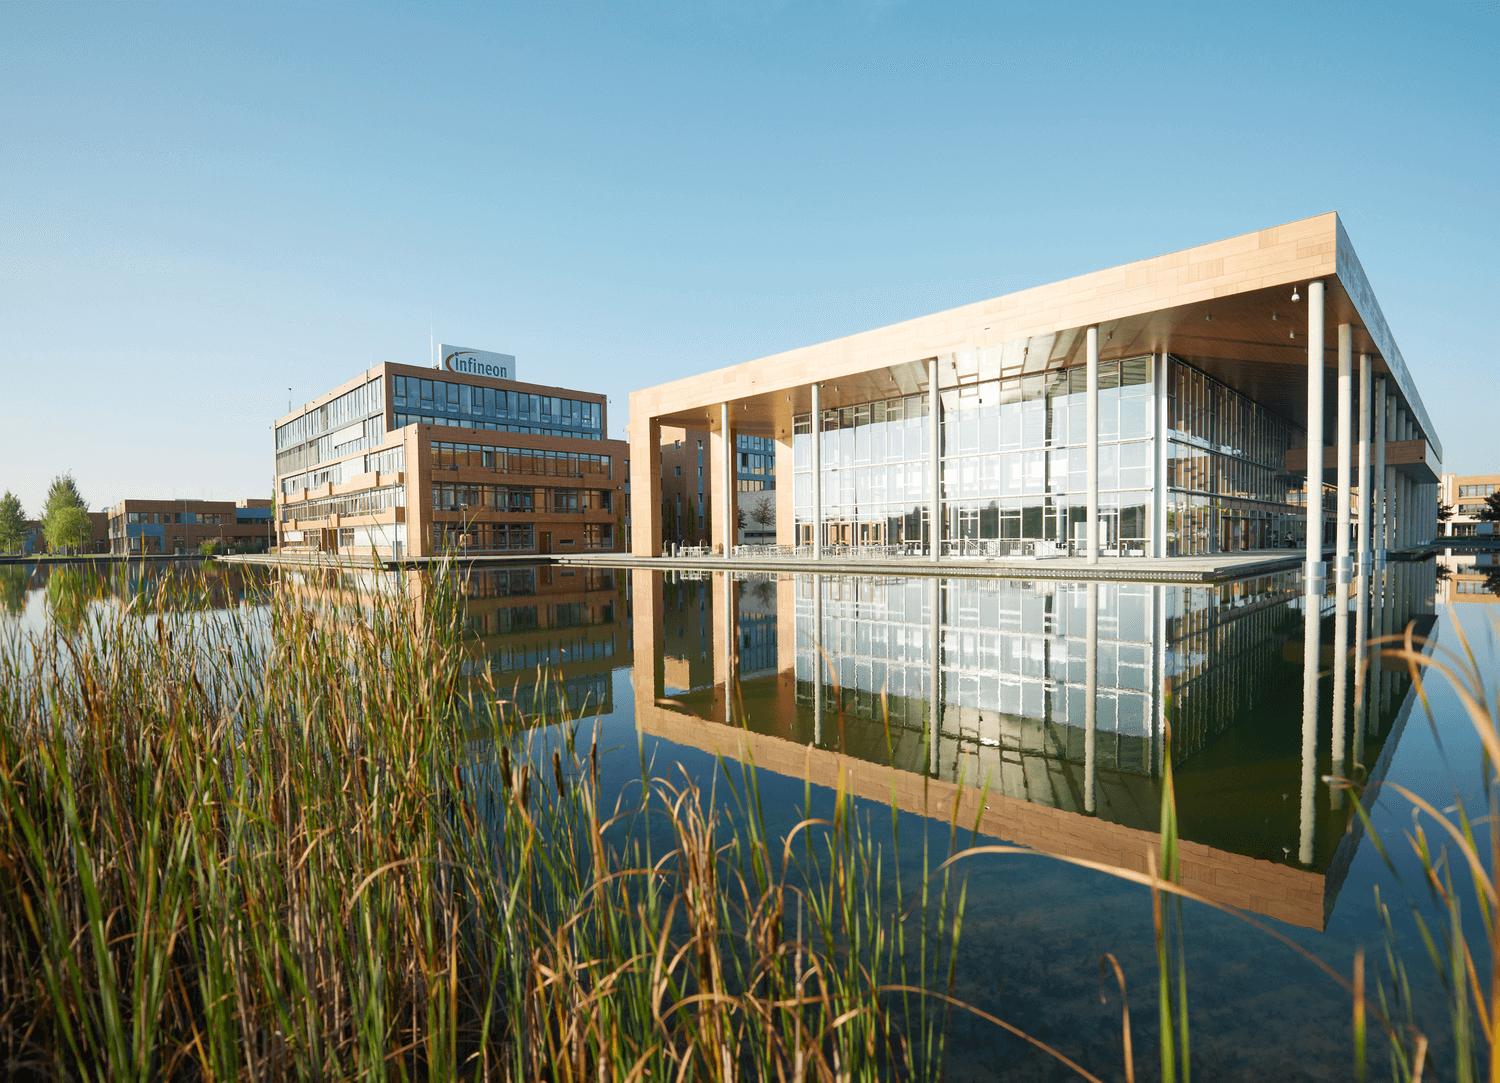
Der Mangel an Halbleitern und das Fehlen von wichtigen Komponenten hält nicht nur in der Automobilindustrie weiter an. Chips sind weiterhin knapp, dadurch wird die globale Wirtschaft gestört. Ein Ende prognostizieren Experten nicht vor 2023. In die gleiche Kerbe schlägt der neue CEO des in Neubiberg bei München sitzenden Halbleiterherstellers Infineon. Auch er sieht noch kein Licht am Tunnel, sondern eher eine weitere Verknappung in bestimmten Bereichen: „Engpässe bei Halbleitern, die wir von Auftragsfertigern beziehen, etwa im Bereich der Mikrokontroller und der Konnektivität, werden wir noch bis ins kommende Jahr sehen", sagte Hanebeck der Süddeutschen Zeitung am Dienstag.
Einen weiteren Risikofaktor macht der Firmenlenker beim sich zuspitzenden Taiwan-Konflikt aus: „Wir haben in den vergangenen Jahren während der Halbleiterkrise gemerkt, was es bedeutet, wenn die Hersteller in Taiwan nicht genügend Chips liefern können. Wenn aus Taiwan aber gar keine Chips mehr kommen würden, hätte das tiefgreifende Auswirkungen auf alle Wirtschaftsbereiche, und zwar weltweit.“ Europa sei von Halbleitern aus Taiwan noch abhängiger als von Energie aus Russland.
Zudem soll Infineon, einer der größten Halbleiterhersteller in Europa, durch Akquisitionen in kleinerer und mittlerer Größenordnung wachsen, „was sich dann durchaus auch im Milliardenbereich abspielen könnte.“ Das Ziel ist der Ausbau der Wafer-Produktion in den drei bestehenden Standorte Dresden, Villach in Österreich und Kulim in Malaysia. Eine Akquisition konnte das DAX-Unternehmen bereits mit der Komplettübernahme des Berliner Startups Industrial Analytics vermelden. Dadurch stärkt Infineon sein Software- und Servicegeschäft im Bereich der Anwendung von Künstlicher Intelligenz zur vorausschauenden Analyse von Maschinen und Industrieanlagen.
Die Aktie des Chip-Herstellers konnte sich seit den Juli-Tiefs bei 22,20 EUR deutlich erholen und notiert aktuell bei 27,36 EUR. Die Analysten der Schweizer Großbank UBS wiederholten kürzlich im Anschluss an die veröffentlichten Quartalszahlen ihr „buy“-Rating mit einem Kursziel von 40 EUR.
.
Defence Therapeutics – Wichtiger Meilenstein
Das Potenzial der eigenen Plattform von Defence Therapeutics zur Entwicklung von Impfstoffen und ADC-Produkten der nächsten Generation ist gewaltig. Das Kernstück bildet dabei die ACCUM™ -Technologie, die eine präzise Zuführung von Impfstoffantigenen oder ADCs in ihrer intakten Form zu den Zielzellen ermöglicht und eine höhere Wirksamkeit gegen diverse Krankheiten erzielt. Auf der Grundlage von Accum™ haben die Kanadier eine Pipeline von therapeutischen Kandidaten aufgebaut, zu denen Krebs-, HPV- und COVID-19-Impfstoffe, Antikörper-Wirkstoff-Konjugate Antikörper- Wirkstoff-Konjugate (ADC) und neuartige kleine Moleküle zählen. Die Geschäftsleitung geht davon aus, dass bis Anfang 2023 drei Phase-1-Studien eingeleitet werden.
Der globale Markt für Antikörper-Wirkstoff-Konjugate wird bis 2030 voraussichtlich mehr als 22,87 Mrd. USD erreichen, mit einem jährlichen Wachstum in Höhe von 16,4% während des Prognosezeitraums, so ein aktueller Bericht 2022 von Grand View Research Inc. Es wird erwartet, dass das Vorhandensein von starken Pipeline-Produkten und strategischen Initiativen der Hauptakteure das Marktwachstum während des Prognosezeitraums vorantreiben wird. Genau hier setzt das innovative Biotechnologieunternehmen an und konnte jüngst mit dem Erhalt des US-Patents für seine ADC-Plattformtechnologie einen großen Erfolg feiern.
Dieses neue Patent deckt konjugierte Verbindungen ab, die die Verabreichung von Antikörpern in den Zellkern durch Accum™ ermöglichen. Für den CEO Sébastian Plouffe ist der Schutz des kommerziellen Potenzials von AccumTM in direktem Zusammenhang mit dem ADC-Programm ein Meilenstein.
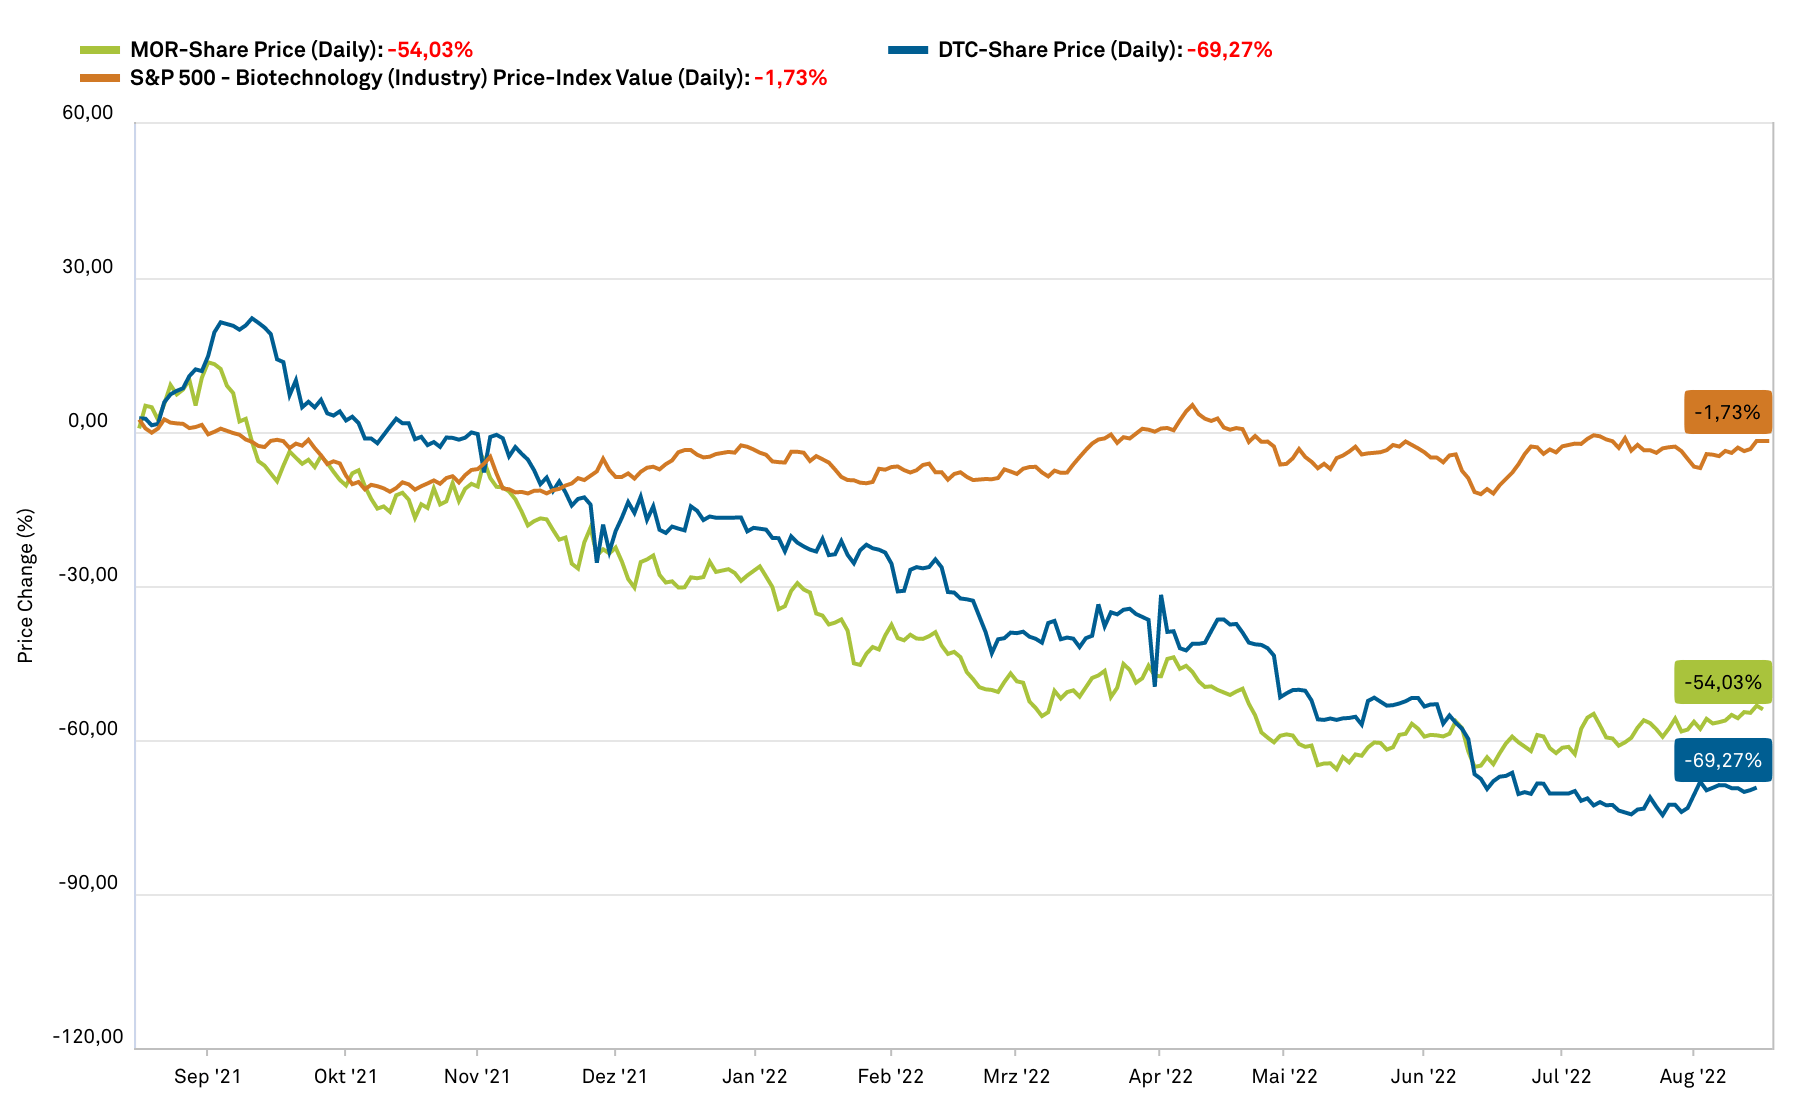
Defence Therapeutics besitzt aktuell einen Börsenwert in Höhe von 75,96 Mio. CAD und spielt durch die hochskalierbare und auf diverse Krankheitsbilder anwendbare Accum-Technologie auf mehreren Hochzeiten. Das Unternehmen fällt aufgrund seines Entwicklungsstadiums noch unter die Kategorie „hochspekulativ“, das Potenzial ist jedoch enorm.
.
Morphosys – Boden gefunden?
Seit Januar 2020 kennt die Aktie der Morphosys AG nur eine Richtung: steil nach unten. Insgesamt 89% betrug der Verlust bis zum Tiefststand Mitte Mai des aktuellen Börsenjahres. Seither arbeitet der Chart des Planegger Unternehmens an einer Bodenbildung. Aktuell notiert das Papier bei 23,98 EUR, unweit der 200-Tagelinie bei 25,82 EUR. Sollte diese geknackt werden, wäre zumindest ein kurzfristiger Hochlauf in Richtung der Marke von 33,97 EUR möglich.
Aus fundamentaler Sicht machten die jüngst veröffentlichten Ergebnisse Hoffnung auf Besserung. So konnten laut Dr. Jean-Paul Kress, Vorstandsvorsitzender von MorphoSys, wichtige Fortschritte bei der Patientenrekrutierung für die Phase 3-Zulassungsstudien und der Vermarktung von Monjuvi gemacht werden. Zudem zogen die Verkäufe von Monjuvi im zweiten Quartal im Vergleich zu den ersten drei Monaten des Jahres an. "Trotz der nach unten anpassten Finanzprognose erwarten wir, dass sich das Wachstum von Monjuvi auch in der zweiten Jahreshälfte und darüber hinaus fortsetzen wird. Wir sind nach wie vor gut kapitalisiert, um wichtige klinische Meilensteine zu erreichen und damit potenziell neue wirksame Blutkrebsmedikamente für Patienten zur Verfügung stellen zu können und einen erheblichen Wert für unsere Aktionäre generieren zu können", so der Firmenchef laut Pressemeldung.
Im Nachgang der veröffentlichten Quartalszahlen meldete sich die Hamburger Privatbank Berenberg und wiederholte ihr Anlageurteil „buy“ mit einem Kursziel von 65 EUR, was ein Kurspotenzial von über 150% bedeutet.
Trotz des weiter schwierigen Chipmarktes sind die Analysten für Infineon positiv gestimmt. Beim Biotechnologieunternehmen Morphosys sieht Berenberg ein Kursziel von 65 EUR. Die Plattformtechnologie von Defence Therapeutics skaliert und besitzt aufgrund dessen gehöriges Potenzial.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.