02.11.2026 | 05:43
Der BioTech-Ausbruch: Bayer und Eli Lilly zeigen Muskeln - sind Novo Nordisk, Evotec und BioNxt die nächsten Gewinner?
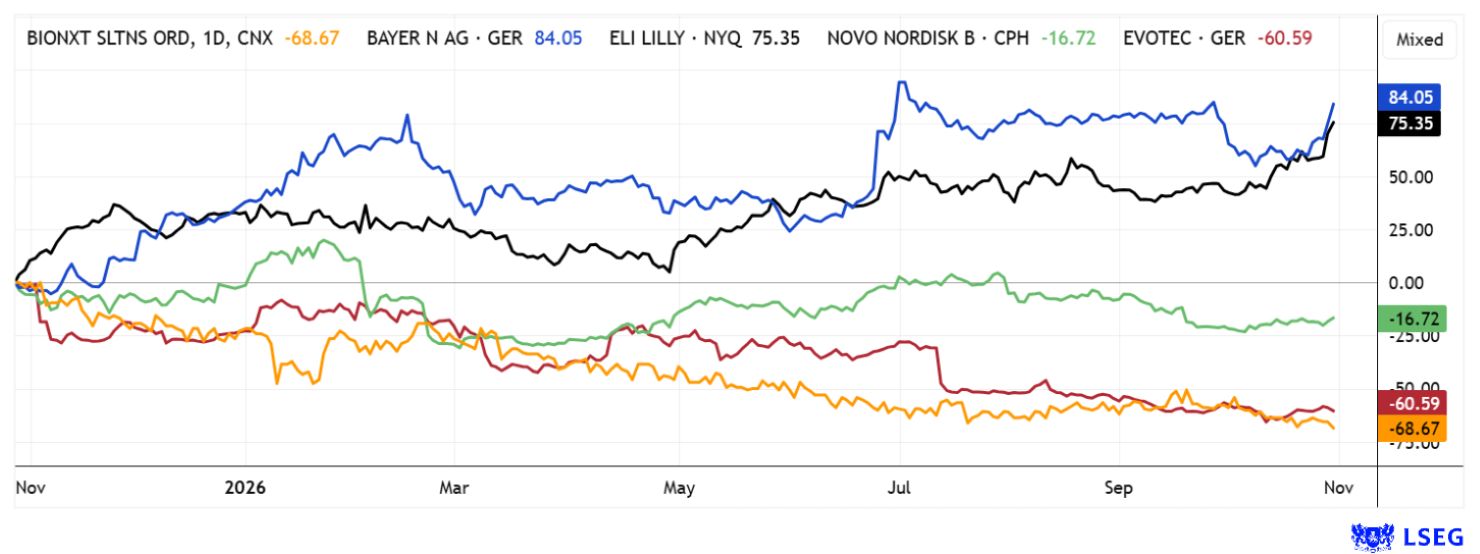
Das war eine Abverkaufswoche an der NASDAQ! Ganze 5 % verlor der Technologie-Index von seinem erneuten Versuch die 30.000 Punkte-Marke zu überschreiten. Die zuvor exzellent gelaufenen Chip-Titel gerieten ordentlich unter Druck, dann auch noch die verhaltenen Zahlen von Alphabet, Microsoft und zuletzt Intel. Satte zweistellige Verluste waren die Folge, schon lange gab es nicht mehr so viel Unsicherheit in diesem Boom-Sektor. Ganz anders läuft es im BioTech-Bereich: Der zugrundeliegende NASDAQ Biotech-Index verfehlte mit 7.319 Punkten nur haarscharf sein Allzeithoch bei 7.458 Punkten. Zugpferde wie Bayer und Eli Lilly brachten frischen Wind in den Sektor, der nun zum Jahresende eine satte Outperformance gegenüber anderen Branchen zeigen könnte. Wir nehmen einige Protagonisten unter die Lupe.
Lesezeit: ca. 6 Min. | Autor: André Will-Laudien
ISIN: BioNxt Solutions Inc | CA0909741062 , BAYER AG NA | DE000BAY0017 , US5324571083 , EVOTEC SE INH | DE0005664809 , NOVO NORDISK A/S | DK0062498333
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Eli Lilly – Neue Höchststände trotz Twist mit Novo Nordisk
Wieder ein neues Jahreshoch bei 1.294 EUR. Eli Lilly eilt an der Börse von einem Rekord zum nächsten und markiert trotz der erbitterten Konkurrenz im Bereich Adipositas durch Novo Nordisk immer neue Höchststände. Das US-Pharmaunternehmen profitiert weiterhin enorm von der gigantischen Nachfrage nach seinen Blockbuster-Medikamenten zur Gewichtsreduktion und Diabetesbehandlung. Der dänische Rivale dominierte die Märkte mit seinen etablierten Produkten den Markt sehr lange, doch nun holt Eli Lilly mit Mounjaro und Zepbound in rasantem Tempo auf. Der anhaltende Zweikampf der beiden Branchenriesen treibt die Innovationen im Bereich der GLP-1-Rezeptor-Agonisten massiv voran und beflügelt die Fantasie der Anleger. Trotz Lieferengpässen gelingt es dem Konzern, seine Produktionskapazitäten konsequent auszuweiten und die Marktposition zu festigen. Analysten sehen in dieser Dynamik den Beginn eines langfristigen Wachstumszyklus, da der globale Markt für Adipositas-Therapien drastisch wächst.
Die Erlöse von Eli Lilly kletterten in Q3 im Vergleich zum Vorjahr um beeindruckende 39 % auf 24,40 Mrd. USD. Als Haupttreiber erwiesen sich die Medikamente Mounjaro mit 10,72 Mrd. USD und Zepbound mit 5,35 Mrd. USD Umsatz. Der bereinigte Gewinn je Aktie stieg um 7 % auf 7,48 USD und übertraf die Erwartungen der Analysten deutlich. Aufgrund der anhaltend starken Nachfrage hob der Pharmakonzern seine Umsatzprognose für das Gesamtjahr 2026 von 88 auf 91 bis 92 Mrd. USD an. Regulatorische Hürden oder kleinere Konkurrenten können den starken Lauf der Aktie vorerst nicht bremsen. Für Investoren bleibt der Pharmagigant damit einer der treibenden Motoren im globalen Gesundheitssektor. Das Unternehmen ist ein Paradebeispiel für erfolgreiche Innovationskraft inmitten eines intensiven Marktwettbewerbs.
Bayer – Nun ist der erste Glyphosat-Prozess gewonnen
Und schon wieder der Sprung über die 50 EUR-Marke! Der Leverkusener Agrar- und Pharmakonzern Bayer hat in der langwierigen Glyphosat-Rechtsstreitigkeit einen wichtigen Meilenstein erreicht und seinen ersten Geschworenenprozess in den USA gewonnen. Eine Jury in Kalifornien entschied, dass das Unkrautvernichtungsmittel Roundup des Unternehmens nicht für die Krebserkrankung eines Klägers verantwortlich ist. Dieser juristische Erfolg bringt der schwer gebeutelten Aktie eine spürbare Entlastung und nährt die Hoffnung auf eine Kehrtwende in diesem öffentlich nah verfolgten Sektor. Analysten bewerten das Urteil als wichtiges Signal, da es die Serie von zuvor verlorenen Prozessen im Zusammenhang mit dem Unkrautvernichter durchbricht. Für den Konzern, der die Belastungen durch die US-Rechtsstreitigkeiten seit Jahren mitschleppt, stellt dieser Sieg einen bedeutenden psychologischen Erfolg dar. Dennoch ist das Glyphosat-Thema für das Unternehmen damit noch lange nicht vom Tisch, da weiterhin zehntausende Klagen in den USA ausstehen. Der Konzern wird seinen aggressiven Kurs in den Gerichtssälen fortsetzen müssen, um weitere teure Vergleiche abzuwenden oder zu reduzieren. Dennoch blicken Investoren nun wieder etwas optimistischer auf das operative Geschäft und die Zukunft des Konzerns im Agrarbereich. Analysten auf der Plattform LSEG taxieren ihr 12-Monatsziel nun wieder klar höher auf über 58 EUR. Die Q3-Zahlen werden für den 3. November erwartet. Ein weiterer Befreiungsschlag könnte auf der Agenda stehen.
BioNxt Solutions – Der Sprung in die klinische Entwicklungsphase rückt näher
Viel kleiner, aber technologisch mit großen Eisen im Feuer versucht das kanadische Unternehmen BioNxt Solutions Anschluss an die Großen der Branche zu erlangen. Aktuell steht die Entwicklung einer innovativen Arzneimittelplattform im Fokus, die bei einem breiten Durchbruch zu einer gehörigen Aufwertung führen könnte. Denn mit der abgeschlossenen GMP-Produktion von rund 1.500 Wirkstofffilmen und dem eingereichten europäischen Antrag auf eine klinische Studie erreicht der Hoffnungsträger BNT23001 einen wichtigen Meilenstein. Im Mittelpunkt steht eine neuartige, sublinguale Darreichungsform des MS-Wirkstoffs Cladribin, welcher Patienten eine einfachere Medikamenteneinnahme ermöglichen soll. Nun rückt erstmals die Erprobung am Menschen in greifbare Nähe, wobei insbesondere die Bioverfügbarkeit und die Vergleichbarkeit mit dem zugelassenen Medikament Mavenclad untersucht werden sollen. Weiterhin eröffnet BioNxt mit seiner Technologieplattform zusätzliche Perspektiven in den Bereichen Adipositas, neurologische Erkrankungen und zielgerichtete Krebstherapien.
Bereits im August wurde das erforderliche Investigational Medicinal Product Dossier (IMPD) fertiggestellt, nun folgte Mitte Oktober die Einreichung des Antrags auf eine klinische Studie über das europäische CTIS-System. Damit befindet sich BNT23001 offiziell im regulatorischen Prüfverfahren, das nach Unternehmensplanung ungefähr drei Monate beanspruchen könnte. Vor dem Studienstart stehen noch die abschließenden Qualitätskontrollen, die formelle Chargenfreigabe sowie die behördlichen und ethischen Genehmigungen aus. Für BioNxt bedeutet dies den Übergang von der präklinischen Entwicklungsarbeit zur angestrebten klinischen Erprobung. Das Entwicklungsprogramm BNT23001 verfolgt ein klares Ziel: Der etablierte Wirkstoff Cladribin soll künftig nicht mehr ausschließlich als klassische Tablette, sondern als unter der Zunge löslicher Dünnfilm verfügbar sein. Gerade für Menschen mit Multipler Sklerose, die unter Schluckbeschwerden leiden, könnte diese Darreichungsform einen spürbaren Fortschritt darstellen. In einer geplanten randomisierten Crossover-Studie mit gesunden Erwachsenen soll die Wirkstoffaufnahme mit dem zugelassenen Präparat Mavenclad verglichen werden. Entscheidend sind dabei die pharmakokinetischen Eigenschaften, die relative Bioverfügbarkeit sowie die Frage, ob die erforderlichen Bioäquivalenzkriterien erreicht werden. Gelingt dieser Nachweis, hätte BioNxt eine wichtige Grundlage für die weitere klinische Entwicklung und einen möglichen europäischen Zulassungsweg geschaffen.
Der eigentliche Investmentreiz liegt allerdings nicht allein im Cladribin-Projekt, sondern in der breiter angelegten Technologieplattform. BioNxt entwickelt neben sublingualen Schmelzfilmen auch transdermale Pflastersysteme, orale Formulierungen und eine Technologie zur gezielten Wirkstoffabgabe in der Krebstherapie. Besonders interessant bleibt die Perspektive, etablierte Wirkstoffe wie Semaglutid für eine komfortablere orale Anwendung weiterzuentwickeln. Bei der Onkologie verfolgt das Unternehmen zudem einen Ansatz, hochtoxische Chemotherapeutika möglichst gezielt im Tumorgewebe anzureichern und gesundes Gewebe zu schonen. In-vitro-Untersuchungen lieferten erste vielversprechende Hinweise auf eine deutlich verbesserte therapeutische Wirkung, wobei die klinische Aussagekraft noch durch weitere Entwicklungsstufen bestätigt werden muss. Damit positioniert sich BioNxt als technologieorientierter Entwickler, der nicht zwingend neue Wirkstoffe entdecken muss, sondern vorhandenen Medikamenten durch intelligente Verabreichungssysteme zusätzliche Marktchancen eröffnen möchte.
An der Börse wird BioNxt weiterhin als spekulativer Biotech-SmallCap gehandelt, dessen Bewertung stark von der erfolgreichen Umsetzung seiner Entwicklungsprogramme abhängt. Bislang hat BioNxt mit der GMP-Produktion und dem europäischen Studienantrag zwei wichtige operative Hürden genommen und rückt damit näher an einen potenziell kursrelevanten Wendepunkt heran. Mit rund 37 Mio. CAD Börsenwert blicken Investoren auf regulatorische Fortschritte, klinische Daten und mögliche Pharmapartnerschaften. Da können sich über Nacht ganze Welten ändern!
Evotec – Jetzt wird es extrem spannend
Jetzt ist Nervenstärke gefragt! Denn trotz des jüngsten Absturzes der Evotec-Aktie auf unter 2,50 EUR bleibt das spekulative Moment erhalten. Der Hamburger Wirkstoff-Entwickler gilt als heißes Übernahmeziel, da Großaktionär Triton im Spiel bleibt und Goldman Sachs seine Derivate-Positionen auf über 13 % der ausstehenden Aktien ausgebaut hat. Der offizielle Quartalsbericht am 05.11.2026 muss nun die endgültigen Neunmonatszahlen liefern, nachdem vorläufige Daten vorab positiv überraschten. Operativ soll das Sparprogramm „Project Horizon“ zusammen mit neuem Personal von Novo Nordisk die Wende bringen. Die jüngsten Ratingveränderungen spiegeln die tiefe Skepsis wider: Laut LSEG Refinitiv gibt es nach massiven Abstufungen nur noch eine einzige Kaufempfehlung von RBC für den Biotech-Titel mit Kursziel 5 EUR. Der Kursziel-Konsens der Analysten hat sich in den letzten 12 Monaten mit 3,76 EUR um ganze 6 EUR abgesenkt. Sollte ein Übernahmeangebot kommen, dürften aus rationaler Sicht auch nicht mehr als 4 bis 5 EUR auf dem Zettel stehen. Was für ein unendlicher Leidensweg der Aktionäre.
Fazit
Während der Techsektor nach seiner spektakulären Rally mit Rekordbewertungen und wachsender Überhitzungsgefahr kämpft, präsentiert sich Life Science als historisch attraktive Gegenposition. Sobald der Markt die übliche Sektorrotation einleitet, dürften die oben genannten Unternehmen rasch wieder auf den Einkaufslisten institutioneller Investoren auftauchen. Eine Wiederentdeckung ist überfällig, denn die Fundamentaldaten verbessern sich, während die aktuellen Bewertungen weiterhin Spielraum bieten.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.