07.07.2025 | 05:10
Almonty Industries – Nächste Zeichen für ein Upgrade
Almonty Industries nimmt eine Schlüsselrolle für die künftige Rohstoffsouveränität des Westens ein. In einer Zeit, in der rund 90 % des weltweiten Wolframangebots aus China stammen und geopolitische Spannungen zunehmen, rückt das Unternehmen mit seiner strategisch wichtigen Sangdong-Mine in Südkorea ins Zentrum westlicher Sicherheitsinteressen. Wolfram ist unverzichtbar für Verteidigung, Luftfahrt, Elektronik und Maschinenbau, bislang jedoch kaum aus konfliktfreien Quellen verfügbar. Almonty baut nicht nur eines der größten Vorkommen außerhalb Chinas auf, sondern könnte sich zum wichtigsten Wolframproduzenten der westlichen Welt entwickeln. Eine einmalige Chance, sowohl aus wirtschaftlichen als auch geopolitischen Gesichtspunkten.
Lesezeit: ca. 3 Min. | Autor: Stefan Feulner
ISIN: ALMONTY INDUSTRIES INC. | CA0203981034
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Stefan Feulner
Stefan Feulner besitzt rund 30 Jahre Kapitalmarkterfahrung, war mehr als drei Jahre CEO eines börsennotierten VC-Unternehmens und lange im Beteiligungs- und Fondsmanagement tätig.
Tag-Cloud
Aktien-Cloud
Der Westen hat ein Problem, Almonty die Lösung
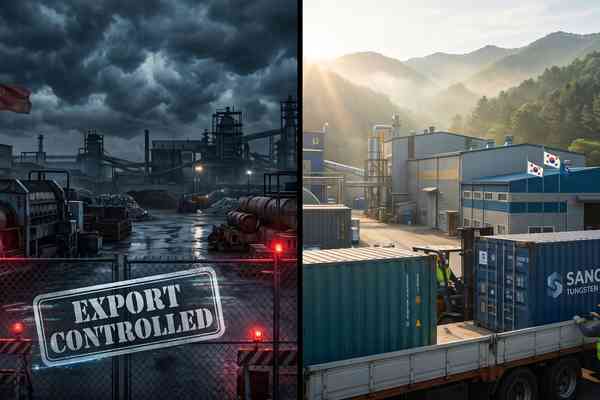
Was Öl für die Weltwirtschaft war, ist Wolfram für die moderne Rüstungs- und Hightech-Industrie. Das Problem: 90 % der globalen Wolframversorgung kommen aus einer einzigen Quelle, nämlich China. Und genau dort dreht man dem Westen seit Monaten systematisch den Hahn zu. Exportkontrollen, Lieferverbote, strategische Zurückhaltung.
Peking weiß um seine Macht und spielt sie gnadenlos aus. Die Folgen für die westliche Welt sind dramatisch: die Preise für Wolfram schießen in immer neue Höhen, während westliche Staaten zusehen müssen, wie ihre Vorräte schwinden. Ohne Wolfram ist die Produktion von Präzisionswaffen, Flugzeugturbinen oder gehärteten Werkstoffe nicht möglich. Infolgedessen bangt der Westen um seine zukünftige Verteidigungsfähigkeit.
Und hier kommt Almonty Industries ins Spiel. Das kanadisch-amerikanische Unternehmen entwickelt mit der Sangdong-Mine in Südkorea eines der größten und hochgradigsten Wolframvorkommen der Welt, außerhalb von Chinas Einflussbereich. Mit einer geplanten Lebensdauer von über 90 Jahren und Erzgehalten, die rund dreimal über dem Marktdurchschnitt liegen, wird Sangdong zur strategischen Lebensversicherung des Westens. Noch in diesem Jahr soll die Mine in Produktion gehen. Dann könnte sich ein Szenario abspielen, das Anleger schon einmal erlebt haben: Wenn politische Dringlichkeit auf knappe Ressourcen trifft, kennt der Markt meist nur eine Richtung.
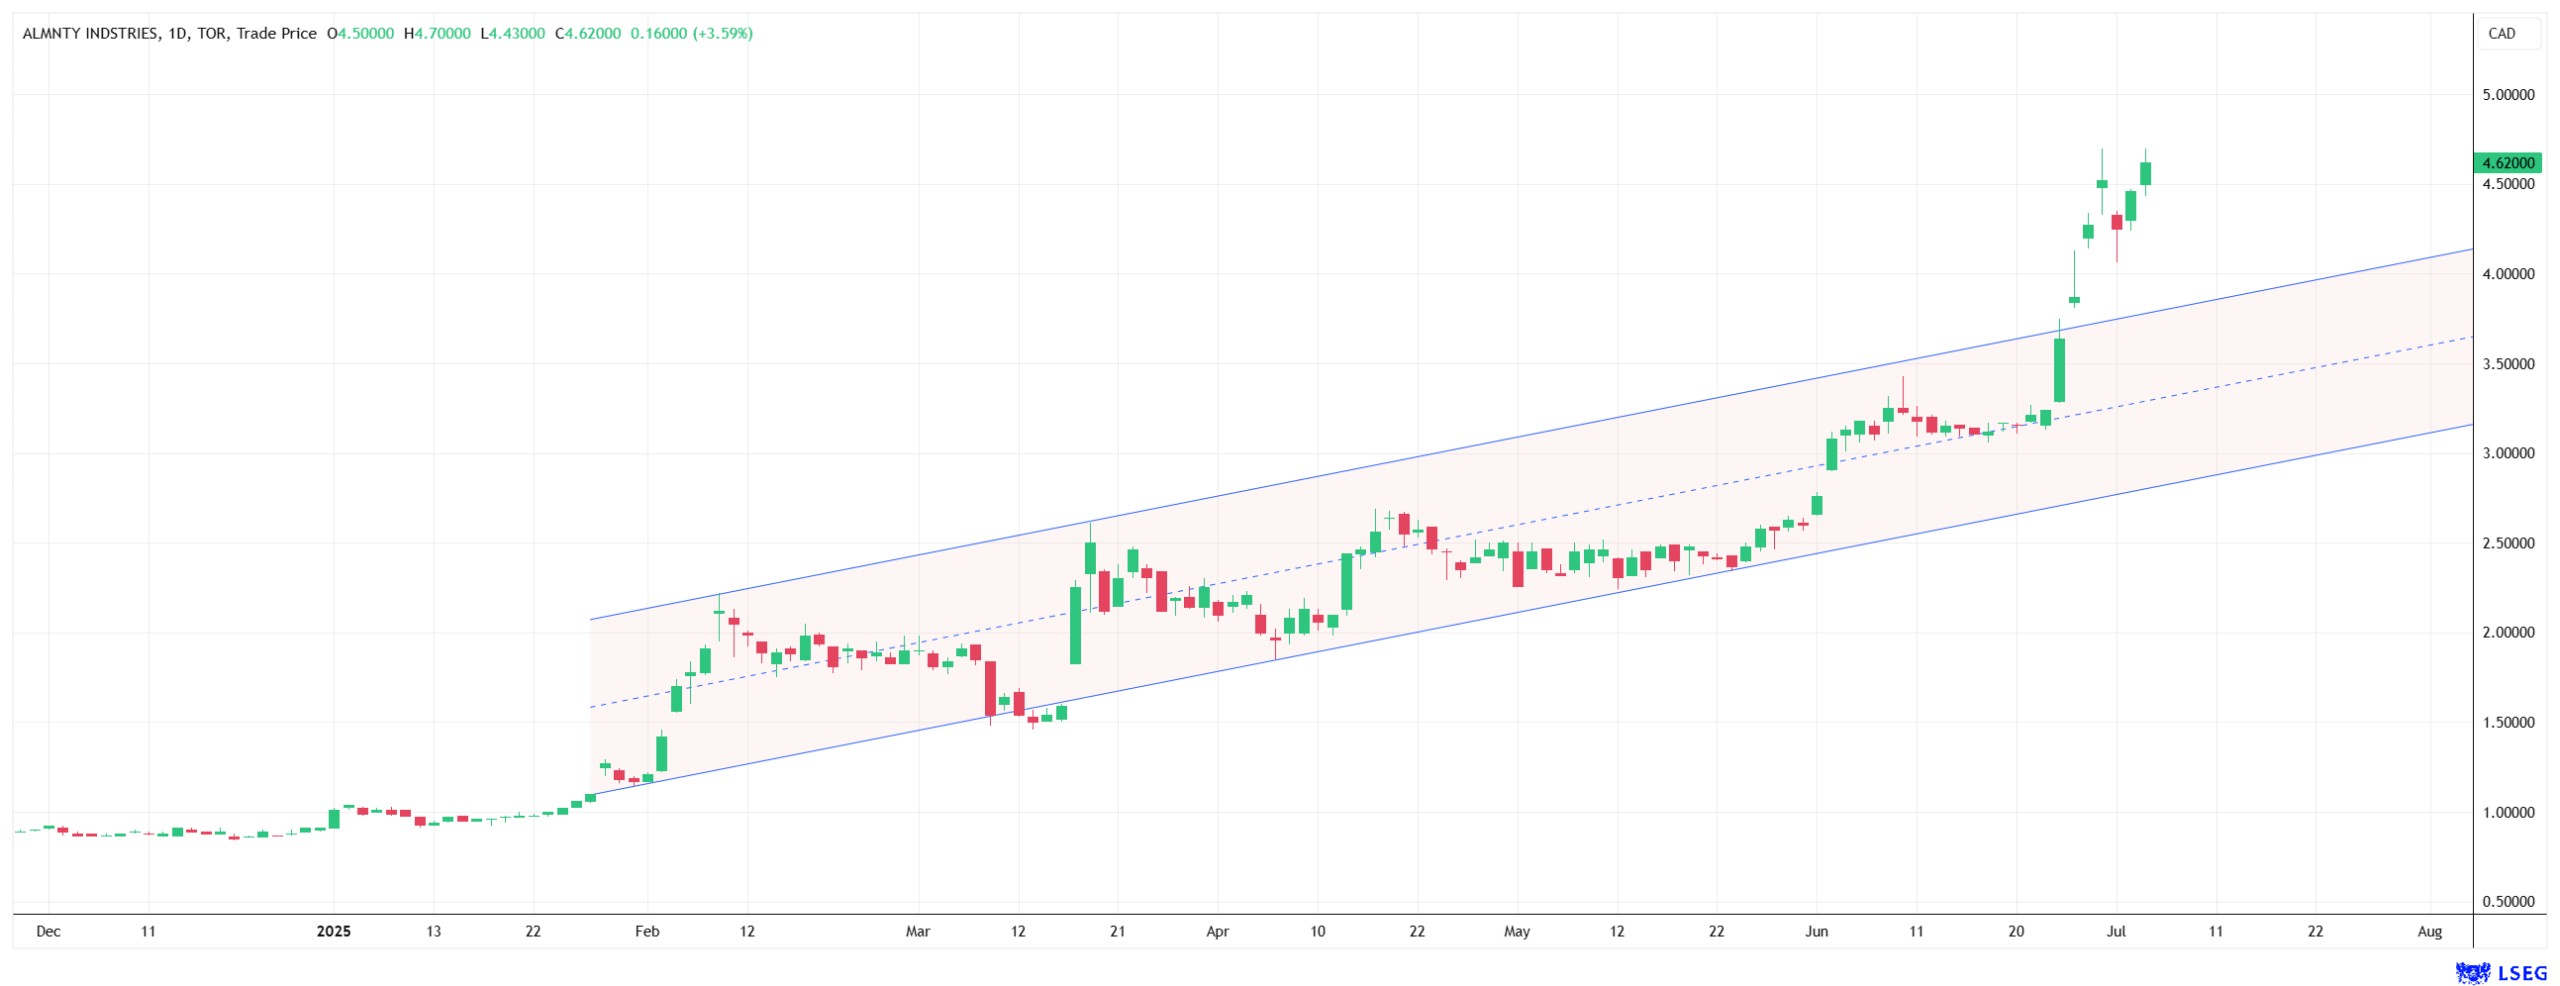
Entwicklungen – Wenn aus einem Nischenwert ein strategischer Champion wird
In den vergangenen Monaten explodierte der Aktienkurs regelrecht, getrieben von der Aussicht auf ein nahezu chinesenfreies Wolfram-Angebot. Die Nachfrage kommt längst nicht mehr nur von Privatanlegern, auch die US-Rüstungsindustrie und politische Kreise haben sich längst positioniert. So sicherte sich das US-Unternehmen Tungsten Parts Wyoming (TPW) bereits langfristige Abnahmeverträge mit Almonty, inklusive Mindestpreis.
Und die Entwicklung geht weiter. Die Mannschaft um den erfahrenen CEO Lewis Black plant zusätzlich eine eigene Wolframoxid-Produktion und einen Schmelzbetrieb, um vollständig unabhängig vom chinesischen Raffinierungsmarkt zu sein. Damit würde sich Almonty zur einzigen vollintegrierten Wolframquelle in einer rechtsstaatlich stabilen Region entwickeln, was ein Monopol, das seinesgleichen sucht, bedeuten würde.
Auch politisch ist der Kurs klar: Die Verlagerung des Unternehmenssitzes in die USA wurde von 99,6 % der Aktionäre abgesegnet. Mit Ex-General Gustave F. Perna und Logistik-Insider Alan Estevez sitzen nun zwei hochkarätige US-Verteidigungsexperten im Board. Die Botschaft mit diesem Schachzug dürfte klar sein: Almonty ist bereit, Amerikas Wolframlieferant Nr. 1 zu werden.
Aktien-Rollback – Der Countdown zur NASDAQ läuft
Der nächste Katalysator für Kursfantasie ist bereits gezündet. Almonty macht sich bereit fürs große NASDAQ-Parkett. Um den dafür nötigen Kurs über 3 USD technisch abzusichern, wurde ein Reverse-Split im Verhältnis 1:1,5 durchgeführt. Ein Listing an der NASDAQ bedeutet Zugang zu milliardenschweren Fonds, internationale Sichtbarkeit, Indexaufnahme-Potenzial, was neue, große Investoren in die Aktie bringen könnte.
Kurzfristig sorgt der Schritt für Zündstoff: Denn Leerverkäufer könnten unter Druck geraten. Bei technischen Umstellungen wie dieser kam es in der Vergangenheit immer wieder zu Zwangsliquidationen, wenn Broker oder Depotstellen nicht rechtzeitig liefern können. Wer also denkt, er könne sich auf der Short-Seite bequem zurücklehnen, dürfte bald nervös auf den Bildschirm blicken. Langfristig kommt der Schritt einem Ritterschlag gleich. Nur wer die harten Kriterien der NASDAQ in Sachen Transparenz, Corporate Governance und Finanzen erfüllt, darf sich dort überhaupt listen lassen.
YouTube-Video ansehenFazit: Wolfram ist das neue Öl – und Almonty der Zapfhahn
Was wir hier sehen, ist mehr als nur ein Minenprojekt. Almonty Industries ist drauf und dran, zum rettenden Anker der westlichen Rohstoffstrategie zu werden, und das in einem Markt, der kurz vor der Eskalation steht. Die Lage ist klar: China hat den Daumen auf den Wolframhahn, der Westen braucht eine Alternative. Und Almonty ist bereit, genau diese Lücke zu füllen.
Mit Sangdong in Südkorea, strategischen Partnern, US-Politik im Rücken und einem baldigen NASDAQ-Listing im Blick ist der Konzern besser positioniert als je zuvor. Der Markt beginnt es zu verstehen, noch ist jedoch nicht alles eingepreist. Wer jetzt dabei ist, könnte Teil einer neuen Rohstoff-Rally werden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.