15.09.2025 | 03:45
Sicherheit ist Trumpf – Übernahmen beflügeln weiter! 100 % Hausse möglich mit Almonty, Steyr, mutares und Deutz
Die Börsen suchen nach Orientierung! Denn während der Russland-Ukraine-Konflikt mit dem Drohnen-Vorfall in Polen in die nächste Runde geht, befinden sich die Preise für strategische Metalle weiter im Aufwind. Westliche Industrien stehen unter dem Druck der NATO-Aufrüstung und suchen sichere Jurisdiktionen, um die hochsensiblen Bestellungen auch abwickeln zu können. Die Belieferung mit kritischen Rohstoffen aus China ist seit März 2025 um 90 % zurückgegangen, nur noch langfristige Verträge werden erfüllt. Aber was ist mit dem aktuellen Orderboom? Das wichtige Metall Wolfram hat sich im Preis binnen 12 Monaten verdoppelt. Haupt-Profiteur ist Almonty Industries, denn hier gibt es bereits aktive Minen in Europa und demnächst geht das Mega-Projekt in Südkorea an den Start. Höchst spannend, aber auch eine Herausforderung für Investoren. Wie geht es weiter?
Lesezeit: ca. 4 Min. | Autor: André Will-Laudien
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 , DEUTZ AG O.N. | DE0006305006 , MUTARES KGAA NA O.N. | DE000A2NB650
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
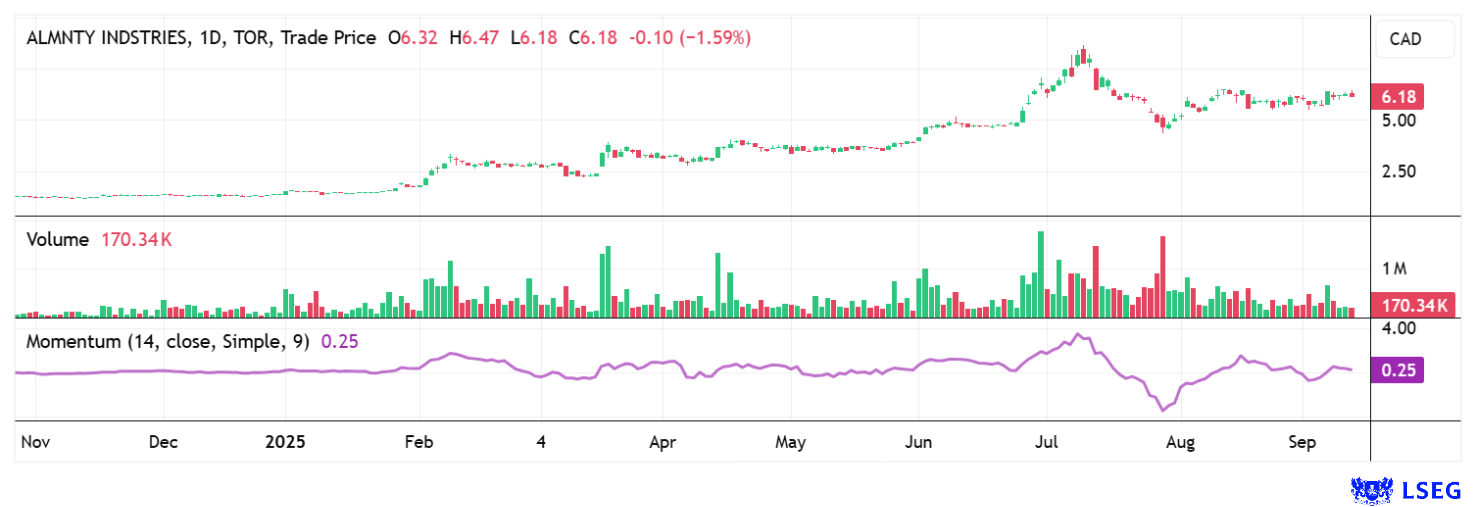
Almonty Industries – Die nächste 100 % Rally ist vorprogrammiert
Eine strategische Übernahme in den USA? Almonty Industries setzt neue Maßstäbe für die Versorgung mit kritischen Rohstoffen. Denn mit Wolfram als strategischem Element gewinnen geopolitische und industrielle Dynamiken rasant an Fahrt. Die Abhängigkeit westlicher Länder vom chinesischen Wolfram-Monopol (rund 80 bis 90 % der Weltproduktion) treibt Preise und Versorgungsängste. Chinas Exportkontrollen und eine wachsende Nachfrage aus Verteidigung, Hightech und Clean-Tech verschärfen diesen Trend weiter. Allein zwischen März und September 2025 stieg der Referenzpreis für Ammoniumparatungstat um satte 50 %, ein neuer 10-Jahres-Rekord und ein klares Signal für die Kapitalmärkte.
Mit dem Produktionsstart der Sangdong-Mine in Südkorea präsentiert Almonty ein Musterbeispiel für die strategische Rohstoffsicherung und die so wichtige Lieferkettendiversifizierung. Die Mine gilt als eine der größten Wolfram-Lagerstätten weltweit und wird zukünftig einen Großteil des westlichen Bedarfs abdecken. Die US-Regierung sieht Wolfram aus verbündeten Regionen inzwischen als strategischen Schutzschild, erste Lieferverträge für die US-Rüstungsindustrie sind besiegelt. Gleichzeitig prüft Almonty den Kauf einer Wolfram-Lagerstätte in den USA, ein weiterer potenzieller Gamechanger angesichts des Total-Imports der USA.
Das NASDAQ-Listing und die Sitzverlagerung nach Delaware akzentuieren die internationale Ausrichtung und machen das Unternehmen für institutionelle Investoren attraktiv, während starke Ankeraktionäre wie Deutsche Rohstoff AG und die Plansee-Gruppe für Stabilität sorgen. Analysten haben Kursziele von bis zu 9,00 CAD in petto und bestätigen im Mittel ein attraktives KGV 2027 von nur 5 bis 7, je nachdem wann die ersten Cashflows aus Südkorea sich materialisieren. Mit diesem Setup könnte sich die Bewertung der Almonty-Aktie daher in den nächsten Monaten dramatisch nach oben entwickeln, blickt man auf die Mega-Performance des Seltenen Erden-Anbieters MP Materials in den USA. Mit der Sangdong-Mine kurz vor der Öffnung, ergänzt durch Projekte in Portugal und mögliche US-Übernahmen, positioniert sich Almonty Industries als unverzichtbaren Player für eine sichere, nachhaltige und unabhängige Wolframversorgung weltweit. Anleger sollten die aktuelle Konsolidierung um 6,00 CAD zur Aufstockung nutzen.
Mehr über das Wolfram-Geschäft im letzten Interview von GBC-Analysten Greiffenberger mit Stockhouse: https://stockhouse.com/opinion/interviews/2025/07/28/building-assets-producing-critical-minerals-and-slashing-dependency-on-china
Deutz – Drohnengeschäft macht Deutz unabhängiger vom Verbrennungsmotor
Der Kölner Motorenbauer Deutz treibt mit dem Einstieg ins Rüstungsgeschäft seine strategische Neuausrichtung voran. Zur Finanzierung der Übernahme des Drohnenantriebsspezialisten Sobek hat das SDAX-Unternehmen rund 13,9 Millionen neue Aktien platziert und damit gut 131 Mio. EUR eingeworben. Das Grundkapital steigt um 10 %, der Platzierungspreis betrug 9,45 EUR.
Sobek erwartet für 2025 einen Umsatz im niedrigen bis mittleren zweistelligen Millionenbereich und ein EBITDA von 10 bis 12 Mio. EUR. Der Kaufpreis entspricht etwa dem 11-fachen des EBITDA und wird damit weitgehend durch die Kapitalmaßnahme gedeckt. Mit dem Ausbau des wehrtechnischen Bereichs will CEO Sebastian Schulte das Unternehmen unabhängiger vom zyklischen Geschäft mit klassischen Verbrennungsmotoren machen. Kurzfristig belastet die Kapitalerhöhung zwar den Kurs, langfristig eröffnet sie Deutz jedoch signifikante Wachstumschancen.
Investoren hatten die Übernahme in den letzten Wochen bereits positiv aufgenommen: Die Deutz-Aktie war seit Jahresbeginn um 146 % gestiegen und erreichte zuletzt das höchste Niveau seit 2007. Hauck Aufhäuser Investment Banking hat das Kursziel für Deutz von 11,30 auf 10,90 EUR gesenkt, aber die Einstufung auf "Buy" belassen. Die 10 %tige Kapitalerhöhung hat nicht überrascht und stärkt die Position des Motorenbauers für die nächste Fusions- und Übernahmewelle, argumentiert Jorge Gonzalez Sadornil in einer aktuellen vorliegenden Einschätzung. Der Experten-Konsens auf der Plattform LSEG liegt bei 10,90 EUR. Seit Mai stieg die Aktie von rund 7,00 auf aktuell 9,70 EUR, damit ist schon ein großer Teil des Potenzials abgefrühstückt.
Steyr – Auch Großaktionär mutares profitiert von den Erfolgen in Asien
Steyr Motors baut seine Position in Asien strategisch aus: Nur zehn Monate nach der Büroeröffnung in Peking hat das Unternehmen die zentrale Emissionszertifizierung für Schiffsmotoren in China erhalten. Sie ermöglicht den Marktzugang im weltweit größten maritimen Markt, in dem sich chinesische Werften in 2024 rund 74% der globalen Neubauaufträge sicherten und eine führende Rolle bei umweltfreundlichen Schiffsprojekten spielen. Das zusätzlich adressierbare Marktvolumen wird auf bis zu 40.000 Motoren pro Jahr bzw. 5 Mrd. EUR geschätzt.
Parallel hat Steyr Motors ein Joint Venture mit Shangyan Power in Singapur geschlossen, das ab 2026 für fünf Jahre gesicherte Umsätze von 65 Mio. EUR und einen EBIT-Beitrag von 13 Mio. EUR liefern soll. Während Steyr seine Technologiekompetenz beisteuert, bringt Shangyan weitere Produktionskapazitäten und den wichtigen Marktzugang in Asien ein. So kann das Steyr Motors ohne zusätzliche Investitionen seine internationale Präsenz erweitern und an einem potenziellen Markt von 13 bis 20 Mrd. USD allein in der ASEAN-Region partizipieren.
Mit der Kombination aus regulatorischem Marktzugang in China und dem wachstumsorientierten Joint Venture in Singapur positioniert sich Steyr Motors als dynamischer Player im asiatisch-pazifischen Motorenmarkt mit erheblichem Umsatz- und Ertragspotenzial. Großaktionär mutares kann mit seinem verbleibenden Anteil von ca. 40 % an Steyr ebenso jubilieren. Beide Aktien konnten in der letzten Woche rund 10 % zulegen, Steyr von 48 auf 53 EUR, mutares von 28 auf 31 EUR. Die Rüstungs-Story in diesen Titeln ist noch nicht ausgereizt, daher bleiben die Equity-Stories mittelfristig interessant. Investoren sollten mit einem Trailing-Stopp investiert bleiben.
Die Rüstungs- und Rohstoff-Rally legt den nächsten Gang ein. In Deutschland profitieren mittlerweile die zweite Reihe neben Rheinmetall, Renk und Hensoldt. Auffällig gut performen konnten Steyr Motors und sein Großaktionär mutares. Auch bei Deutz verändert sich Vieles zum Guten. Bei Almonty Industries ist der Startschuss für die nächsten 100 % schon ertönt. Hier könnte es wie im Sommer nochmal ordentlich zur Sache gehen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.