04.05.2023 | 05:05
Kaufen oder verkaufen? TUI, BASF und Defence Therapeutics Aktie
BASF-Aktie kaufen oder verkaufen? Bei dem Chemieriesen gehen die Meinungen der Analysten weit auseinander. Dabei hat der Dax-Konzern gerade erst Quartalszahlen gemeldet. Doch für Klarheit über die Perspektiven hat es offenbar nicht gesorgt. Einige spekulieren auf eine Prognoseanhebung. Zu TUI haben sich Analysten schon länger nicht geäußert. Nach den Turbulenzen rund um die Kapitalerhöhung werden neue Impulse gesucht. Vielleicht der Deal mit der Bundesregierung? Impulse für steigende Kurse gibt es bei Defence Therapeutics reichlich. Der Biotech-Überflieger der vergangenen Monate baut sich immer mehr zum Partner von BioNTech, Moderna und Co. auf – vielleicht auch zum Übernahmekandidaten?
Lesezeit: ca. 4 Min. | Autor: Fabian Lorenz
ISIN: DEFENCE THERAPEUTICS INC | CA24463V1013 , TUI AG NA O.N. | DE000TUAG505 , BASF SE NA O.N. | DE000BASF111 , BIONTECH SE SPON. ADRS 1 | US09075V1026
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Defence Therapeutics: Mit dem nächsten Meilenstein zum Übernahmekandidaten?
Hautkrebs, Gebärmutterhalskrebs, Brustkrebs: Defence Therapeutics agiert in Bereichen wie viele große Biotech-Unternehmen. Dabei forschen die Kanadier an innovativen Hilfstechnologien für die großen Player. Damit positioniert sich Defence Therapeutics mindestens als Partner und vielleicht aber auch mehr. Folgt bald die Übernahme? Denn während es insbesondere um die deutschen Biotech-Unternehmen wie BioNTech, Morphosys und EVOTEC ruhig geworden ist, meldet Defence Therapeutics einen Fortschritt nach dem anderen. Vor wenigen Tagen der jüngste Erfolg: Alle vorgeschriebenen präklinischen Wirksamkeitsstudien für das AccuTOXTM-Programm wurden erfolgreich abgeschlossen. AccuTOXTM ist eines der am weitesten fortgeschrittenen Forschungs- und Entwicklungsprogramme von Defence Therapeutics. Es wurde in vielen Tiermodellen nachgewiesen, dass AccuTOXTM bei der Verhinderung von Tumorwachstum sehr wirkungsvoll ist, einschließlich bei T-Zell-Lymphomen, Brustkrebs und Melanomen.
Defence-CEO Sebastien Plouffe: "Das Defence-Team freut sich über die Meilensteine, die bei mit AccumTM verbundenen Produkten, zu denen das AccuTOXTM-Programm zählt, erreicht wurden. AccuTOXTM ist für alle soliden Tumore geeignet und kann mit einer Vielzahl von Immuncheckpoint-Inhibitoren Synergieeffekte erzielen, was es zur künftigen Behandlung erster Wahl im Bereich der Immunonkologie machen wird.“ Marktforscher Data Bridge schätzt, dass das Marktvolumen für Behandlungen von soliden Tumoren von 209,61 Mrd. USD im Jahr 2021 bis 2029 voraussichtlich um 20 % jährlich auf 901,27 Mrd. USD wachsen und sich damit vervielfachen wird.
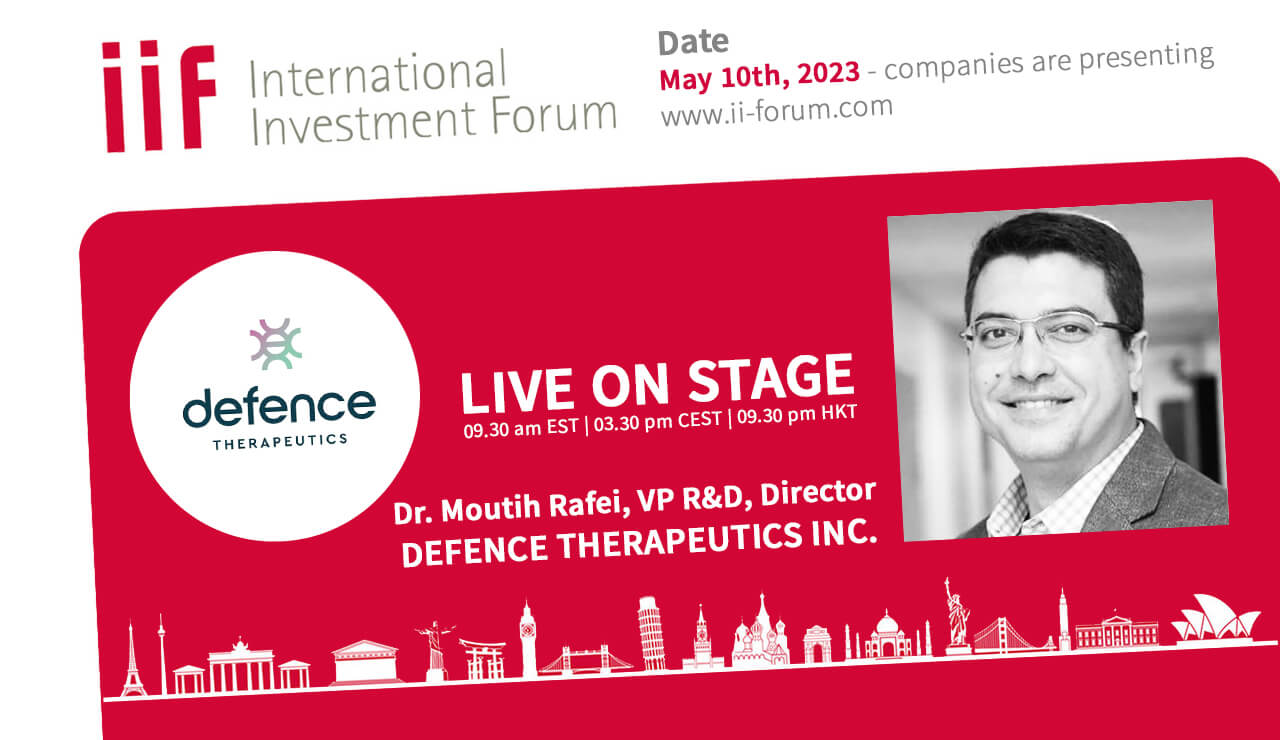
Mit einer Marktkapitalisierung im niedrigen dreistelligen Millionenbereich bleibe Defence Therapeutics eine spannende Option für risikobewusste Anleger, so die Experten von researchanalyst.com. Im Bereich der Nuklearmedizin besteht bereits eine Kooperation mit dem französischen Staatskonzern Orano. Darüber hinaus sieht researchanalyst.com zahlreiche mögliche Anknüpfungspunkte mit den Entwicklungspipelines von Moderna und BioNTech. Welche dies sind, kann in hier in der Studie Link nachgelesen werden. Übrigens: Defence Therapeutics wird kommende Woche (10.5.23) auf der virtuellen Investorenkonferenz IIF präsentieren zur kostenlosen Anmeldung.
TUI schickt den Bund von Bord
Die turbulente Kapitalerhöhung hat TUI abgeschlossen, aber die Aktie kann sich von dem Kursdebakel rund um die Transaktion kaum erholen. Eine größere Kurserholung der tief gefallenen TUI Aktie ist bisher ausgeblieben. Gestern notierte die Aktie bei rund 5,80 EUR und damit nur knapp über dem Jahrestief bei etwas über 5,63 EUR.
Die Einnahmen aus der Kapitalerhöhung im Volumen von 1,8 Mrd. EUR hat TUI inzwischen genutzt. So hat der Reise-Konzern die noch offene Stille Einlage I und Optionsanleihe des Bundes getilgt. Damit wurde die während der COVID-19-Pandemie erhaltene Finanzhilfe vollständig zurückgezahlt. In der Spitze hatte die Bundesregierung TUI mit 4,3 Mrd. EUR unter die Arme gegriffen, um eine Insolvenz in der Pandemie zu verhindern.
Erst Ende Februar hatte TUI einen Kapitalschnitt durchgeführt und zehn Aktien zu einer neuen Aktie zusammengelegt. Ohne diese Maßnahme wäre TUI inzwischen ein Pennystock. Analysten halten sich nach der Kapitalerhöhung noch bedeckt.
BASF-Aktie auf 65 EUR oder 43 EUR?
Nachdem BASF finale Zahlen für das erste Quartal 2023 gemeldet hat, haben sich eine ganze Reihe von Analysten zu Wort gemeldet. Die Meinung über die Zukunftsperspektiven und den fairen Aktienkurs des Chemieriesen gehen dabei weit auseinander. Am optimistischsten ist Alster Research. Die Analysten aus Hamburg sehen ein Kursziel von 65 EUR (aktueller Kurs ca. 46 EUR) und empfehlen die Aktie zum Kauf. Zwar hätte der Umsatz in den ersten drei Monaten des Jahres die Konsensschätzungen knapp verfehlt, aber das EBIT (ex-SI) sehe gut aus. Sollte das zweite Quartal mit einer ähnlich hohen Marge abgeschlossen werden, erwarten die Analysten eine Anhebung der EBIT-Prognose für das Gesamtjahr 2023. Zudem könnten sich Aktionäre über eine attraktive Dividendenausschüttung freuen.
Im Lager der Optimisten ist auch JP Morgen. Bei der Kommentierung der Quartalszahlen hoben die Analysten hervor, dass BASF die Lagerbestände erfreulich stark abgebaut habe. Auch sie erwarten, dass die EBIT-Prognose für das Gesamtjahr zu niedrig sein könnte und Konsensschätzungen eventuell bald steigen. Auch JP Morgan selber hat die EBIT-Schätzungen für 2024 angehoben. Auf dieser Basis sei die BASF-Aktie günstig. Die Analysten hoben ihr Kursziel von 55 EUR auf 58 EUR an. Auch die Deutsche Bank empfiehlt die Aktie des Dax-Konzerns mit einem Kursziel von 60 EUR zum Kauf.
Während die BASF-Aktie für Goldman Sachs und Berenberg eine Halteposition ist, gibt es auch Verkaufsempfehlungen. Die UBS sieht die Aktie des Chemiekonzerns bei 43 EUR fair bewertet. Daher lautet die Einstufung „Sell“. Die Analysten glauben nicht, dass BASF die Erwartungen im zweiten Quartal erfüllen wird. Damit wäre dann wohl auch die von Alster Research erwartete Prognoseanhebung vom Tisch. Wer recht hat, wird sich zeigen.
Getrieben von dem weiterhin starken Newsflow und der kommenden Investorenkonferenz stehen die Chancen gut, dass die Defence Therapeutics Aktie ihre Konsolidierung bald beendet und wieder durchstartet. Bei TUI ist zwar eine Gegenbewegung nach dem Kursdesaster jederzeit möglich, aber für langfristig steigende Kurs fehlt derzeit das Vertrauen in das Management. BASF hat das schwierige Jahr 2022 gut überstanden und sollte das Q2 ähnlich positiv verlaufen, könnten Prognoseanhebungen folgen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.