27.10.2025 | 04:15
Super Rendite, gutes Gewissen! Nel ASA und Jinko Solar drehen, nucera überrascht und RE Royalties jubiliert!
Von der Klima-Konferenz in die Umsetzung! Die Europäische Union und andere Staaten haben sich mit sogenannten „Green Deals“ zu ehrgeizigen Nachhaltigkeitsprogrammen ihrer Länder verpflichtet. Um das ganze Vorhaben zu fördern, hat sich das Finanzierungs-Instrument „Green Bond“ am Markt etabliert. Gerade Banken, die sich einen ESG-Anstrich verleihen wollen, treten verstärkt in diesem Segment auf. So hat sich das Wachstum des Green-Bond-Marktes durch globale Klimaziele, wie z. B. auf dem Pariser Abkommen vereinbart, steil nach oben entwickelt. ESG-Investments profitieren von politischen Anreizen wie den US-Inflation Reduction Act und werden von Versicherungen dynamisch nachgefragt. Zwischen 2015 und 2023 wuchsen die Emissionen jährlich um durchschnittlich 40 %, wobei das Wachstum seit 2023 etwas moderater verläuft. Für das Gesamtjahr 2025 wird ein Emissionsvolumen von 570 bis 630 Mrd. EUR erwartet. Was, wann und wo gefördert wird, definieren regulatorische Stellen. Aber auch private Organisationen wie RE Royalties sind aktiv, denn grüne Rendite macht nicht nur Spaß, sondern hilft der Gesellschaft weiter, die ambitionierte Klimawende zu stemmen. Hier sind ein paar Investment-Ideen.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: RE ROYALTIES LTD | CA75527Q1081 , NEL ASA NK-_20 | NO0010081235 , THYSSENKRUPP NUCERA AG & CO KGAA | DE000NCA0001 , JINKOSOLAR ADR/4 DL-00002 | US47759T1007
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor
André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
RE Royalties – Großer Erfolg mit ESG-konformen Finanzierungen
Der Green Bond-Sektor läuft gut. Insgesamt wurden weltweit im Jahr 2024 Anleihen im Volumen von 500 Mrd. USD neu emittiert, was einen Rekordwert darstellt. Experten prognostizieren, dass der Markt bis 2030 auf über 5 Bio. USD anwachsen wird, was einem jährlichen Wachstum von durchschnittlich etwa 12% entspricht. Europa ist naturgemäß der führende Markt für Green Bonds und dominiert sowohl in Bezug auf Emissionsvolumen als auch auf regulatorische Rahmenbedingungen. Im Jahr 2024 entfielen 60% der Emissionen auf Euro-Anleihen, die EU-Taxonomie hat dabei maßgeblich zur Standardisierung und Transparenz beigetragen.
RE Royalties Ltd. (RE) bietet Anlegern eine seltene Kombination aus attraktiver Dividende, Kurschance und einem echten Beitrag zum Klima- und Umweltschutz. Denn das kanadische Unternehmen hat sich mit einem innovativen Geschäftsmodell speziell im Bereich der erneuerbaren Energien positioniert. So werden Kapital für Solar-, Wind-, Wasserkraft- und Energiespeicherprojekte bereitgestellt. RE erhält im Gegenzug Zinsen sowie sogenannte Royalty-Vereinbarungen, also vertraglich gesicherte Ansprüche auf künftige Umsätze oder Gewinne dieser Anlagen. Dieses Prinzip, das aus dem Rohstoff- und Immobiliensektor bekannt ist, überträgt RE Royalties als First Mover erfolgreich auf den Bereich der grünen Energie.
Zwischen 2020 und 2024 wuchs das Unternehmen im Schnitt um beeindruckende 38 % per annum und baute damit eine solide Basis für weiteres Wachstum auf. Das Portfolio umfasst mittlerweile über 100 Projekte mit einer installierten Leistung von mehreren hundert Megawatt, wovon mehr als 80 Prozent in Kanada und den USA liegen. Diese breite Diversifikation sorgt für stabile, wiederkehrende Einnahmen und mindert gleichzeitig das Projektrisiko. Aus diesen Erträgen finanziert RE Royalties eine überdurchschnittlich attraktive Dividende, die derzeit 0,04 CAD pro Aktie beträgt. Der aktuelle Aktienkurs von rund 0,33 CAD eröffnet gute Kurschancen, insbesondere wenn sich das Wachstumstempo fortsetzt und neue Royalty-Verträge abgeschlossen werden. Wer nach einer Mischung aus Rendite, Stabilität und Nachhaltigkeit sucht, findet in dieser Aktie einen interessanten Nischenwert mit deutlichem Zukunftspotenzial.
Erst kürzlich gab Co-Gründer und CEO Bernard Tan im Gespräch mit dem International Investment Forum (IIF) einen spannenden Einblick in die strategische Ausrichtung und das künftige Potenzial des Unternehmens.
thyssenkrupp nucera – Analysten treten auf die Bremse
thyssenkrupp nucera bleibt einer der spannendsten Werte im Bereich grüner Wasserstoff, auch wenn die jüngste Herabstufung durch die Deutsche Bank die Anleger kurzzeitig verunsicherte. Nach der Streichung der Kaufempfehlung und der neuen Einstufung auf „Hold“ sackte die Aktie im SDAX in der letzten Woche zeitweise um 18 % auf 9,50 EUR ab. Die Analysten der Deutschen Bank begründen ihre Zurückhaltung mit Verzögerungen bei wichtigen Auftragsentscheidungen im Wasserstoffgeschäft und reduzierten ihre Umsatzprognose für 2025/26 um ca. 30 Prozent. Dennoch beließen sie das Kursziel bei 12 EUR, was einem verbleibenden Aufwärtspotenzial von rund 25 % entspricht.
Der Konzern aus Dortmund unterscheidet sich klar von Wettbewerbern wie Nel oder Plug Power, da er auf einer starken industriellen Basis mit über 10 GW installierter Chlor-Alkali-Kapazität aufbaut. Während andere reine Wasserstoff-Player hohe Verluste schreiben, bleibt nucera selbst in der aktuellen Investitionsphase profitabel. In den ersten neun Monaten des Geschäftsjahres 2024/25 erzielte das Unternehmen 663 Mio. EUR Umsatz, ein Plus von 9 %, sowie ein EBIT von 4 Mio. EUR nach einem Minus im Vorjahr. Für das Gesamtjahr werden Umsätze zwischen 850 und 920 Mio. EUR und ein ausgeglichenes Betriebsergebnis erwartet. Zusätzlich stärkt die Übernahme wesentlicher Technologie-Assets der insolventen Green Hydrogen Systems die Innovationskraft und sichert wertvolles Know-how zu günstigen Konditionen. Die strategische Positionierung hat sich damit verbessert, technisch ergibt sich im Korridor 8,50 bis 9,50 EUR ein aussichtsreicher Einstieg.
Nel ASA und Jinko Solar – Zwischen Kostendruck und Zukunftschance
Ähnlich turbulent wie thyssenkrupp nucera bewegt sich der norwegische Wasserstoff-Pionier Nel ASA durch den Börsendschungel. Der Aktienkurs liegt trotz zwischenzeitlicher Erholungen auf 12-Monatssicht immer noch mit 49 % im Minus. Beim Elektrolyseur-Pionier aus Oslo brechen die öffentlichen Aufträge nun schon seit mehreren Quartalen weg. In Q2 erlitt man einen Umsatzrückgang um 48 % auf nur noch 174 Mio. NOK, der Konzern leidet vor allem unter verzögerten Entscheidungen bei Großprojekten im Alkaline-Segment. Das PEM-Segment glänzte hingegen mit Rekordumsätzen und einem Auftragseingang von 290 Mio. NOK, was die technologische Stärke des Unternehmens unterstreicht. Analysten auf der Plattform LSEG geben gemischte Bewertungen ab, mit Kurszielen zwischen 1,70 NOK und 3,00 NOK, der Konsensus-Wert auf 12 Monate liegt bei 2,39 NOK. Das Problem: Genau dort steht die Aktie bereits. Für interessierte Anleger sollten die Q3-Zahlen am 29. Oktober Aufschluss für die mittelfristigen Aussichten geben.
Nicht alle GreenTech-Modelle laufen rund. JinkoSolar steht stellvertretend für den Druck in der weltweiten Solarbranche und meldete im ersten Halbjahr 2025 deutliche Rückgänge bei Umsatz und Ergebnis. Der chinesische Modul- und Zellhersteller setzte 41,8 GW ab, wovon über 60 % ins Ausland gingen. Die operative Tochter Jiangxi Jinko erzielte mit 31,8 Mrd. Yuan Umsatz rund ein Drittel weniger als im Vorjahr und schrieb mit minus 2,9 Mrd. Yuan tiefrote Zahlen. Hauptgründe sind fallende Modulpreise, Überkapazitäten und wachsende Handelsschranken. Um die Liquidität zu sichern, kündigte JinkoSolar im September 2025 den Verkauf von bis zu 300 Mio. A-Aktien seiner Tochtergesellschaft an, die am Sci-Tech Innovation Board in Shanghai notiert ist. Der Erlös soll den Cashflow stärken und die finanzielle Flexibilität erhöhen, erklärte CEO Xiande Li. Nach Abschluss der Transaktion wird der Konzern voraussichtlich noch rund 55,6 Prozent an Jiangxi Jinko halten. Trotz der schwierigen Marktlage erwartet das Management in Q3 bis zu 23 GW Auslieferungen und im Gesamtjahr 85 bis 100 GW. Der Fokus liegt auf Hochleistungs-TOPCon-Modulen, die bis Ende 2025 etwa die Hälfte der Produktionskapazität ausmachen sollen. Das 12-Monats-Durchschnitts-Kursziel von 24,74 offeriert zumindest 15 % Kurserholungspotenzial. Der Wert hat in 2025 bislang noch kein Plus an die Tafel schreiben können.
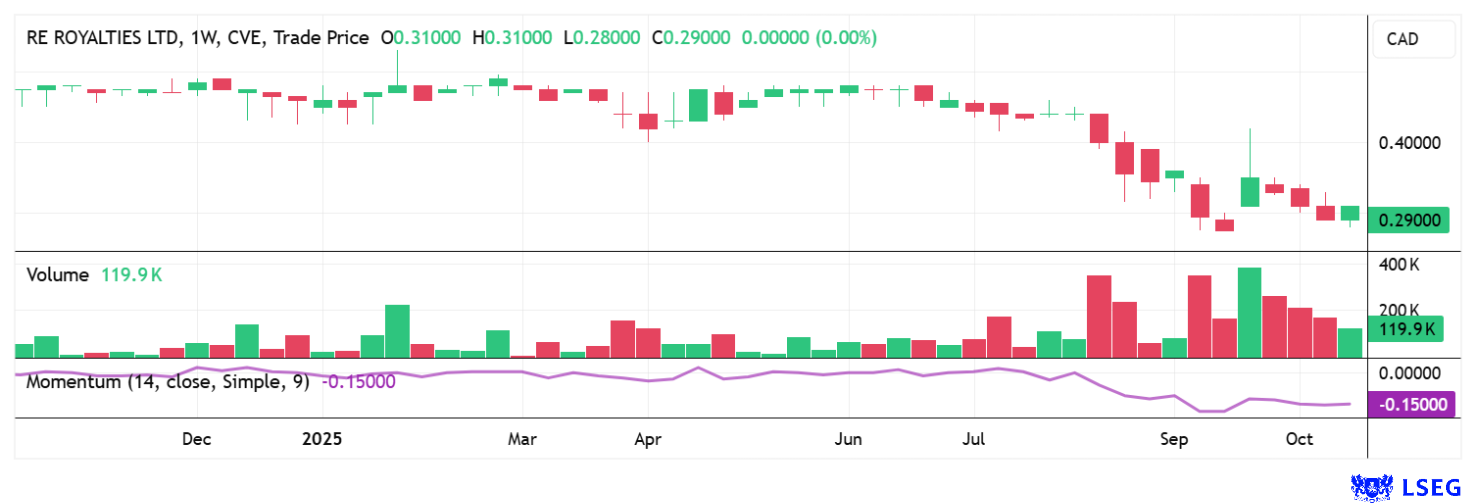
GreenTech ist nur mit Green Finance stemmbar. Denn noch sind private Investoren recht zurückhaltend, wenn es um die Finanzierung von neuartigen Technologien geht. Die Krux: Viele Projekte sind nicht profitabel, bieten aber in der Klimadebatte griffige Alternativen. Das Finanzierungsmodell von RE Royalties verspricht einen guten Zugang zur Industrie und stößt auf Akzeptanz der Investoren. Hier könnte es schnell zu Höherbewertungen der Aktie kommen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.